この質問に答えるとき、最初に確かめておくことがあります。審査基準を公開しているカード会社はなく、申込者数も通過者数も公表されていません。一方で、カード会社が何を調べなければならないかは法律が決めています。2026年11月9日に割賦販売法と同法施行規則の現行条文をe-Gov法令検索で読み、「甘い・厳しい」を語る前に押さえておくべき枠組みを整理しました。あわせて、当サイトが1,000名を超えるクレジットカード申込経験者に行ったアンケートから算出した審査通過率も掲載しています。
2026年11月9日に現行条文で確認した4点
- 割賦販売法第30条の2第1項は、カードを交付・付与するときや極度額を増額するときに、年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況などを調査しなければならないと定めている。
- 同条第3項は、その調査で指定信用情報機関が保有する特定信用情報を使用しなければならないとしている。任意ではない。
- 同条第1項ただし書と施行規則第43条1項1号により、極度額が30万円以下のカードを交付・付与する場合などは調査が不要になる。ただし信用情報から支払義務が履行されないと認めるときなどは除かれる。
- 支払可能見込額の計算で差し引く生活維持費は施行規則第45条が別表第二で定め、人数や住宅の持ち方の区分について申告を受けられない場合は240万円とされている。
「審査が甘い・厳しい」はデータから判断するしかない
「このクレジットカードは審査が甘い」と言われたカードに申し込んでも、結局通らなかったという人は少なくありません。審査基準を公開しているカード会社はありませんし、審査に落ちた人の数、通った人の数を公開しているカード会社もないからです。
イメージだけ、誰かが言っていたから、ブログに書いてあったから、比較サイトに書いてあったから。これらは審査が甘い根拠にはなりません。判断できる材料は2つしかありません。法律がカード会社に義務づけている調査の中身と、実際に申し込んだ人の結果を集めたデータです。
法律が決めているのは「何を調べるか」
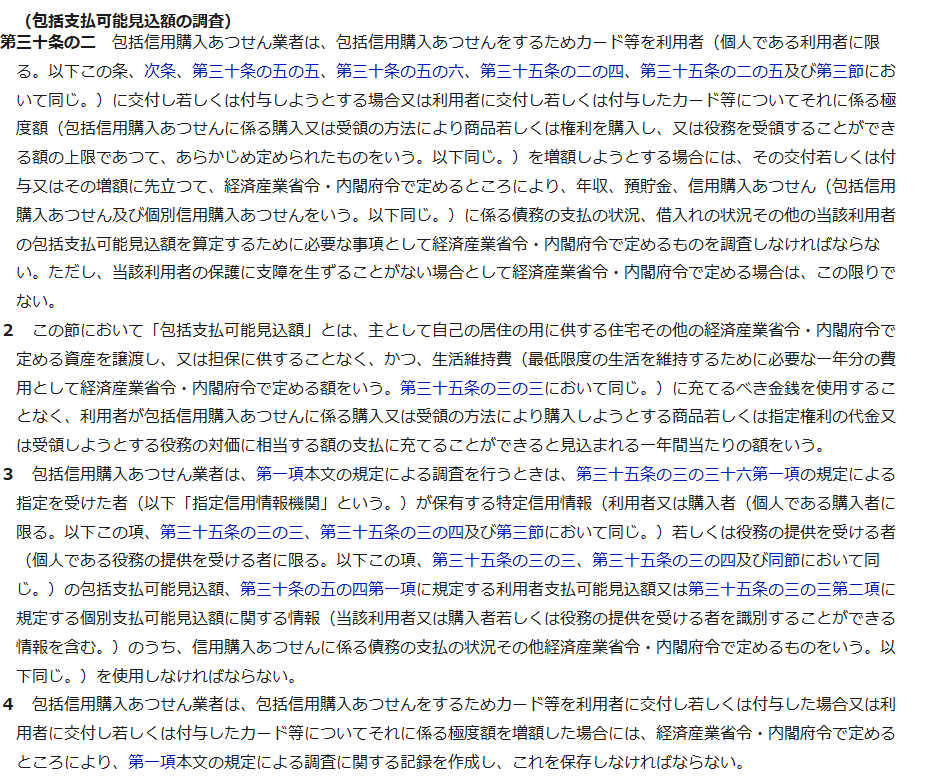
割賦販売法第30条の2第1項は、包括信用購入あつせん業者(クレジットカード会社)に対して、カードを交付・付与する前や極度額を増額する前に調査を義務づけています。条文は「年収、預貯金、信用購入あつせん(略)に係る債務の支払の状況、借入れの状況その他の当該利用者の包括支払可能見込額を算定するために必要な事項として経済産業省令・内閣府令で定めるものを調査しなければならない」と書いています。
その「省令で定めるもの」を具体化しているのが割賦販売法施行規則第39条です。
| 号 | 調査する事項 |
|---|---|
| 1号 | 年収 |
| 2号 | 預貯金(利用者の利益の保護を図るため包括支払可能見込額の算定に必要な場合に限る) |
| 3号 | 信用購入あつせんに係る債務の支払の状況 |
| 4号 | 借入れの状況 |
| 5号 | 前各号に掲げるもののほか、包括支払可能見込額の算定に必要な事項であつて客観的に判断することができるもの |
ここに勤務先の規模や職種は出てきません。5号の「客観的に判断することができるもの」の範囲は各社の裁量ですが、法律が名指ししているのは年収・預貯金・債務の支払状況・借入れの4つです。
信用情報の照会は義務。見逃してもらう余地がない
第30条の2第3項は「包括信用購入あつせん業者は、第一項本文の規定による調査を行うときは、(略)指定信用情報機関が保有する特定信用情報(略)を使用しなければならない」と定めています。使用してもよい、ではなく、使用しなければならないという書き方です。
また第4項は「第一項本文の規定による調査に関する記録を作成し、これを保存しなければならない」としています。調査の記録が残る以上、審査を省くことは制度上できません。信用情報機関に登録される内容と保有期間はクレジットカード払いの延滞がもたらす6つのトラブルで扱っています。
支払可能見込額は「生活維持費を使わずに払える額」
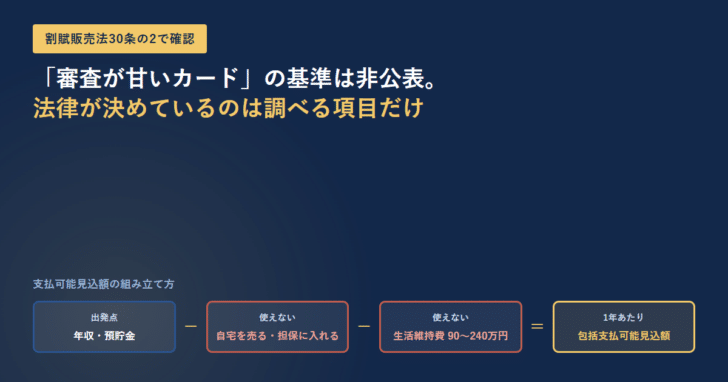
第30条の2第2項は、包括支払可能見込額を次のように定義しています。「主として自己の居住の用に供する住宅その他の経済産業省令・内閣府令で定める資産を譲渡し、又は担保に供することなく、かつ、生活維持費(略)に充てるべき金銭を使用することなく、利用者が(略)支払に充てることができると見込まれる一年間当たりの額」。
条文が組み立てている考え方
出発点
年収・預貯金など、施行規則39条の調査事項
使えないもの1
自宅などの資産を売ったり担保に入れたりして得る金銭
使えないもの2
生活維持費(最低限度の生活を維持するために必要な1年分の費用)
包括支払可能見込額
1年間あたりで支払に充てられると見込まれる額
この生活維持費は、施行規則第45条が別表第二で定めています。同居して生計を一にする人数と、住宅を所有しているか・住宅ローンがあるか・家賃を払っているかの区分で金額が変わる仕組みです。条文が示している額には次のようなものがあります。
| 生計を一にする人数 | 住宅を所有し住宅ローンの契約がない場合/住宅を所有せず借賃も払わない場合 | 住宅を所有し住宅ローンの契約がある場合/住宅を所有せず借賃を払う場合 |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 条文に続きが定められている |
人数と住居の区分のどちらについても申告を受けられない場合は240万円と、第45条2項1号が定めています。申告しないと最も重い扱いになるということです。また同条2項4号は、実際の額を客観的かつ合理的な方法で把握した場合はその額によることができるとしつつ、別表第二の額を「下限の目安」として留意するものとしています。
ここから分かるのは、年収が同じでも、家族構成と住居の持ち方で支払可能見込額が変わるということです。1人暮らしで家賃を払っている人と、持ち家で住宅ローンのない3人世帯では、差し引く生活維持費が116万円と169万円で53万円違います。「年収がいくらなら通る」という言い方が成り立たないのは、法律の計算式がもともと年収だけで決まっていないからです。申込時の入力欄に住居の種類や家族の人数があるのは、この別表を引くためです。
条文には「調査しなくてよい」場合が書かれている
第30条の2第1項にはただし書があります。「ただし、当該利用者の保護に支障を生ずることがない場合として経済産業省令・内閣府令で定める場合は、この限りでない」。その場合を列挙しているのが施行規則第43条です。1項1号はこう書いています。
「包括信用購入あつせんをするため極度額が三十万円以下のカード等を利用者に交付し若しくは付与しようとする場合又は利用者に交付し若しくは付与したカード等についてそれに係る極度額を三十万円を上限として増額しようとする場合」。
極度額30万円以下なら調査が要らない。ただし除かれる場合がある
極度額が30万円以下のカードを交付・付与しようとする場合
原則
法第30条の2第1項本文の調査は不要(施行規則第43条1項1号)。
除かれる場合イ
指定信用情報機関が保有する特定信用情報を使用することにより、交付・付与の時点で支払の義務が履行されないと認めるとき。
除かれる場合ロ
同じく特定信用情報により、その業者に対する債務の額が50万円を、または支払時期の到来していない・履行されていない債務の額が100万円を超えると認めるとき。
つまり、限度額の小さいカードは制度上の調査が省けます。「審査が甘いカード」と呼ばれるものの一部は、審査が緩いのではなく法律上の調査義務が外れる設計になっているということです。ただし除外規定イ・ロがあるため、信用情報に支払の遅れが残っていれば結局この枠からも外れます。審査難易度の分類はクレジットカードの審査難易度を15分類で評価した記事にまとめています。
当サイトのアンケートから算出した審査通過率
法律の枠組みを押さえたうえで、実際の結果を見ます。当サイトでは1,000名を超えるクレジットカード申込経験者にアンケート調査を行い、カードごとに次の割合を算出しています。
審査通過率(%)= 審査に通った方 ÷ 審査に申し込んだ方
審査通過率の高いカードを、審査に通る可能性の高い(審査の甘い)クレジットカードとして、通過率順に並べています。アンケートの回答数が5件未満のデータは、データの数が少ないと判断してランキングから除外しています。この調査は今後も継続するため、ランキングデータの精度も上がる見込みです。
| 項目 | 内容 |
|---|---|
| 調査対象 | 1,000名を超えるクレジットカード申込経験者 |
| 算出式 | 審査通過率(%)= 審査に通った方 ÷ 審査に申し込んだ方 |
| 除外 | 回答数が5件未満のカードはランキングから除外 |
| 位置づけ | カード会社が公表した審査基準ではなく、申込経験者の自己申告にもとづく集計 |
| クレジットカード名 | 通った。 | 落ちた。 | 審査通過率 審査通過/申込者数 | ショッピング 限度額平均 | キャッシング 限度額平均 | カード発行 までの日数平均 | 対応 満足度 |
|---|---|---|---|---|---|---|---|
| 9人 | 0人 | 100%(9/9) | 40万円 | 37万円 | 7.0日 | 4.9 | |
| 6人 | 0人 | 100%(6/6) | 31万円 | 16万円 | 12.5日 | 3.8 | |
| 7人 | 0人 | 100%(7/7) | 46万円 | 27万円 | 13.1日 | 3.9 | |
| 5人 | 0人 | 100%(5/5) | 70万円 | 22万円 | 12.6日 | 3.8 | |
| 6人 | 0人 | 100%(6/6) | 43万円 | 20万円 | 11.3日 | 3.2 | |
| 8人 | 0人 | 100%(8/8) | 113万円 | 33万円 | 9.5日 | 4.6 | |
| 10人 | 0人 | 100%(10/10) | 65万円 | 14万円 | 8.2日 | 4.2 | |
| 14人 | 0人 | 100%(14/14) | 49万円 | 17万円 | 13.1日 | 4.0 | |
| 5人 | 0人 | 100%(5/5) | 162万円 | 80万円 | 8.4日 | 4.4 | |
| 18人 | 0人 | 100%(18/18) | 53万円 | 11万円 | 11.2日 | 3.9 | |
| 6人 | 0人 | 100%(6/6) | 115万円 | 58万円 | 10.7日 | 4.5 | |
| 8人 | 0人 | 100%(8/8) | 33万円 | 16万円 | 13.4日 | 3.9 | |
| 6人 | 0人 | 100%(6/6) | 60万円 | 30万円 | 10.8日 | 4.2 | |
| 41人 | 1人 | 98%(41/42) | 44万円 | 20万円 | 11.0日 | 3.8 | |
| 483人 | 29人 | 94%(483/512) | 66万円 | 20万円 | 9.5日 | 4.2 | |
| 66人 | 5人 | 93%(66/71) | 39万円 | 23万円 | 11.7日 | 3.7 | |
| 22人 | 2人 | 92%(22/24) | 49万円 | 26万円 | 10.8日 | 3.8 | |
| 55人 | 5人 | 92%(55/60) | 39万円 | 22万円 | 8.1日 | 4.0 | |
| 11人 | 1人 | 92%(11/12) | 37万円 | 20万円 | 10.2日 | 3.7 | |
| 20人 | 2人 | 91%(20/22) | 58万円 | 32万円 | 11.1日 | 3.9 | |
| 58人 | 7人 | 89%(58/65) | 42万円 | 19万円 | 8.0日 | 3.8 | |
| 16人 | 2人 | 89%(16/18) | 37万円 | 20万円 | 7.6日 | 4.2 | |
| 16人 | 2人 | 89%(16/18) | 32万円 | 20万円 | 10.1日 | 3.9 | |
| 14人 | 2人 | 88%(14/16) | 31万円 | 9万円 | 10.6日 | 4.1 | |
| 13人 | 2人 | 87%(13/15) | 29万円 | 14万円 | 7.6日 | 3.7 | |
| 36人 | 6人 | 86%(36/42) | 36万円 | 20万円 | 9.1日 | 4.1 | |
| 5人 | 1人 | 83%(5/6) | 28万円 | 18万円 | 8.8日 | 4.2 | |
| 5人 | 1人 | 83%(5/6) | 33万円 | 17万円 | 8.0日 | 3.2 | |
| 5人 | 1人 | 83%(5/6) | 67万円 | 58万円 | 9.5日 | 4.0 | |
| 9人 | 2人 | 82%(9/11) | 85万円 | 20万円 | 6.9日 | 4.2 | |
| 4人 | 1人 | 80%(4/5) | 46万円 | 4万円 | 8.2日 | 3.8 | |
| 10人 | 3人 | 77%(10/13) | 22万円 | 9万円 | 8.6日 | 3.6 | |
| 6人 | 2人 | 75%(6/8) | 21万円 | 18万円 | 11.8日 | 3.8 | |
| 4人 | 2人 | 67%(4/6) | 102万円 | 25万円 | 8.3日 | 4.2 | |
| 10人 | 5人 | 67%(10/15) | 32万円 | 8万円 | 10.1日 | 3.8 | |
| 3人 | 2人 | 60%(3/5) | 14万円 | 2万円 | 3.0日 | 3.6 |










この数字はカード会社が公表したものではありません。申込経験者の自己申告を集計したもので、回答者の属性には偏りがあります。通過率が高いカードに申し込めば必ず通るという意味ではなく、あくまで傾向を見るための材料として使ってください。
よくある質問
審査基準を公開しているカード会社はありますか
審査基準そのものを公開している会社は見当たりません。公表されているのは申込条件(年齢や安定収入の有無など)までです。一方で、カード会社が調査しなければならない事項は割賦販売法施行規則第39条に列挙されています。
年収がいくらあれば通りますか
年収だけでは決まりません。割賦販売法第30条の2第2項の支払可能見込額は、自宅などの資産を売らず、生活維持費に手を付けずに払える1年あたりの額として定義されています。生活維持費は施行規則別表第二により人数と住居の区分で変わります。
限度額の小さいカードは通りやすいのですか
制度上は、極度額が30万円以下のカードを交付・付与する場合に法第30条の2第1項本文の調査が不要になります(施行規則第43条1項1号)。ただし、指定信用情報機関の情報から支払義務が履行されないと認めるときや、債務の額が一定を超えると認めるときは除かれます。
信用情報は必ず見られますか
第30条の2第3項が「指定信用情報機関が保有する特定信用情報を(略)使用しなければならない」としています。調査を行うときは必ず参照されます。
このランキングはカード会社の公式データですか
違います。当サイトが1,000名を超える申込経験者に行ったアンケートの集計です。回答数が5件未満のカードは除外していますが、公式の審査通過率ではありません。
参考
クレジットカードの審査難易度を15分類で評価しています。審査難易度を知るための参考情報としてチェックしましょう。
参照した条文
- e-Gov法令検索 割賦販売法(第30条の2 包括支払可能見込額の調査。1項の調査義務とただし書、2項の定義、3項の指定信用情報機関の使用義務、4項の記録の作成・保存)
- e-Gov法令検索 割賦販売法施行規則(第39条の調査事項、第43条1項1号の極度額30万円以下の例外とイ・ロの除外、第45条と別表第二の生活維持費、申告を受けられない場合の240万円)




 楽天カード
 三井住友カード
 Orico Card THE POINT
「審査の甘いクレジットカードを教えてください。」
「審査の通りやすいクレジットカードを教えてください。」
・・