
「審査難易度ランキング」を探している人が知りたいのは、結局のところ「自分はどれなら通るのか」です。ところが、通過率をカードごとに公表しているカード会社は見当たりません。順位を名乗る一覧は、どこかの時点で誰かの推測が混ざっています。
いっぽうで、推測が入らない情報もあります。カード会社が何を調べなければならないかは法律が決めていますし、利用枠の上限の決め方も省令に書かれています。信用情報機関に何がどれだけ残るかも公表されています。そして、年齢・収入・学生かどうかという入口の条件は、各社が自分のサイトに書いています。
この記事は、順位を作るのをやめて、公表されている材料だけでランクごとの違いを並べ直したものです。数字はすべて、法令本文と信用情報機関・カード会社の公式ページで確認できる範囲に限っています。
「審査が甘いカード」の序列を公表している会社はない
最初に、手に入る情報と手に入らない情報を分けておきます。ここを混ぜたまま一覧を作ると、確かめようのない順位ができあがります。
カード審査をめぐって、公表されているものとされていないもの
右下の「どこにも出ていない」に入るものを数字で語っている一覧は、出どころが説明できません。逆にいえば、残りの3つだけでも、ランクが上がるにつれて入口が狭くなる様子はかなり具体的に追えます。
なお、申し込む前に自分の側で何を見ておくかはクレジットカード審査の比較方法で手順としてまとめています。この記事はその前段にあたる「そもそも何が公になっているのか」を扱います。
法律は「何を調べるか」を決めている
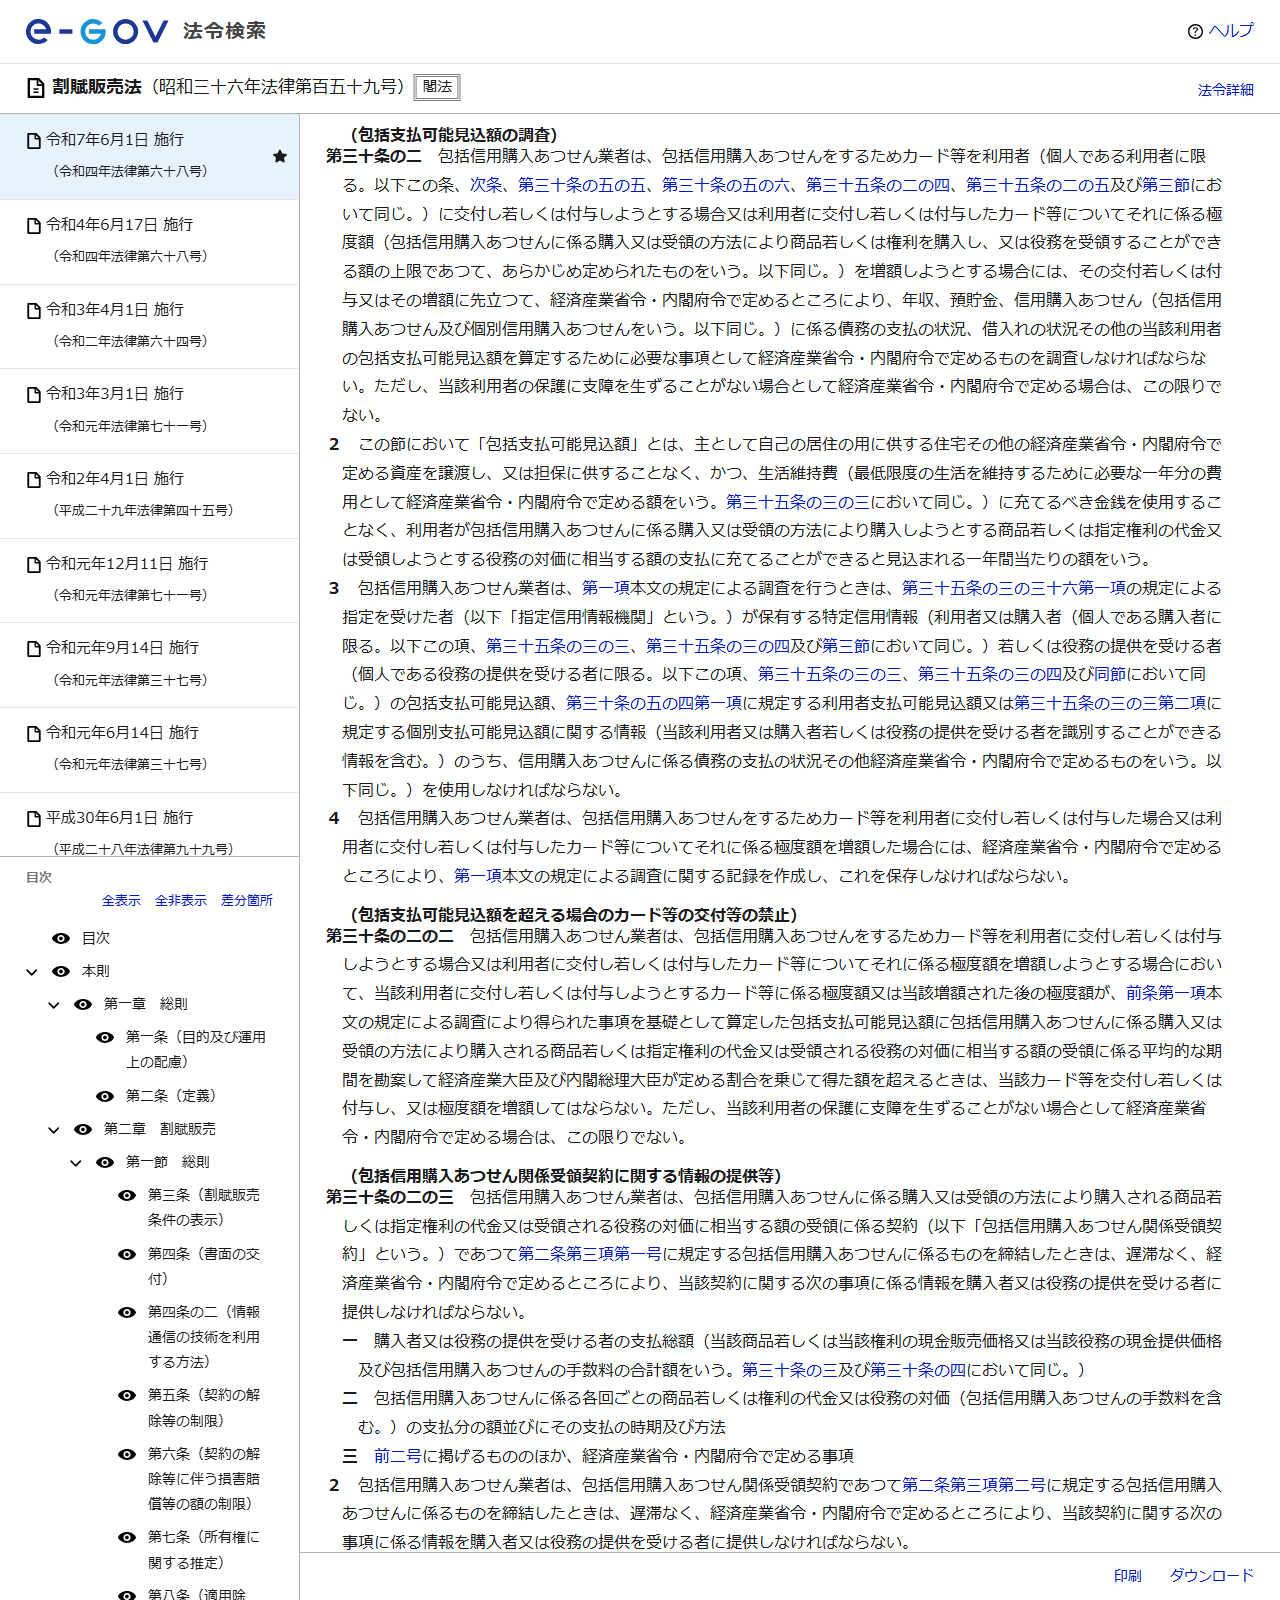
クレジットカードを発行する会社は、カードを渡す前に利用者を調べることが義務づけられています。割賦販売法第30条の2が根拠で、何を調べるかは同法の施行規則第39条に列挙されています。会社の裁量で省ける項目ではありません。
| 項目 | 条文の書き方 | 申込者の側で用意するもの |
|---|---|---|
| 年収 | 年収 | 申告が基本。配偶者など生計を同じくする人の収入を合算する扱いもある |
| 預貯金 | 預貯金(算定に必要な場合に限る) | 必ず聞かれるとは限らない |
| 支払の状況 | 信用購入あつせんに係る債務の支払の状況 | 申込者の申告ではなく、会社側が確認する |
| 借入れの状況 | 借入れの状況 | 他社の残高を含めて勘案される |
| その他 | 客観的に判断することができる事項 | 勤務先や勤続年数など、申告を受けて確かめられるもの |
この5つのうち、申込者が自分で書くのは年収・預貯金・勤務先あたりです。支払の状況と借入れの状況は、同法第30条の2第3項で「指定信用情報機関が保有する特定信用情報を使用しなければならない」と定められているため、申告の有無にかかわらず照会されます。書かなければ伝わらない、という性質の項目ではありません。
調べた結果は「上限」に直結する
調査は通す・落とすを決めるためだけのものではありません。続く第30条の2の2は、調査から算定した額に大臣が定める割合を掛けた額を超える極度額を設定してはならない、と禁止の形で書いています。つまり調査の結果は、そのまま利用枠の天井になります。
使える上限は、年収から生活維持費を引いて決まる
その天井のもとになるのが「包括支払可能見込額」です。割賦販売法第30条の2第2項は、住宅などの資産を売ったり担保に入れたりせず、かつ生活維持費に充てるべきお金にも手を付けずに、1年あたりいくら払えるかを見込む額、と定義しています。
ここでいう生活維持費は、各社が独自に決める数字ではありません。施行規則第45条と別表第二が、同居する人数と住居の持ち方で金額を定めています。
| 本人と生計を同じくする人の合計 | 持ち家で住宅ローンなし/家賃を払っていない | 住宅ローンあり/家賃を払っている |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 240万円 |
同じ年収でも、扶養している人が多いほど、そして家賃や住宅ローンを払っているほど、差し引かれる額が大きくなります。年収500万円の単身で持ち家ローンなしなら90万円が引かれ、年収500万円の4人世帯で家賃を払っているなら240万円が引かれます。差は150万円です。年収の数字が同じでも出発点が揃わないのは、この表のためです。
利用枠の上限が決まるまで
- 年収を把握する——申告が基本。配偶者などの収入を合算できる場合がある(施行規則第40条第2項)。
- 生活維持費を引く——別表第二の額。居住地域による調整が認められている。
- すでにある支払いを引く——他社を含むクレジットの年間請求予定額などを差し引く。
- 残りが包括支払可能見込額になる——1年あたり支払いに充てられると見込まれる額。
- 大臣が定める割合を掛ける——この額を超える極度額は設定できない(第30条の2の2)。
この順序を見ると、年収を上げる以外にも動かせる場所があることが分かります。たとえば他社の分割払いを終わらせて年間請求予定額を減らすと、3番目で引かれる額が小さくなります。年収は急には変えられませんが、残債は返せば減ります。
別表第二の額は「最低限度の生活を維持するために必要な一年分の費用」として定められたもので、実際の生活費そのものではありません。施行規則第45条第2項は、客観的かつ合理的な方法で実額を把握した場合にそちらを使うことも認めており、その際は別表第二の額を下限の目安とする、としています。
申込みも照会も記録に残る。残る期間は3種類で違う
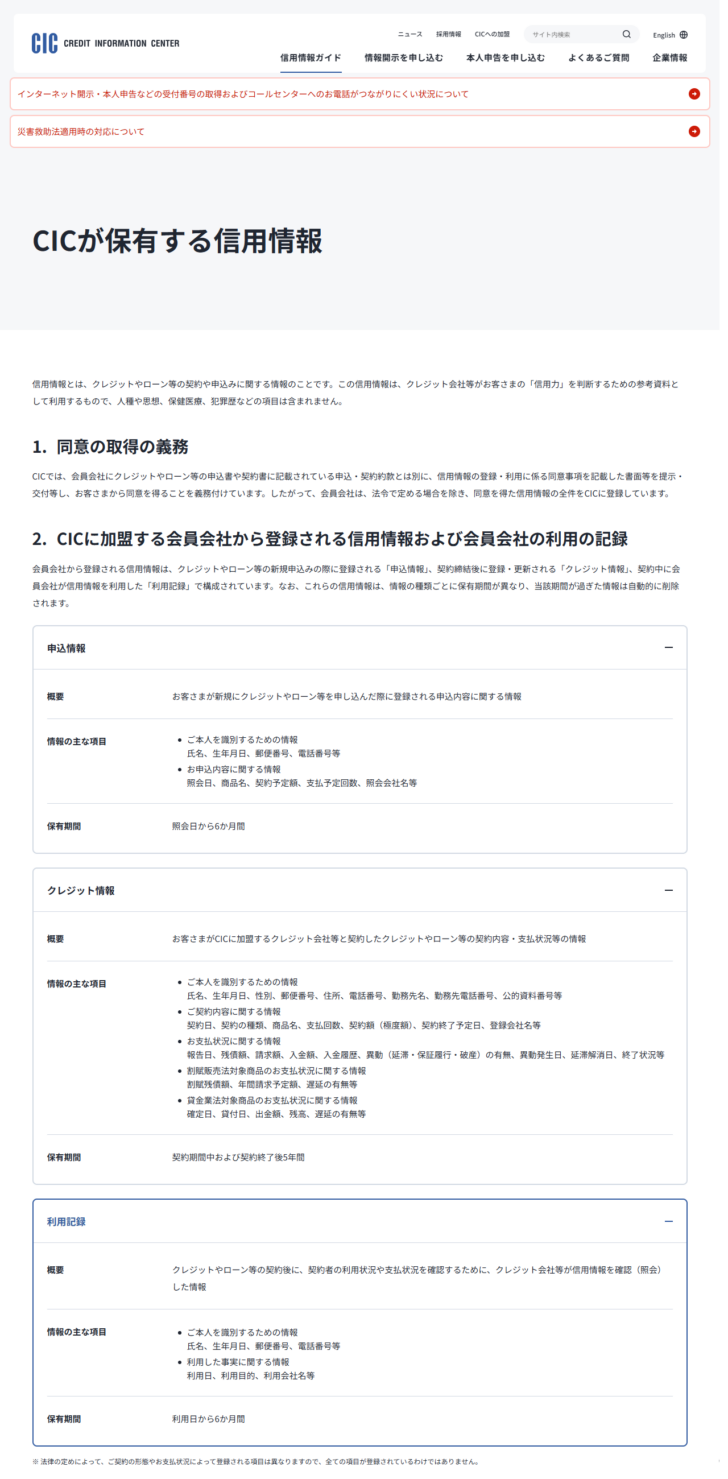
「クレヒスは5年残る」とひとまとめに語られがちですが、指定信用情報機関のCICが公表している保有期間は、情報の種類ごとに別です。3種類あり、短いものは6か月で消えます。
| 区分 | 登録されるきっかけ | 主な項目 | 保有期間 |
|---|---|---|---|
| 申込情報 | 新規に申し込んだとき | 照会日、商品名、契約予定額、支払予定回数、照会会社名 | 照会日から6か月間 |
| クレジット情報 | 契約したあと、継続して更新 | 契約日、契約額(極度額)、残債額、請求額、入金履歴、異動の有無、年間請求予定額 | 契約期間中および契約終了後5年間 |
| 利用記録 | 契約後に会社が信用情報を見たとき | 利用日、利用目的、利用会社名 | 利用日から6か月間 |
短期間に何枚も申し込むと不利だ、という話の実体はここにあります。申込情報は6か月で消えますが、その6か月のあいだは何社に出したかが見える状態です。逆にいえば、間隔を空ければ記録そのものが残りません。
いっぽうクレジット情報には、延滞や保証履行、破産といった「異動」の有無と、その発生日・解消日が入ります。こちらは契約が終わってからも5年間保持されます。CICは、人種や思想、保健医療、犯罪歴といった項目は含まれないことも明記しています。
自分の信用状態は3桁の指数で確認できる
以前は「信用情報は見られるが、良いのか悪いのかは分からない」状態でした。現在のCICは、保有する情報を分析した「クレジット・ガイダンス」を本人に提供しています。信用状態が200〜800の3桁の数値で示され、その数値に影響した理由も最大4つまで示されます。
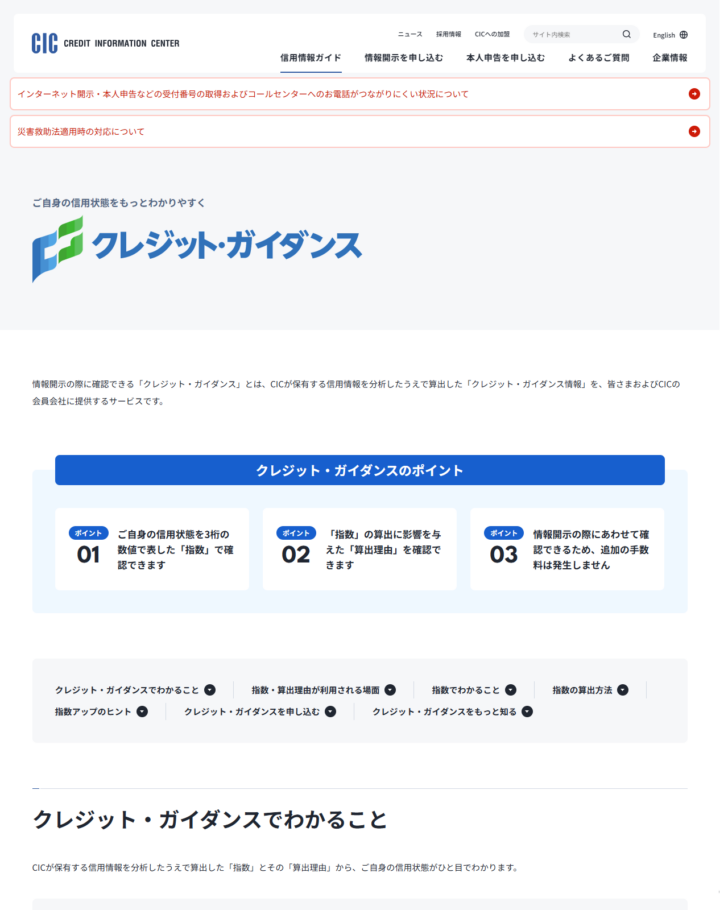
注目したいのは、この指数が何から作られているかです。CICは「属性情報(年齢・性別・年収・学歴・勤務先・居住地など)を除く客観的な取引事実のみ」を使うと説明しています。使われるのは次の5つのカテゴリーです。
指数の算出に使われる5カテゴリー(CIC公表)
年収も勤務先も入っていません。年収が高ければ指数も高い、という関係ではないわけです。CICは参考値として、指数480の層と指数690の層の特徴を公表しています。
| 見ている項目 | 指数480 | 指数690 |
|---|---|---|
| 期日どおりに支払った人の割合 | 35.3%がすべての請求を期日どおりに支払っている | すべての請求を期日どおりに支払っている |
| 極度額に対する残債額の割合 | 平均27.1% | 平均3.5% |
| カードキャッシングの残債額 | 平均115,000円 | 1,000円未満 |
| クレジット契約の期間 | 平均5年 | 平均15年 |
差が大きいのは極度額に対する残債額の割合とキャッシング残高で、どちらも10倍以上開いています。契約期間は5年と15年ですから、短期間で詰められる差ではありません。カードを作ってすぐ上位カードへ、という道筋が現実的でない理由が、ここに数字で出ています。
なお、この指数は会員会社のうちサービスを利用している会社にも提供されますが、提供先は本人が申込みや契約をした会社に限られ、利用目的も与信審査に限ると説明されています。
公表されている「申込対象」を、ランク順に並べる
ここからが本題です。通過率は出ていませんが、入口の条件は各社が自分のサイトに書いています。1社のなかでランクをまたいで比べると、何が厳しくなるのかがはっきりします。JCBは自社のカードを横に並べた表を公開しているので、そのまま読めます。
| カード | 年会費(本会員・税込) | 申込対象 | 収入は誰のものでよいか | 学生 |
|---|---|---|---|---|
| JCBカード W | 永年無料 | 18歳以上39歳以下 | 本人または配偶者 | 高校生を除き可 |
| JCBカード W plus L | 永年無料 | 18歳以上39歳以下 | 本人または配偶者 | 高校生を除き可 |
| JCBカード S | 永年無料 | 18歳以上 | 本人または配偶者 | 高校生を除き可 |
| JCBゴールド | 11,000円(オンライン入会は初年度無料) | 20歳以上 | 本人のみ | 記載なし |
| JCBプラチナ | 27,500円 | 20歳以上 | 本人のみ | 本業が学生は不可 |
ランクが上がると外れる2つの条件
表を縦に読むと、一般カードからゴールドへ上がるところで2つのことが起きています。ひとつは年齢の下限が18歳から20歳へ上がること。もうひとつは、収入を見る相手が「本人または配偶者」から「本人」だけになることです。
後者のほうが実際には効きます。配偶者の収入で申し込めるかどうかは、本人に安定した収入がない人にとって入口そのものです。一般カードでは認められ、ゴールド以上では文面から消えています。プラチナではさらに「本業が学生の方はお申し込みになれません」と明記されます。
「難易度が上がる」という言い方の中身は、少なくとも公表されている範囲ではこの2点です。点数の高さではなく、申し込める人の集合が狭くなります。
年会費無料のカードでも条件は会社によって違います。三井住友カード(NL)は申込対象を「満18歳以上の方(高校生は除く)」とだけ書いており、収入についての記載がありません。同じ「年会費永年無料・18歳以上」でも、書かれていることの粒度は揃っていません。
学生本人ではなく親の属性がどう効くのかは、学生のカード審査に親は関係するかで法務省とCICの公表内容から整理しています。
招待制でも、条件を公表しているカードがある
招待制のカードは条件が一切分からない、と説明されることがあります。実際には、公表しているものとしていないものが混ざっています。
たとえばJCBゴールドの公式ページには、上位にあたるJCBゴールド ザ・プレミアの招待条件が具体的に書かれています。会員専用サービスにメールアドレスを登録していることに加えて、12月16日から翌年12月15日までのショッピング利用合計が、2年連続で100万円(税込)以上か、1年で200万円(税込)以上であることです。
JCBゴールド ザ・プレミアの招待条件(JCB公式)
- 会員専用WEBサービス「MyJCB」にメールアドレスの登録があること
- 集計期間は12月16日から翌年12月15日まで
- 2年連続で100万円(税込)以上の利用、または1年で200万円(税込)以上の利用
- 年会費やリボ・分割の手数料、キャッシング利用分、電子マネーチャージなどは集計の対象外
金額だけでなく、集計期間の区切りと、何が集計から外れるかまで書かれています。ここまで公表されていれば、招待を待つかどうかを自分で判断できます。
いっぽうで、年会費すら公式サイトに出ていないカードもあります。招待制のカードをどう扱うかはブラックカードの比較で、公表の度合いごとに分けて整理しています。
落ちた理由は教えてもらえない。手元でできること
申込みが通らなかったとき、理由を説明する義務はカード会社にありません。ただ、理由が分からないまま次に出すと、申込情報だけが積み上がります。6か月は記録が残るので、順番を変えるだけでも結果は違ってきます。
次の申込みの前に踏む3手順
- 自分の信用情報を取り寄せる——CICのインターネット開示は500円(税込)。初回開示から96時間以内の再開示は手数料がかかりません。初回はスマートフォンからの手続きに限られます。
- 指数と算出理由を読む——情報開示の申込み時にクレジット・ガイダンスを希望すると、追加の手数料なしで3桁の指数と最大4つの算出理由が付きます。どの項目が足を引っ張っているかが名指しされます。
- 直せるものから直す——残債と極度額利用率は返済で動きます。申込件数は時間を置けば消えます。契約期間は待つしかありません。動く順に手を付けます。
3つ目が重要です。指数の算出に使われる5カテゴリーのうち、残高と申込件数は自分の行動で短期間に変えられます。支払状況は積み重ねで、契約期間は時間でしか変わりません。この違いを踏まえずに「落ちたから別の会社へ」と出し直すと、動かせる項目を悪くしながら動かせない項目を待つことになります。
よくある質問
審査が甘いカードを教えてほしいのですが
通過率を公表しているカード会社は見当たらないため、甘い順に並べることができません。公表されているのは年齢の下限、収入を誰のもので見るか、学生が申し込めるかという入口の条件です。本人に安定した収入がない場合は、配偶者の収入を合算できると書かれているカードのほうが入口は広い、という読み方になります。
年収が高ければ必ず通りますか
年収は調査項目の1つですが、上限の計算では生活維持費とすでにある支払いが差し引かれます。CICの指数にいたっては、年収を含む属性情報を使わないと明記されています。年収が高くても、残債が多い、期日を守れていない、直近に何件も申し込んでいるといった事実は別に残ります。
家族カードなら審査はありませんか
JCBの家族会員の申込対象は「生計を同一にする配偶者・親・子供(高校生を除く18歳以上)の方」と書かれており、本会員が学生の場合は申し込めないとされています。年齢と続柄の条件がある以上、誰でも持てるものではありません。
信用情報を自分で見ると不利になりますか
CICが保有する3区分のうち、本人が開示を受けたことはクレジット会社が照会した「利用記録」とは別の扱いです。利用記録に登録されるのは、クレジット会社等が利用状況を確認したときの利用日・利用目的・利用会社名です。本人開示が申込件数として数えられるという説明は、CICの公表内容には見当たりません。
「スーパーホワイト」だと落ちますか
CICが公表しているのは保有する情報の種類と期間までで、情報がない人をどう扱うかは各社の判断であり、公表されていません。ただ、指数の算出に契約期間と契約数が含まれていることは公表されています。取引の事実がなければ、これらの項目で積み上がるものがないのは確かです。
一次情報
- 割賦販売法 第30条の2・第30条の2の2(e-Gov法令検索)https://laws.e-gov.go.jp/law/336AC0000000159
- 割賦販売法施行規則 第39条・第40条・第45条・別表第二(e-Gov法令検索)https://laws.e-gov.go.jp/law/336M50000400095
- CIC「CICが保有する信用情報」https://www.cic.co.jp/guide/credit-information/possession/
- CIC「クレジット・ガイダンス」https://www.cic.co.jp/guide/credit-guidance/
- CIC「インターネットで開示する」https://www.cic.co.jp/credit-report/online/
- JCB「JCBカード W」https://www.jcb.co.jp/ordercard/kojin_card/os_card_w2.html
- JCB「JCBカード S」https://www.jcb.co.jp/ordercard/kojin_card/os_card_s.html
- JCB「JCBゴールド」(ザ・プレミアの招待条件を含む)https://www.jcb.co.jp/ordercard/kojin_card/gold2.html
- JCB「JCBプラチナ」https://www.jcb.co.jp/ordercard/kojin_card/platinum2.html
- 三井住友カード「三井住友カード(NL)」https://www.smbc-card.com/nyukai/card/numberless.jsp
年会費と申込対象は2026年10月6日に各公式ページに表示されていた内容です。条件は改定されることがあるため、申し込む前に申込先の公式ページで確かめてください。



 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。