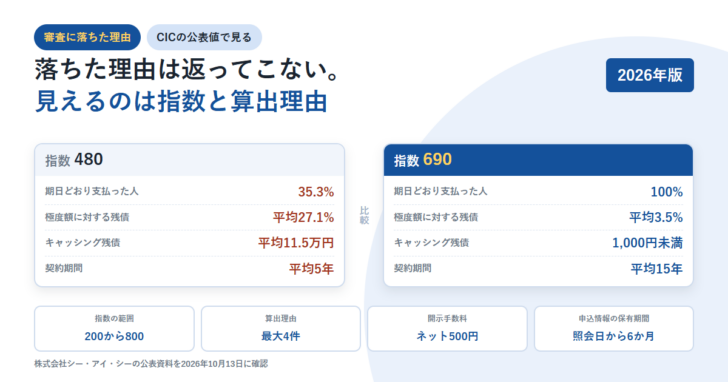
クレジットカードの申込みが通らなかったとき、知りたいのは「何が原因だったのか」のはずです。ところが、その一点だけは返ってこない。カード会社は審査の中身を公開しておらず、個別の否決理由も申込者に伝えていません。
ただし、まったく何も分からないわけではありません。カード会社が審査で参照する信用情報は、本人であれば有料で取り寄せることができ、2026年現在は「クレジット・ガイダンス」という形で、自分の信用状態が200から800の3桁の数値と、その数値に影響した理由の上位4件まで示されます。この記事では、落ちた理由そのものの代わりに何が手に入るのかを、指定信用情報機関である株式会社シー・アイ・シー(CIC)の公表資料と割賦販売法の条文から整理します。
カード会社は審査内容も否決理由も公開していない。三井住友カードは自社サイトで「具体的な審査内容や審査基準が開示されることはありません」と書いており、同社はこの記述を自社の審査基準を明言するものではない一般的な説明だと注記している。
代わりに本人が取れるのは、CICの開示報告書と、そこに付くクレジット・ガイダンスの指数(200から800)および算出理由(最大4件)。指数の算出に年齢・性別・年収・学歴・勤務先・居住地といった属性情報は使われない。
開示の手数料はインターネットで500円、郵送で1,500円。クレジット・ガイダンスを同時に受け取るのに追加の手数料はかからない。
落ちた理由が返ってこないのは、法令がそれを求めていないから
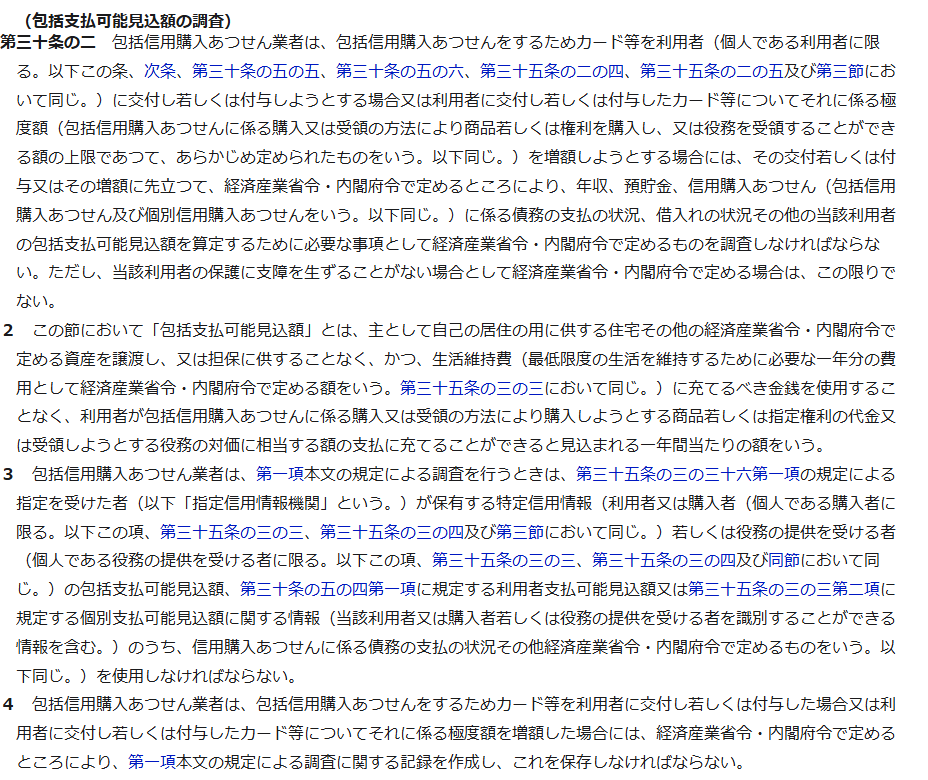
割賦販売法は、カード会社に対して審査にあたる調査を義務づけています。第30条の2第1項は、カードを交付しようとするとき、または極度額を増やそうとするときは、その前に年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況などを調査しなければならないと定めています。第3項では、その調査にあたって指定信用情報機関が保有する特定信用情報を使わなければならないとされ、第4項では調査に関する記録を作成し保存することが求められています。
条文が課しているのはここまでです。調査しろ、記録を残せ、とは書いてありますが、その結果をどう評価したかを申込者へ説明しろとは書かれていません。だから否決の理由は、法令上の義務としては本人に届かない仕組みになっています。
カード会社の側も、審査の中身を公表していません。三井住友カードは自社サイトの解説記事で「カード会社がどのような点を審査しているのか、具体的な審査内容や審査基準が開示されることはありません」と書き、同じページの冒頭で、この記事の内容は三井住友カードの審査基準について明言するものではなく一般的な情報として記載している、と断っています。審査基準を公開しないという方針そのものが、発行会社の公開文書に現れている形です。
なお、調査の対象として法令が挙げている項目と、カードの利用枠がどう決まるかについてはクレジットカードの利用枠はどう決まるかを扱った記事で条文と省令の表に沿って整理しています。
代わりに手に入るのは「指数」と「算出理由」
CICは2026年現在、情報開示の申込み時に希望すると、クレジット・ガイダンスという情報を一緒に返します。中身は2つで、信用状態を表す3桁の指数と、その指数の算出に特に影響した理由です。CICによれば指数は200から800の範囲で算出され、算出理由は影響の大きい順に最大4件が示されます。CICが挙げている算出理由の例は「未入金がないため、指数にプラスの影響を与えています。」という形式のものです。
この指数は、申込書に書く属性からは作られていません。CICは「指数は、『客観的な取引事実』のみを利用して算出します。年齢・性別・年収・学歴・勤務地・居住地などといった属性情報は一切関係ありません。」と明記しています。使われるのは次の5つのカテゴリーです。
| カテゴリー | CICが説明している中身 |
|---|---|
| 支払状況 | 「請求額」や「入金額」などから、請求に対する支払状況を確認する項目 |
| 残高 | 「残債額」などから残高の大小を確認する項目 |
| 契約数 | クレジット情報の件数から、これまで保有された契約数を確認する項目 |
| 契約期間 | 「契約年月日」から現在までの契約期間を確認する項目 |
| 申込件数 | 会員会社からの「照会件数」をもとに、新規契約の申込件数を確認する項目 |
申込件数がカテゴリーに入っている点は、短い期間に何枚も申し込んだ覚えがある人には効いてきます。照会の記録そのものがCICに残るからです。
指数は審査の合否そのものではありません。CICは、会員会社による審査は信用情報とクレジット・ガイダンス情報のほか自社で収集する情報などを踏まえて総合的に行われるため、クレジット・ガイダンス情報は審査において参考にする情報の一つという位置付けになる、と説明しています。
指数と算出理由が会員会社へ渡る範囲も限定されています。CICによれば、提供先は本人が申込みや契約をした会社に限られ、会員会社が使えるのは与信審査の目的に限られます。第三者への提供を望まない場合は停止を選ぶことができ、停止と解除の手続きに手数料はかかりません。
指数480と指数690で、公表値はどれだけ違うか
指数が何点なら通る、という基準をCICは出していません。ただしCICは、指数480の層と指数690の層が実際にどう違うかを、4つの項目について公表しています。抽象的な「信用力」ではなく、カードの使い方の違いとして読める数字です。
| 項目 | 指数480 | 指数690 |
|---|---|---|
| 請求に期日どおり支払った人の割合 | 35.3% | 100% |
| 極度額の合計に対する残債額の割合 | 平均27.1% | 平均3.5% |
| カードキャッシングの残債額 | 平均115,000円 | 1,000円未満 |
| クレジット契約の契約期間 | 平均5年 | 平均15年 |
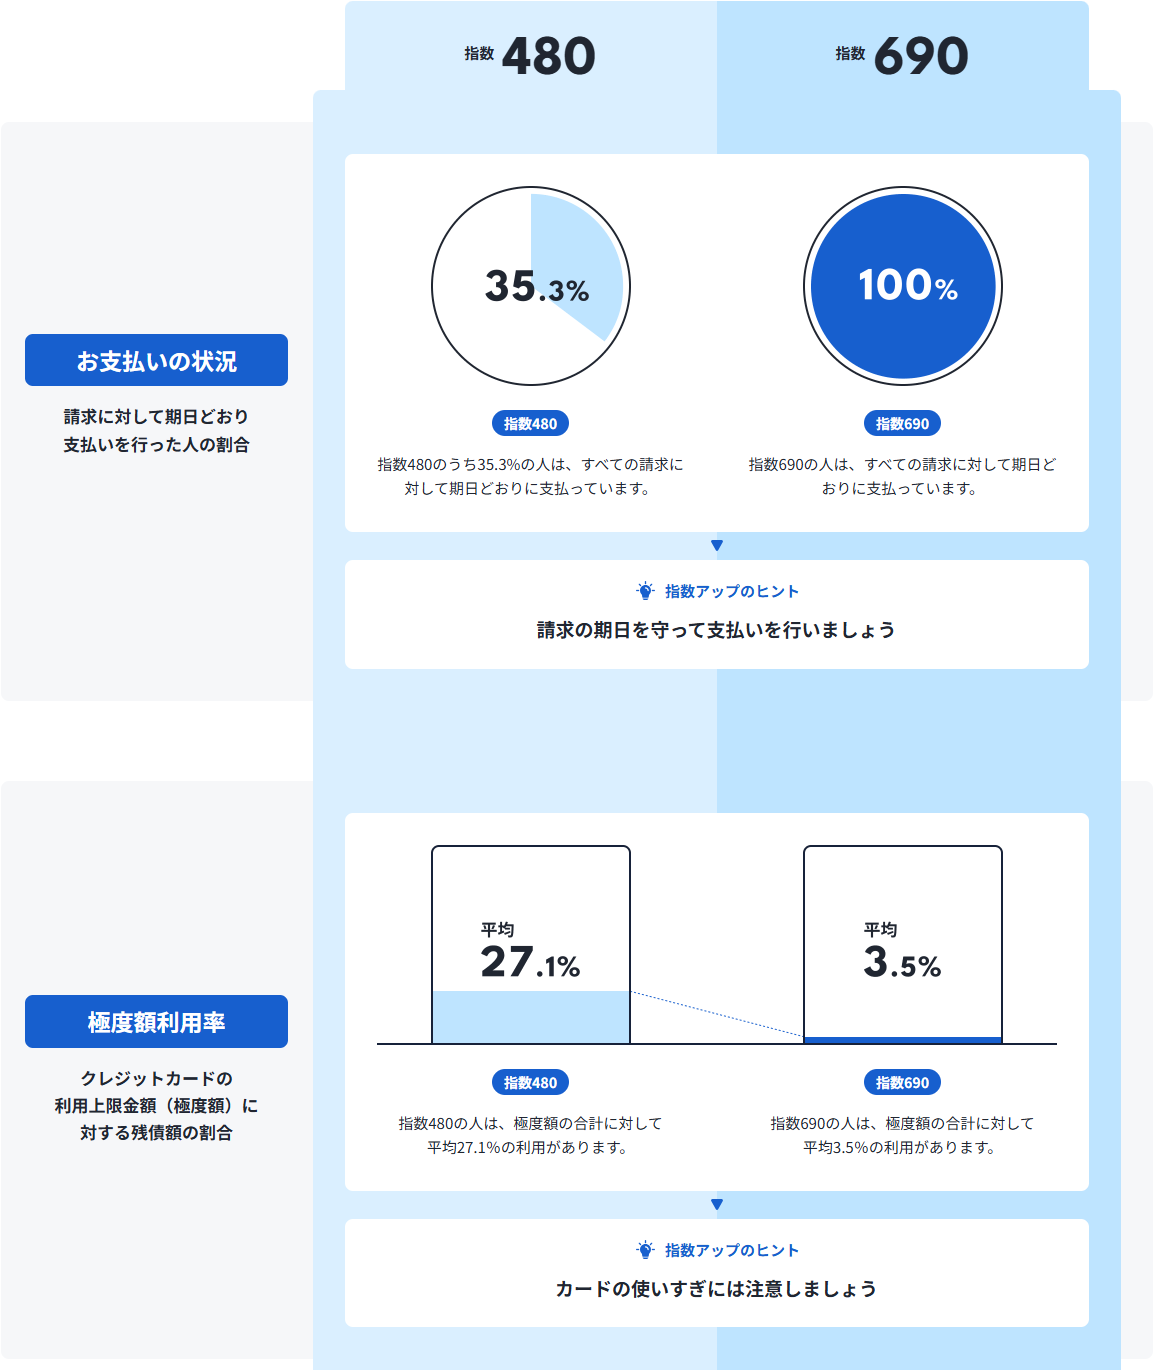
この4項目を並べ直すと、落ちた理由を推し量るときに見るべき順番が見えてきます。期日どおりに払っているかが最初で、次が限度額に対してどれだけ使っているか。利用枠をいっぱいまで使っている状態は、延滞がなくても数字としては指数480側の特徴に近づきます。
指数690側の公表値に近いのはどの状態か
支払い
100%
指数690の層は、すべての請求に対して期日どおりに支払っている(CIC公表)
極度額の使い方
3.5%
極度額の合計に対する残債額の平均。指数480の層は27.1%
キャッシング
1,000円未満
カードキャッシングの残債額。指数480の層は平均115,000円
契約期間
15年
クレジット契約の締結開始から現在までの平均。指数480の層は5年
指数が出ないことがある。その条件もCICが書いている
開示報告書を取り寄せても、指数の欄に数値が出ないことがあります。CICは指数を算出できない場合として、CICに登録されているクレジット契約が契約締結から6か月未満の契約のみである場合、登録されている契約が「返済状況:異動」の契約のみである場合、登録されている電話番号などの情報が最新化されていない場合などを挙げています。この「異動」について、CICは61日以上または3か月以上といった長期にわたる支払いの遅れなどがある場合と説明しています。
つまり、初めてのカードを申し込んで落ちた人は、そもそも指数が出ない側にいる可能性があります。この場合、指数の低さが原因なのではなく、判断材料になる取引の記録がまだ積み上がっていない、というのが開示報告書から読み取れる状態です。
申込みの記録は半年残る。落ちた直後の再申込みはそこに乗る
CICが保有する信用情報は、種類ごとに保有期間が違います。申込みの際に登録される申込情報は照会日から6か月間、契約後に登録・更新されるクレジット情報は契約期間中および契約終了後5年間、契約後の照会を記録する利用記録は利用日から6か月間です。
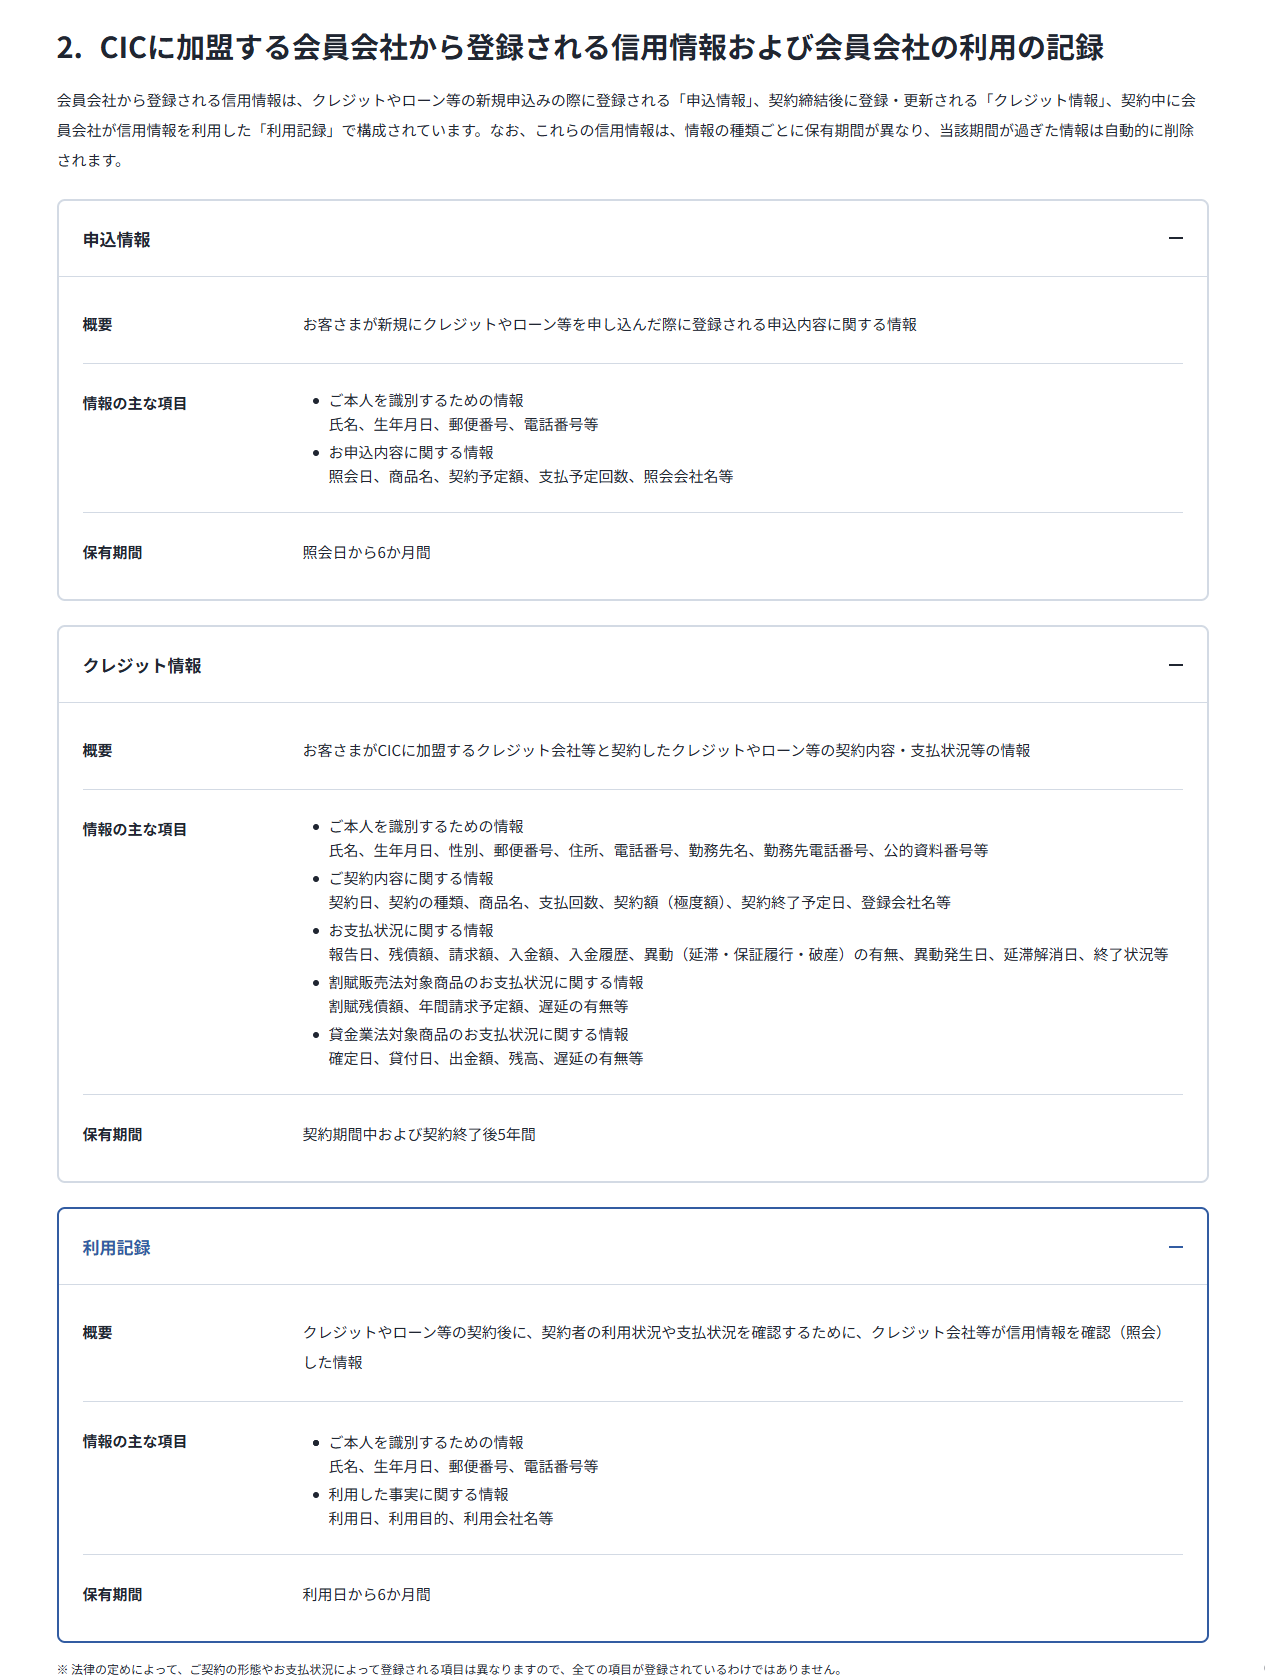
申込情報が6か月残るということは、落ちた直後に別のカードへ申し込めば、その会社からは「直近に申し込んで契約に至っていない記録」が見える状態だということです。指数の算出カテゴリーにも申込件数が入っていました。種類ごとの保有期間は信用情報がいつ消えるかを扱った記事で全7種類をまとめています。
開示の手数料と、受け取るまでの時間
CICの情報開示はインターネットと郵送の2通りです。手数料と所要時間が違うので、急ぐかどうかで選ぶことになります。
| 方法 | 手数料 | 受け取りまで | 用意するもの |
|---|---|---|---|
| インターネット | 500円 | 開示報告書を即時に確認できる。受付は毎日8:00から21:45 | スマートフォン、CICに登録されている電話番号、署名用電子証明書が有効なマイナンバーカード |
| 郵送 | 1,500円 | 申込みから1週間から10日ほどで発送 | 開示申込書、本人確認書類など。手数料は開示利用券(コンビニチケット)または定額小為替証書 |
| 再開示 | 無料 | 初回のインターネット開示から96時間以内 | 初回開示と同じカナ氏名・生年月日・受付番号を取得した電話番号 |
開示される件数にも上限があります。CICは、クレジット情報・申込情報・利用記録はそれぞれ各50件までが開示される、としています。クレジット・ガイダンスについては、情報開示の申込み時に希望する旨のチェックを入れるだけで、追加の手数料は発生しません。
落ちたあとに自分で確認できる順序
- CICの情報開示を申し込む。インターネットなら500円で、申込み時に「クレジット・ガイダンスを希望する」へチェックを入れる。
- 開示報告書の指数と算出理由を見る。算出理由は影響の大きい順に最大4件。指数が出ていない場合は、契約が6か月未満だけか、異動だけか、登録情報が古いかを疑う。
- クレジット情報の入金の状況を確認する。期日どおり支払った割合は、指数480と690を分ける最初の項目として公表されている。
- 申込情報の件数と日付を見る。照会日から6か月間残るため、次の申込みをいつにするかの判断材料になる。
開示報告書で誤りがないか見ておきたい欄
- 氏名・生年月日・電話番号など、本人を識別するための情報。CICは電話番号などの情報が最新化されていないと指数が算出できないことがあるとしている。
- クレジット情報の入金の状況。期日どおりに払ったはずの月が未入金として残っていないか。
- 申込情報に、申し込んだ覚えのない会社名が並んでいないか。
- 利用記録に、契約していない会社からの照会が入っていないか。
この記事で確認できなかったこと
割賦販売法第30条の2の2は、調査で得た事項から算定した包括支払可能見込額に、経済産業大臣及び内閣総理大臣が定める割合を乗じた額を超える極度額は設定してはならないと定めています。この「定める割合」は条文ではなく告示で定められており、今回はその告示そのものに当たることができませんでした。割合の数値は本文に書いていません。
カード会社が個別の否決理由を伝えない運用についても、確認できたのは発行会社が公開している解説記事の記述までで、各社の会員規約の条項単位での裏取りはしていません。審査の通過可能性を数値で示すような記述も、公表された根拠がないため置いていません。
この記事で確認できたこと
- 割賦販売法第30条の2が課しているのは調査と記録の作成・保存であり、結果の理由を申込者へ説明することではない。
- CICのクレジット・ガイダンスは信用状態を200から800の指数で示し、影響した理由を最大4件返す。属性情報は算出に使われない。
- 指数480と指数690の差は、期日どおりの支払い、極度額に対する残債額、キャッシング残債、契約期間の4項目で公表されている。
- 申込情報は照会日から6か月間残る。開示はインターネット500円、郵送1,500円、96時間以内の再開示は無料。
審査の通し方そのものではなく、審査で見られている記録の側を先に押さえる、という順番になります。スコアリングという言葉で語られてきた仕組みの中身についてはクレジットカード審査基準とスコアリングの記事もあわせて読めます。
出典: 株式会社シー・アイ・シー クレジット・ガイダンス(指数の範囲、算出カテゴリー、指数480と690の比較、指数が算出できない場合、第三者提供の停止)
出典: 株式会社シー・アイ・シー CICが保有する信用情報(申込情報・クレジット情報・利用記録の内容と保有期間)
出典: 株式会社シー・アイ・シー 情報開示とは(開示の方法、手数料、再開示、各50件までの開示上限)
出典: e-Gov法令検索 割賦販売法(第30条の2、第30条の2の2)
出典: 三井住友カード クレジットカードの審査基準は?(審査内容や審査基準が開示されない旨の記述。同ページは三井住友カードの審査基準について明言するものではないと注記されている)
いずれも2026年10月13日に取得。


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。