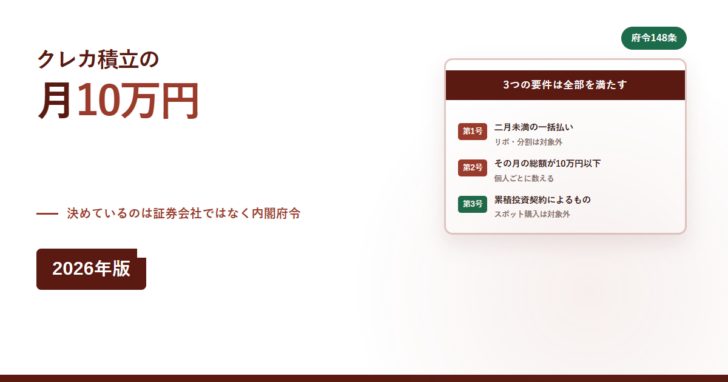
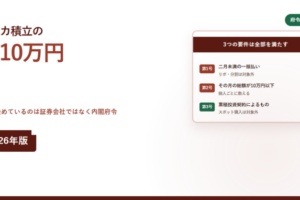
クレジットカードで投資信託を積み立てる「クレカ積立」には、月10万円という上限があります。これは証券会社が決めたサービス仕様ではなく、金融商品取引業等に関する内閣府令の条文に書かれた数字です。
同じ条文には、ほかにも2つの条件が並んでいます。代金を二月未満の期間内に一括して支払うことと、累積投資契約によるものであること。リボ払いや分割払いが選べないのも、スポット購入に使えないのも、この条文が理由です。2026年11月14日にe-Gov法令検索で条文を読み、金融庁の公表資料と合わせて整理しました。
原則は「信用の供与を条件とした売買は禁止」
出発点は金融商品取引法第44条の2第1項第1号です。金融商品取引業者が、信用の供与をすることを条件として有価証券の売買の受託等をする行為のうち、内閣府令で定めるものを禁じています。クレジットカードは代金を後払いにする仕組みなので、そのままでは「信用の供与」に当たります。
そのうえで、金融商品取引業等に関する内閣府令第148条が例外を定めています。見出しは「金融商品取引業者における信用の供与を条件とした有価証券の売買の受託等の禁止の例外」です。クレカ積立は、禁止の原則に対する例外として組み立てられています。
例外になるための3つの要件
第148条は「次に掲げる要件の全てを満たすもの」としたうえで、3つの号を置いています。
| 号 | 要件 | 実務での意味 |
|---|---|---|
| 第1号 | 証票等を提示または通知した個人から受託し、その個人が対価に相当する額を二月未満の期間内に一括して支払い、その額が金融商品取引業者に交付されること | 翌月一括払いに限られる。リボ払いや分割払いは要件を満たさない |
| 第2号 | 前号の有価証券の売買をした月におけるその個人の対価に相当する額の総額が十万円を超えることとならないこと | 月10万円が上限 |
| 第3号 | 当該有価証券の売買が累積投資契約によるものであること | 積立契約に限られる。スポット購入はできない |
3つは「全てを満たすもの」なので、どれか1つでも外れると例外に当たりません。月10万円という数字だけが独り歩きしがちですが、条文はセットで3つを課しています。
「二月未満の一括払い」という書き方
第1号の「二月未満の期間内に一括して支払い」という表現は、割賦販売法の線引きと同じ考え方です。割賦販売法も、2か月を超えない一括払いを「割賦」から外しています。
この結果、クレカ積立では翌月一括払いしか選べません。リボ払いを標準にしているカードでも、積立の分だけは一括扱いになる設計です。2か月という線の意味は翌月一括払いに支払停止の抗弁は使えないでも扱いました。
累積投資契約の4つの条件
第3号の「累積投資契約」も条文に定義があります。金融商品取引業者が顧客から金銭を預かり、その金銭を対価としてあらかじめ定めた期日に有価証券を継続的に売り付ける契約で、次の要件を満たすものとされています。
累積投資契約として認められるための要件
- 有価証券の買付けの方法として、有価証券の種類と買付けのための預り金の充当方法を定めていること。
- 預り金の管理の方法として、顧客からの払込金、顧客が寄託している有価証券の果実、償還金の受入れに基づいて発生した預り金を、累積投資預り金として他の預り金と区分して経理することを定めていること。
- 他の顧客または金融商品取引業者と共同で買い付ける場合には、顧客が買い付けた有価証券につき回記号および番号が特定されたときに、その顧客が単独で所有権を有することが確定することを定めていること。
「あらかじめ定めた期日において継続的に売り付ける契約」という定義なので、買いたいときに買う取引は入りません。クレカでスポット購入ができないのは、サービスの制限ではなく条文の要件です。
10万円に上がる前は5万円だった
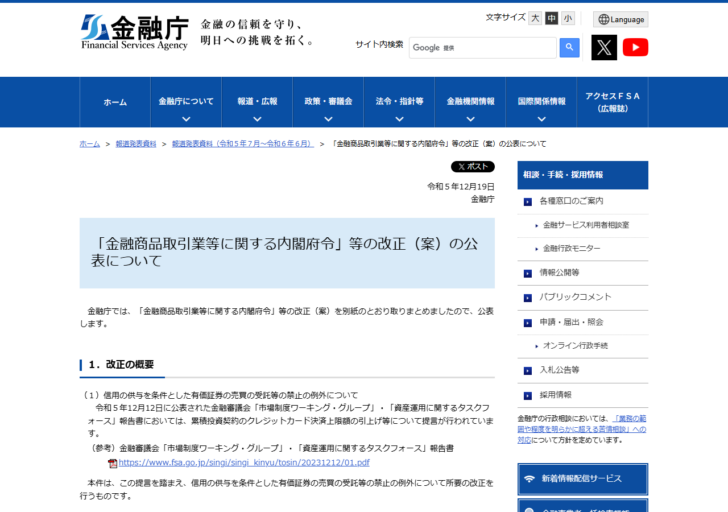
金融庁は令和5年12月19日に改正案を公表し、「令和5年12月12日に公表された金融審議会『市場制度ワーキング・グループ』・『資産運用に関するタスクフォース』報告書においては、累積投資契約のクレジットカード決済上限額の引上げ等について提言が行われています」「本件は、この提言を踏まえ、信用の供与を条件とした有価証券の売買の受託等の禁止の例外について所要の改正を行うものです」と説明しています。
新しいNISAのつみたて投資枠が年120万円(月換算10万円)であることと、クレカ決済の上限がそろった形です。つみたて投資枠を毎月いっぱいまで使う設計が、カード払いでもできるようになりました。
3要件に当てはめると何ができないか
条文から外れる使い方
支払方法
リボ払い・分割払い
第1号が「二月未満の期間内に一括して支払い」を求めています。2か月を超える支払方法は例外の要件を満たしません。
金額
月10万円を超える積立
第2号は「その月の対価に相当する額の総額が十万円を超えることとならないこと」です。超える分はカード決済にできません。
買い方
好きなときのスポット購入
第3号が累積投資契約によるものであることを求めています。あらかじめ定めた期日に継続的に買い付ける契約が前提です。
10万円は「その月の総額」で見る
第2号は「前号の有価証券の売買をした月におけるその個人の同号の対価に相当する額の総額」と書いています。1枚のカードあたりではなく、その個人がその月に行った売買の総額です。
カードを2枚使えば月20万円まで、という読み方は条文からは出てきません。条文は「その個人の」総額としています。同じ証券会社で複数のカードを登録できる場合でも、合算して10万円が上限になる読み方が自然です。
複数の証券会社をまたいだ場合にどう数えるかは、今回確認した条文と公表資料からは読み取れませんでした。実際の取扱いは各社の規約で確かめてください。
ポイント還元は条文の外にある
条文が決めているのは、カード決済を認める要件だけです。何ポイント付けるか、どのカードで何%にするかは各社が決めます。カード会社によってはクレカ積立の還元率を年間利用額などの条件に連動させており、同じ10万円でも戻る額が変わります。
積立の還元条件の実例はOliveのクレカ積立の上乗せプランで扱いました。上限10万円は共通でも、そこに乗る還元は共通ではありません。
月10万円を積んだときの比較
| 還元率 | 月あたり | 年間(12か月) |
|---|---|---|
| 0.5% | 500円相当 | 6,000円相当 |
| 1.0% | 1,000円相当 | 12,000円相当 |
| 2.0% | 2,000円相当 | 24,000円相当 |
| 3.0% | 3,000円相当 | 36,000円相当 |
還元率を仮に置いた単純計算です。実際の還元率と条件は各カード・各証券会社の案内で確かめてください。年会費のかかるカードでは、還元額と年会費を並べて見る必要があります。
この記事で確認できなかったこと
- 改正後の内閣府令が施行された正確な日付。今回はe-Gov法令検索で現行の条文を、金融庁のページで改正案の公表日(令和5年12月19日)を確認した
- 複数の証券会社でクレカ積立をした場合に、10万円をどう合算するか
- 「二月未満の期間内に一括して支払い」の起算点
- 登録金融機関や金融商品仲介業者を通じた場合の取扱い。第149条以下に別の規定がある
- 各カード会社の還元率と上限。条文の範囲外のため本文では扱っていない
よくある質問
クレカ積立の上限はいくらですか。
月10万円です。金融商品取引業等に関する内閣府令第148条第2号が「その月の対価に相当する額の総額が十万円を超えることとならないこと」と定めています。
リボ払いでクレカ積立はできますか。
できません。同条第1号が「二月未満の期間内に一括して支払い」を要件としているためです。
カードでスポット購入はできますか。
できません。同条第3号が累積投資契約によるものであることを求めており、あらかじめ定めた期日に継続的に買い付ける契約が前提です。
カードを2枚使えば月20万円まで積めますか。
条文は「その個人の」その月の総額が10万円を超えないこととしています。枚数で枠が増える読み方は条文からは出てきません。実際の取扱いは各社の規約で確認してください。
以前は5万円だったのはなぜですか。
金融庁は、金融審議会の報告書で累積投資契約のクレジットカード決済上限額の引上げ等について提言が行われたことを踏まえ、所要の改正を行うと説明しています。
ポイントは必ず付きますか。
条文が決めているのはカード決済を認める要件だけで、ポイントの有無や率は各社が決めます。
出典
- e-Gov法令検索「金融商品取引業等に関する内閣府令(平成十九年内閣府令第五十二号)」第148条(2026年11月14日確認)
- 金融庁「『金融商品取引業等に関する内閣府令』等の改正(案)の公表について」(令和5年12月19日)(2026年11月14日確認)




 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。