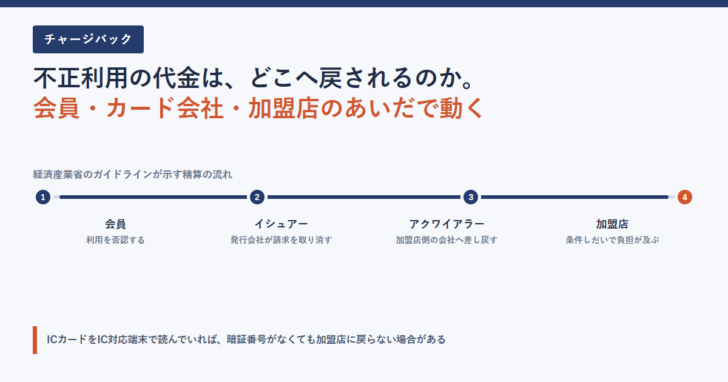
身に覚えのない請求をカード会社に伝えると、その金額が請求から消えることがあります。このとき裏側で動いているのが「チャージバック」です。消費者から見ると「取り消してもらえた」という一点ですが、実際にはカード会社と加盟店側の会社のあいだでお金が戻されています。
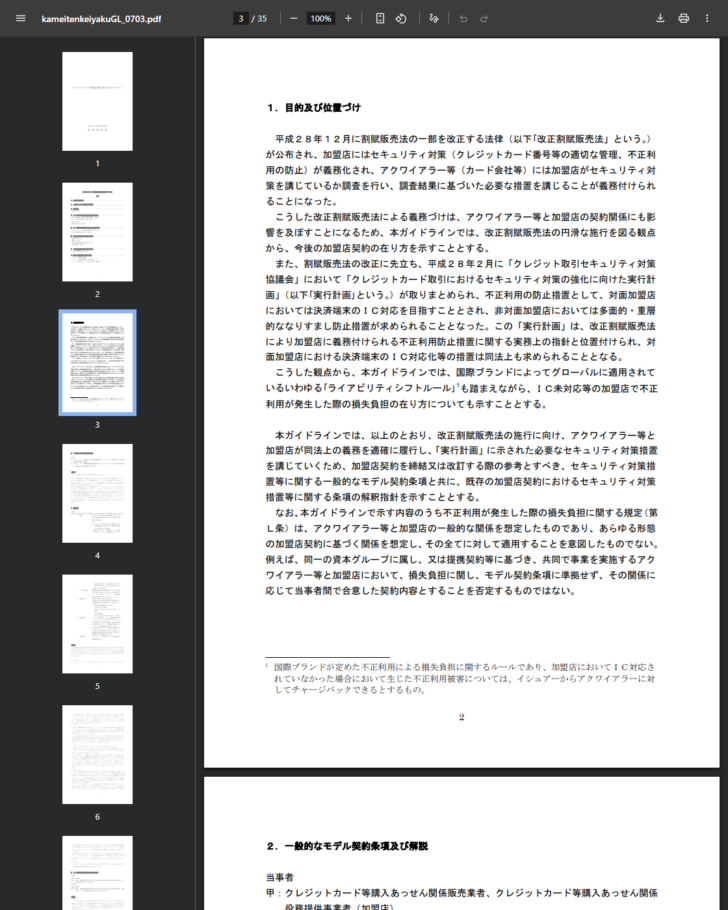
この記事では、2026年11月10日に経済産業省「クレジットカード加盟店契約に関するガイドライン」(2017年7月3日)で確認できた内容を使って、チャージバックが何を指す言葉なのか、誰が負担することになるのかを整理します。
チャージバックは、カード会社どうしの精算ルール
経済産業省のガイドラインは、チャージバックルールを次のように説明しています。
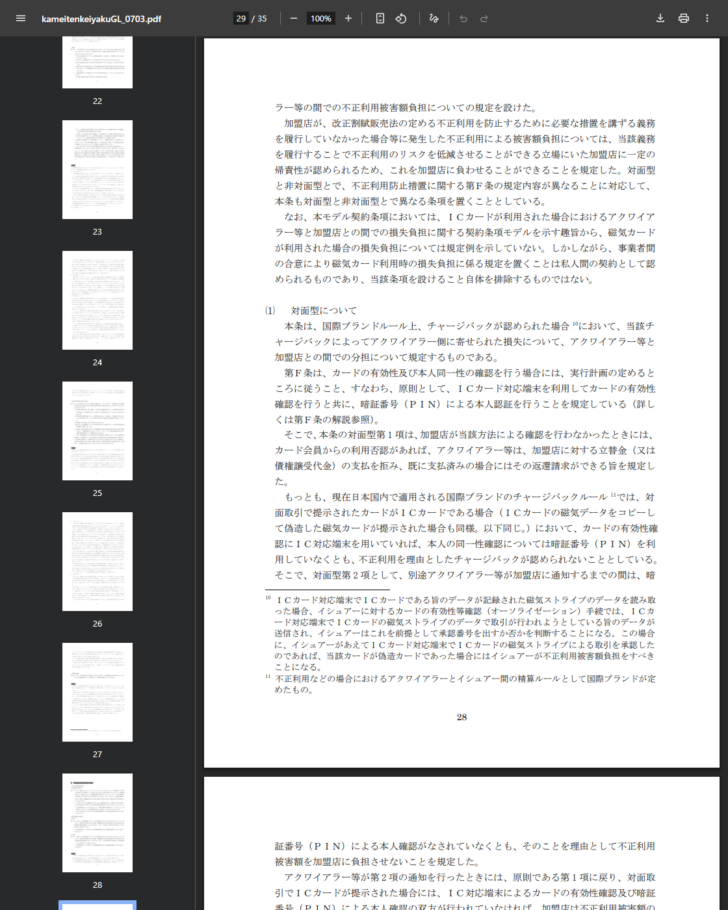
不正利用などの場合におけるアクワイアラーとイシュアー間の精算ルールとして国際ブランドが定めたもの。
経済産業省「クレジットカード加盟店契約に関するガイドライン」(2017年7月3日)脚注11。2026年11月10日閲覧
登場する会社が2つあります。イシュアーはカードを発行してカード会員と契約している会社、アクワイアラーは加盟店と契約している会社です。同じ1枚のカードでも、使う人の側と店の側で契約相手が違います。チャージバックは、この2社のあいだでお金を差し戻すルールで、国際ブランド(VisaやMastercardなど)が定めています。
- 1カード会員
明細に身に覚えのない請求を見つけ、イシュアー(カード発行会社)に利用を否認すると伝える。
- 2イシュアー
国際ブランドのルールに照らして要件を満たすと判断すれば、アクワイアラーに対してチャージバックを行う。
- 3アクワイアラー
チャージバックによって損失が自社側に寄せられる。ガイドラインはこれを「当該チャージバックによってアクワイアラー側に寄せられた損失」と表現している。
- 4加盟店
アクワイアラー等と加盟店の契約に定められた条件に当てはまれば、立替金の支払いを拒まれたり、支払済みの金額の返還を求められたりする。
「支払停止の抗弁」とは別のものです
混同されやすいのが、割賦販売法が定める支払停止の抗弁です。こちらは、商品が届かないなどの理由で販売店に主張できることを、カード会社への支払いにも主張できるという法律上の権利です。チャージバックは法律ではなく、国際ブランドが定めた会社間のルールで、消費者が直接行使する権利ではありません。
| 比べる点 | チャージバック | 支払停止の抗弁 |
|---|---|---|
| 根拠 | 国際ブランドが定めたルール | 割賦販売法 |
| 誰と誰の話か | イシュアーとアクワイアラーのあいだの精算 | カード会員がカード会社に主張する |
| 使う側の立場 | 会員は申し出るだけで、手続きはカード会社が進める | 会員が自分で主張し、書面などで伝える |
| 対象 | 不正利用など、ブランドのルールが定める場面 | 販売業者に対して生じている事由(商品が届かない等) |
| 公開のされ方 | ルール全文は一般に広く公開されていない | 条文がe-Gov法令検索で読める |
支払停止の抗弁については支払停止の抗弁とは?で条件と手順を整理しています。あわせて、2か月以内の翌月一括払いには使えないという線引きは翌月一括払いに支払停止の抗弁は使えないで確認できます。
加盟店にまで負担が及ぶかどうかは、確認の方法で決まる
ガイドラインの第L条は、チャージバックで生じた損失をアクワイアラー等と加盟店のどちらが負うのかを定めるモデル契約条項です。解説には、その考え方が書かれています。
加盟店が、改正割賦販売法の定める不正利用を防止するために必要な措置を講ずる義務を履行していなかった場合等に発生した不正利用による被害額負担については、当該義務を履行することで不正利用のリスクを低減させることができる立場にいた加盟店に一定の帰責性が認められるため、これを加盟店に負わせることができることを規定した。
同ガイドライン 第L条の解説。2026年11月10日閲覧
つまり、店が決められた確認を怠っていたときには、その店に損失が回るという設計です。そして確認の内容は、対面取引とネット取引で分かれています。
対面取引
原則として、ICカード対応端末でカードの有効性を確認し、暗証番号(PIN)で本人認証を行うこととされています。これを行っていなければ、会員から利用否認があったときに、アクワイアラー等は立替金の支払いを拒み、支払済みなら返還を求められます。
対面取引の例外
ガイドラインは、現在日本国内で適用される国際ブランドのチャージバックルールでは、提示されたカードがICカードで、有効性確認にIC対応端末を用いていれば、暗証番号を使っていなくても不正利用を理由としたチャージバックは認められないとしています。
非対面取引(ネット)
加盟店が第F条の定めを守っているかどうかで、損失を加盟店が負うのか、カード会社側が負うのかを振り分ける規定になっています。守っていた場合は免責されますが、その事実を立証するのは加盟店の側です。
発行会社が自ら負担することになる場面も書かれています。
ガイドラインの脚注は、IC対応端末でICカードの磁気ストライプによる取引が行われようとしていることがイシュアーに伝わる仕組みを説明したうえで、「この場合に、イシュアーがあえてICカード対応端末でICカードの磁気ストライプによる取引を承認したのであれば、当該カードが偽造カードであった場合にはイシュアーが不正利用被害額負担をすべきことになる」としています。承認を出した側の判断も問われる、ということです。
もうひとつ押さえておきたいのは、この負担の性質です。ガイドラインは「第L条の規定は、加盟店契約の条項に違反することを要件としてはいるが、その法的性質は損害賠償ではない」と明記し、民法第416条が定める損害の範囲とは必ずしも一致しないと説明しています。
会員の側から見ると、何が起きているのか
チャージバックは会社間のルールなので、カード会員が「チャージバックをしてください」と請求する仕組みではありません。会員がすることは、利用を否認する旨をイシュアーに伝え、調査に必要な情報を出すことです。そのあと会社間でどう精算されるかは、国際ブランドのルールと加盟店契約の内容で決まります。
- いつ・いくら・どこで使われたかを控える。明細の表示名と金額、日付を記録しておきます。
- カード発行会社へ連絡する。連絡先は手元のカード裏面か、各社の公式サイトに載っています。
- カードの利用を止めてもらう。調査中も被害が広がらないようにします。
- 調査に協力する。利用の有無、心当たり、同居家族の利用の可能性などを正確に伝えます。
- 会員規約の補償条件を確認する。補償には届出の期限や免責の定めがあり、会社ごとに違います。
補償の期限と起点についてはクレジットカードを紛失したら補償は60日で各社の違いを確認できます。不正利用そのものの手口と件数はクレジットカードの不正利用は年510億円にまとめています。
確認できなかったこと
- 国際ブランドのチャージバックルールそのものの条文は、一般に公開された形では確認できませんでした。この記事は、経済産業省のガイドラインがその内容をどう説明しているかに基づいています。
- チャージバックが成立するまでの期間や、申し出から結論までの標準的な日数は確認できませんでした。会社と事案によって異なります。
- ガイドラインは2017年7月3日付です。それ以降のブランドルールの変更の有無は確認していません。ガイドライン自身も、暗証番号取引が普及したときには日本国内に適用されるルールが変更される可能性があると述べています。
まとめ
チャージバックは、カード会員が行使する権利ではなく、不正利用などの場面でイシュアーとアクワイアラーのあいだの精算を定めた国際ブランドのルールです。消費者から見れば請求が取り消されるだけですが、その裏では、加盟店がどんな確認をしていたかによって損失の行き先が変わります。
対面ではICカード対応端末と暗証番号、ネットでは本人認証の実施が分かれ目になります。身に覚えのない請求を見つけたら、まずカード発行会社へ連絡すること。会社間でどう精算されるかは、そのあとで動きます。
- 経済産業省「クレジットカード加盟店契約に関するガイドライン」(2017年7月3日)(PDF、2026年11月10日閲覧)
- 割賦販売法(昭和三十六年法律第百五十九号)(e-Gov法令検索、2026年11月10日閲覧)




 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。