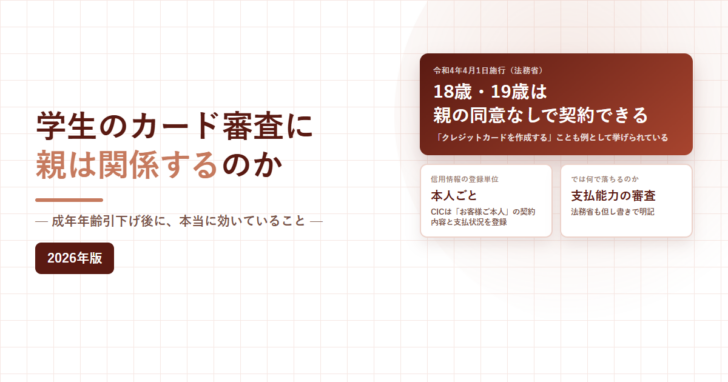
「親がブラックだから、学生の自分もカードが作れないのでは」——この心配は、いまも検索されています。しかし2022年4月1日に民法が改正され、18歳・19歳は親の同意なしでクレジットカードを申し込めるようになりました。しかも信用情報は本人ごとに登録される仕組みです。この記事では、法務省とCIC(指定信用情報機関)が公表している内容だけを使って、いま何が効いていて、何が効かないのかを整理します。
先に結論
- 成年年齢の引下げは令和4年(2022年)4月1日から施行。18歳・19歳は成年です。
- 法務省は、18歳・19歳が親の同意を得ずにできる契約の例として「クレジットカードを作成する」を挙げています。
- ただし同じ文に「支払能力の審査の結果、クレジットカードの作成ができないことがあります」という但し書きが付いています。
- CICは信用情報を「お客様ご本人」の契約内容・支払状況として登録すると説明しています。
- 18歳未満は未成年者。親の同意を得ずに契約した場合、原則として取り消すことができます。
2022年4月1日に何が変わったのか
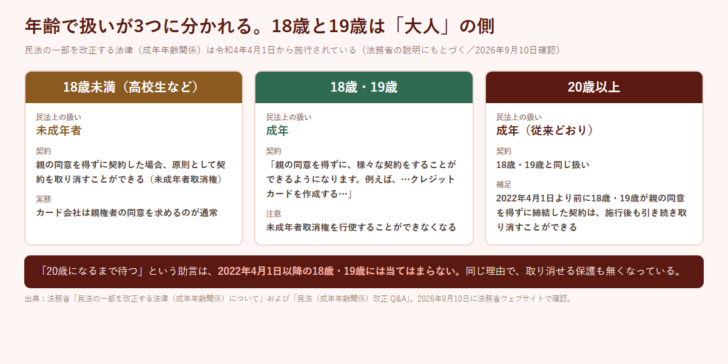
法務省のページは、改正の経緯をこう説明しています。「平成30年6月13日、民法の成年年齢を20歳から18歳に引き下げること等を内容とする民法の一部を改正する法律が成立し、令和4年4月1日から施行されました。」
そして成年年齢の意味を、「単独で契約を締結することができる年齢という意味と、親権に服することがなくなる年齢という意味を持つもの」と説明しています。この2つが、学生のカード申し込みに直結します。
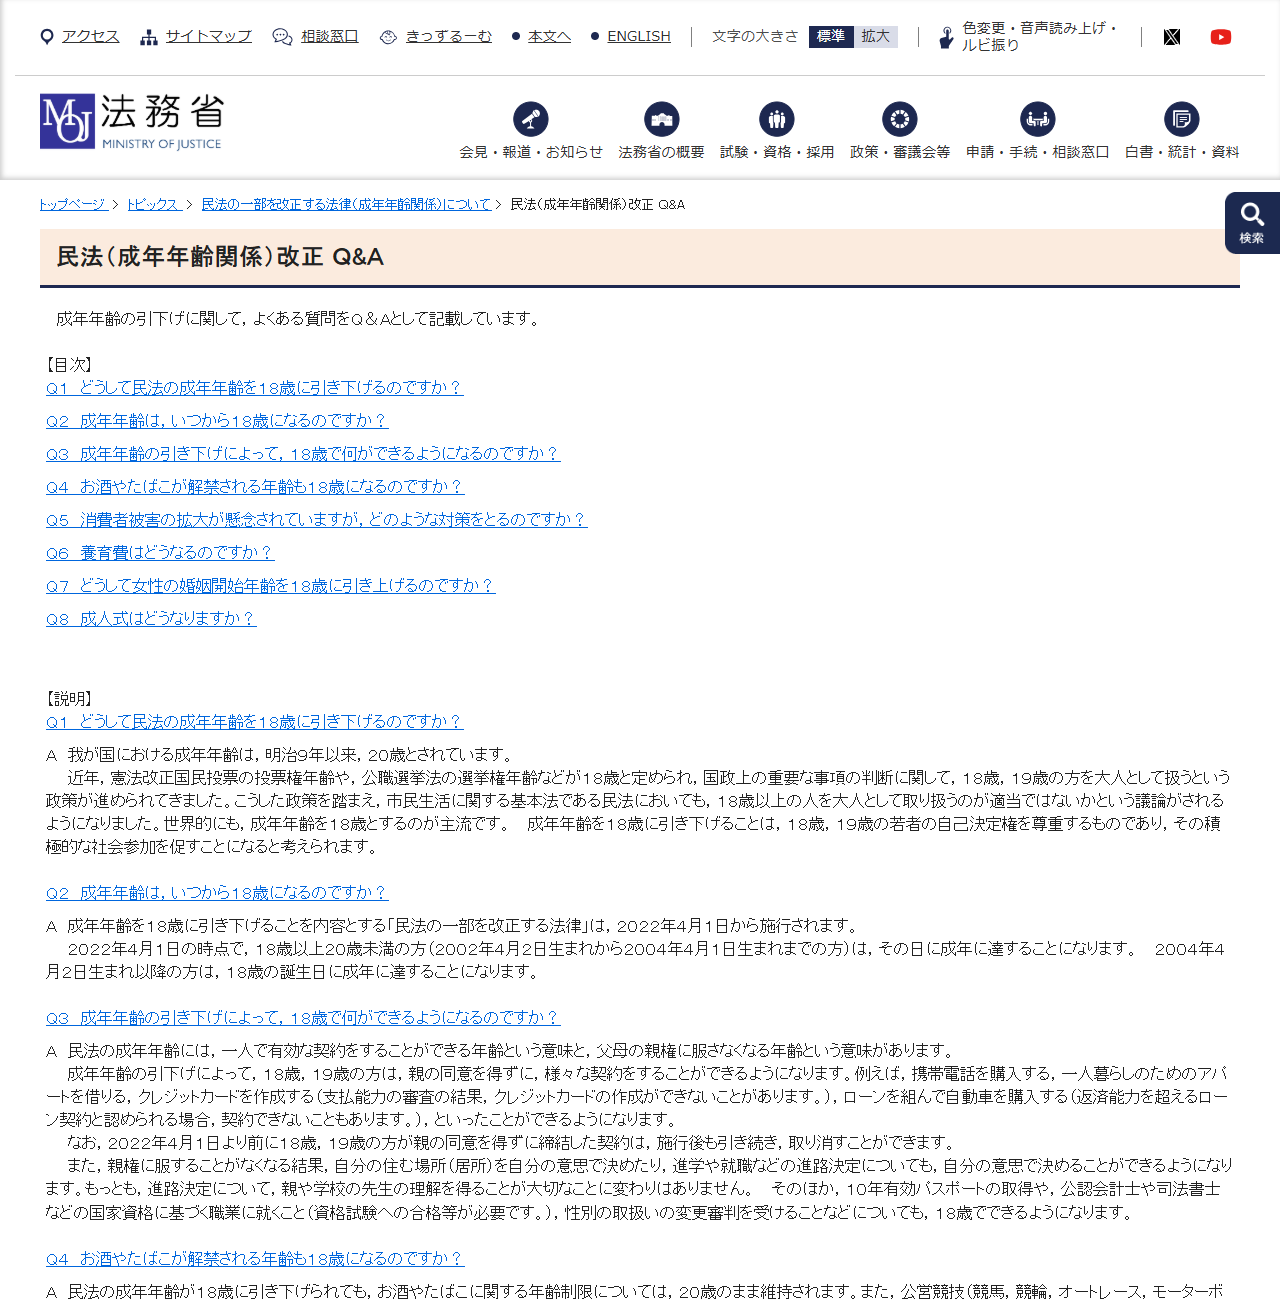
Q&Aには、具体例まで挙げられています。「成年年齢の引下げによって,18歳,19歳の方は,親の同意を得ずに,様々な契約をすることができるようになります。例えば,携帯電話を購入する,一人暮らしのためのアパートを借りる,クレジットカードを作成する(支払能力の審査の結果,クレジットカードの作成ができないことがあります。),ローンを組んで自動車を購入する(返済能力を超えるローン契約と認められる場合,契約できないこともあります。),といったことができるようになります。」
同じ改正で、守られなくなったものもあります。Q&Aは「民法では,未成年者が親の同意を得ずに契約した場合には,原則として,契約を取り消すことができるとされています(未成年者取消権)」としたうえで、「成年年齢を18歳に引き下げた場合には,18歳,19歳の方は,未成年者取消権を行使することができなくなるため,悪徳商法などによる消費者被害の拡大が懸念されています」と書いています。
政府の対応として、消費者教育の充実、消費者契約法の改正、そして「全国共通の3桁の電話番号である消費者ホットライン188の周知や相談窓口の充実」が挙げられています。
なお、経過措置も明記されています。「2022年4月1日より前に18歳,19歳の方が親の同意を得ずに締結した契約は,施行後も引き続き,取り消すことができます。」
信用情報は本人ごとに登録される
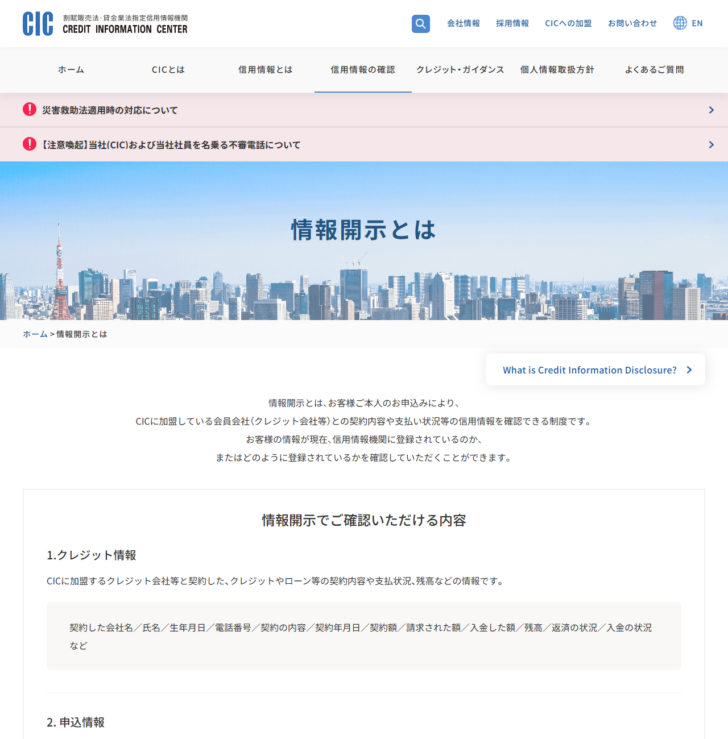
CICは情報開示の制度を、「情報開示とは、お客様ご本人のお申込みにより、CICに加盟している会員会社(クレジット会社等)との契約内容や支払い状況等の信用情報を確認できる制度です」と説明しています。開示で確認できるのは「お客様の情報」であり、家族の情報ではありません。
| 種類 | 内容 |
|---|---|
| クレジット情報 | CICに加盟するクレジット会社等と契約した、クレジットやローン等の契約内容や支払状況、残高などの情報 |
| 申込情報 | クレジットやローンの申し込みに関する情報 |
| 利用記録 | 会員会社が情報を利用した記録 |
| 参考情報等 | 日本貸金業協会または全国銀行協会が、本人等の申告を受けて登録する個人情報 |
| 本人申告情報 | お客さまご本人からの申し出によりCICに登録した本人自身に関する情報(証明書紛失など) |
| クレジットガイダンス情報 | 会員会社が登録するクレジット契約の取引事実に関する情報を分析のうえ算出した情報 |
いずれも本人の契約と支払いに関する情報です。「親が延滞していると子の審査に落ちる」という説明を裏づける記載は、CICの公表資料には見当たりませんでした。心配が消えないなら、自分の情報がどう登録されているかを開示請求で確認するのが確実です。
では、学生が落ちるとしたら何が効いているのか
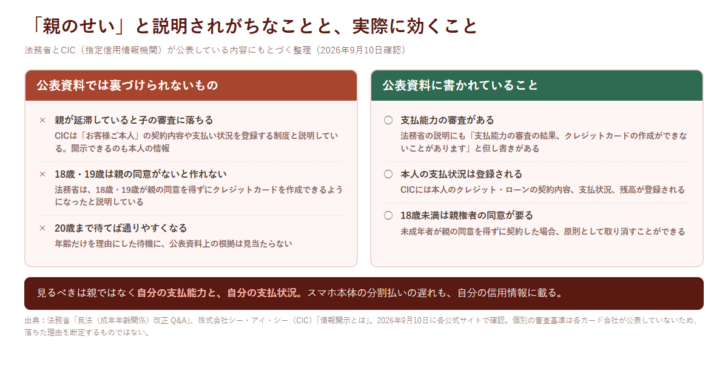
法務省の但し書きが、そのまま答えになっています。「支払能力の審査の結果、クレジットカードの作成ができないことがあります」。見られているのは本人の支払能力です。
スマートフォン本体の分割払いも、クレジット契約として本人の信用情報に登録される種類の取引です。遅れがあれば自分の情報として残ります。
CICは「申込情報」も開示できる情報として挙げています。短期間に何社も申し込むと、その履歴が他社からも見えます。
勤務先や収入の記載が実態と合わないと、確認に時間がかかったり、その時点で止まったりします。
カード会社は個別の審査基準を公表していません。したがって「なぜ落ちたか」を外から断定することはできません。できるのは、公表されている仕組みのうち自分で確認できる部分——自分の信用情報と、申し込み内容——を先に整えておくことです。落ちる原因の一般的な整理はクレジットカードの審査に落ちる15の原因と原因別の審査対策にまとめています。
18歳未満(高校生など)の場合
18歳未満は未成年者のままです。法務省の説明どおり、親の同意を得ずに契約した場合は原則として取り消すことができます。裏を返せば、カード会社にとっては契約が取り消されうる相手なので、親権者の同意を求めるのが通常の運用になります。
この場合、親の同意が得られないなら、その申し込みは進みません。ただしこれは「親の信用情報が原因」ではなく、「同意という手続きが揃っていない」という理由です。2つを混同すると、対処法を間違えます。
通らなかったときの選択肢
銀行口座の残高から即時に引き落とされる仕組みで、与信を伴いません。ネット決済やタッチ決済に使えるものもあります。
あらかじめ預けた保証金の範囲で使うタイプ。クレジットカードの形をとりながら、与信の考え方が異なります。
本会員(親など)の契約に紐づく追加カード。支払い義務は本会員が負う形になるため、条件は各社の規約で確認が必要です。
年齢を待つのではなく、自分の支払いを遅れなく続けることが実質的な対策になります。
支払いが厳しくなってきた段階なら、公的な相談窓口があります。窓口の使い分けはクレジットカードの支払いに困ったら、どこに相談する?金融庁が案内する公的窓口と使い分けにまとめました。
よくある質問
親がブラックリストに載っていると、子はカードを作れませんか?
CICの公表資料は、信用情報を「お客様ご本人」の契約内容や支払い状況として説明しています。親の情報が子の信用情報として登録されるという記載は見当たりませんでした。個別の審査基準は各社が公表していないため、断定はできません。
18歳の大学生ですが、親の同意は必要ですか?
法務省は、18歳・19歳が親の同意を得ずにクレジットカードを作成できるようになったと説明しています。ただし各カード会社が独自に同意や連絡を求めることはありえます。申し込み画面の記載を確認してください。
20歳まで待ったほうが通りやすいですか?
年齢だけを理由にした待機に、公表資料上の根拠は見当たりませんでした。18歳以上であれば民法上は同じ成年です。
高校生でも作れますか?
18歳未満は未成年者です。親の同意を得ずに契約した場合は原則として取り消すことができるため、実務では親権者の同意が求められます。
自分の信用情報はどうやって確認しますか?
CICの情報開示は「お客様ご本人のお申込みにより」利用できる制度です。開示すると、契約内容・支払状況・申込情報などが確認できます。
18歳になって不安なことは?
法務省は、18歳・19歳が未成年者取消権を行使できなくなることを挙げ、消費者ホットライン188の周知などの対応を説明しています。困ったら188に相談できます。
まとめ
- 成年年齢の引下げは2022年4月1日施行。18歳・19歳は親の同意なしでカードを申し込める。
- 効いているのは親の情報ではなく本人の支払能力と支払状況。法務省の但し書きがそのまま根拠になる。
- CICが登録するのは本人の契約内容・支払状況。不安なら開示請求で自分の記録を見る。
- 18歳未満は未成年者なので、親権者の同意という手続きが必要。信用情報の問題とは別。
- 取り消せる保護が無くなった分、188のような相談先を知っておく価値が上がっている。
この記事で参照した一次情報(2026年9月10日確認)
- 法務省「民法の一部を改正する法律(成年年齢関係)について」
https://www.moj.go.jp/MINJI/minji07_00218.html - 法務省「民法(成年年齢関係)改正 Q&A」
https://www.moj.go.jp/MINJI/minji07_00238.html - 株式会社シー・アイ・シー(CIC)「情報開示とは」
https://www.cic.co.jp/mydata/index.html


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。