専業主婦でも、自分名義のクレジットカードを作れますし、配偶者の収入を使って限度額を決めてもらえます。根拠は割賦販売法とその施行規則にあり、条文に手順まで書かれています。2026年11月4日にe-Gov法令検索で割賦販売法第30条の2・第30条の2の2と、割賦販売法施行規則の該当条文を引き、限度額がどう決まるのか、なぜ30万円という数字がよく出てくるのかを条文の言葉で整理しました。
2026年11月4日に条文で確認した要点
- カード会社は、カードを交付するとき・極度額を増やすときに包括支払可能見込額の調査をしなければならない(割賦販売法第30条の2第1項)。
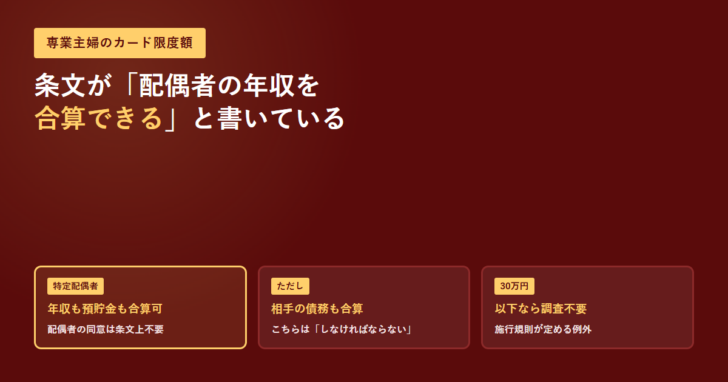
- 主として配偶者の収入で生計を維持している人(条文の言葉で「特定配偶者」)は、配偶者の年収と預貯金を合算して算定できる(同法施行規則)。
- 合算するときは、配偶者の未払いのクレジット債務も合算しなければならない。収入だけを足すわけではない。
- 極度額30万円以下のカードの交付と、30万円を上限とする増額は調査が不要という例外がある。「専業主婦の枠は30万円前後」という話の出どころはここ。
限度額は「包括支払可能見込額」から逆算される
割賦販売法第30条の2第1項は、包括信用購入あつせん業者(カード会社)に対して、カードを交付・付与するときと極度額を増やすときに、利用者の年収・預貯金・クレジット債務の支払状況などを調査する義務を課しています。調査で得た事項をもとに算定するのが「包括支払可能見込額」です。
その先を定めているのが第30条の2の2です。条文は、交付しようとするカードの極度額または増額後の極度額が「調査により得られた事項を基礎として算定した包括支払可能見込額に(中略)経済産業大臣及び内閣総理大臣が定める割合を乗じて得た額を超えるときは、当該カード等を交付し若しくは付与し、又は極度額を増額してはならない」としています。つまり限度額は、支払可能見込額にある割合を掛けた額が天井になります。
| 調査する事項 | 条文が定める調べ方 |
|---|---|
| 年収 | 「利用者から受ける年収の申告その他の適切な方法により行わなければならない」 |
| 預貯金 | 「利用者から受ける預貯金の申告その他の適切な方法により行わなければならない」。利用者の利益の保護を図るため算定に必要な場合に限る |
| クレジット債務の支払状況 | 「利用者の当該包括信用購入あつせん業者に対する信用購入あつせんに係る債務の支払の状況を確認して行わなければならない」 |
| 借入れの状況 | 「利用者の当該包括信用購入あつせん業者からの借入れの状況その他の当該利用者の借入れの状況を勘案して行わなければならない」 |
| 生活維持費 | 別表第二で、利用者と生計を一にする者の合計数と持ち家の有無の区分に応じて定められる |
出典:e-Gov法令検索「割賦販売法施行規則」および「割賦販売法」第30条の2・第30条の2の2(2026年11月4日に確認)。
専業主婦は「特定配偶者」として、配偶者の年収を合算できる
年収がない、あるいは少ない人のための仕組みが条文に書かれています。施行規則は年収の調査について、次のただし書きを置いています。
「ただし、包括信用購入あつせんをするためカード等を他の者の収入又はその収入及び他の者の収入により生計を維持している利用者に交付し又は付与しようとする場合(主として配偶者(婚姻の届出をしていないが事実上婚姻関係と同様の事情にある者を含む。)の収入により生計を維持している者(以下「特定配偶者」という。)以外の者に交付し又は付与しようとする場合にあつては事前に書面その他の適切な方法により当該他の者の同意を得たときに限る。)には、当該他の者から受ける当該他の者の年収の申告その他の適切な方法により、当該利用者及び当該他の者の年収を合算して算定することができる。」
合算できる人と、同意が要る人
特定配偶者
配偶者の同意は不要
主として配偶者の収入により生計を維持している人。婚姻の届出をしていなくても、事実上婚姻関係と同様の事情にあれば含まれる。
特定配偶者以外
事前に書面などで同意が要る
親の収入で生計を維持している学生などが当てはまる。事前に書面その他の適切な方法で同意を得たときに限り合算できる。
合算するときの条件
相手の債務も必ず合算
年収や預貯金を合算するときは、相手の支払時期が到来していない、または支払の義務が履行されていないクレジット債務も合算しなければならない。
条文の順序が大事です。年収と預貯金の合算は「算定することができる」という任意の規定ですが、合算したときの債務の扱いは「合算して算定しなければならない」という義務になっています。配偶者の年収が高くても、配偶者にクレジット債務が多ければ、その分が差し引かれます。
生活維持費の数え方にも仕掛けがあります。施行規則は、生活維持費を「利用者又は購入者等及びその者と生計を一にする者の合計数」で決めるとしたうえで、年収の合算も預貯金の合算もしない場合は「一人とする」という括弧書きを置いています。
読み替えると、配偶者の収入を合算しないまま申し込んだ専業主婦は、年収がほぼゼロで、生活維持費は1人分が引かれるという計算になります。合算するかどうかで、出てくる額がまったく変わります。申込書で配偶者の年収欄が用意されているのは、この合算を使うためです。
生活維持費には地域差の調整もあります。施行規則は別表第三で市町村を区分し、居住地域の区分に応じて別表第二の額を調整する仕組みを置いています。同じ世帯構成でも、住んでいる市町村で差し引かれる額が変わることになります。
「30万円」という数字が出てくる理由
専業主婦の限度額として10万円から30万円という範囲がよく挙がります。この30万円は、条文に出てくる数字です。施行規則は、調査が不要になる場合として次を挙げています。
「包括信用購入あつせんをするため極度額が三十万円以下のカード等を利用者に交付し若しくは付与しようとする場合又は利用者に交付し若しくは付与したカード等についてそれに係る極度額を三十万円を上限として増額しようとする場合」。つまり、30万円以下に収めるなら、カード会社は包括支払可能見込額の調査をしなくてよいのです。
| 除外される場合 | 条文の内容 |
|---|---|
| 支払義務が履行されないと認めるとき | 指定信用情報機関が保有する特定信用情報を使用することにより、交付・増額の時点で利用者の支払の義務が履行されないと認めるとき |
| 自社への債務が50万円超 | 特定信用情報により、当該利用者の当該業者に対する包括信用購入あつせんに係る債務の額が50万円を超えると認めるとき |
| 未払いの債務が100万円超 | 特定信用情報により、支払時期の到来していない、または支払の義務が履行されていない包括信用購入あつせんに係る債務の額が100万円を超えると認めるとき |
この例外があるため、年収の申告をしなくても30万円以下の枠なら発行しやすくなります。逆に、30万円を超える枠がほしいなら、年収の申告と合算が避けて通れません。
限度額を上げたいときに効く順番
条文の構造から、打てる手は限られます。順番に見ていきます。
限度額を動かすために条文上できること
- 配偶者の年収と預貯金を合算してもらう。特定配偶者なら配偶者の同意は条文上不要だが、申告は必要。
- 合算すると生活維持費が「1人」ではなく世帯の人数で計算される。世帯人数と持ち家の有無で額が変わる。
- 配偶者側のクレジット債務を減らす。合算したときは相手の未払債務も合算されるため、ここが直接効く。
- 30万円の枠で始めて、支払いを続ける。30万円を上限とする増額までは調査なしで動かせる余地がある。
- 30万円を超える枠がほしい段階で、年収の申告と合算を前提に増額を申し出る。
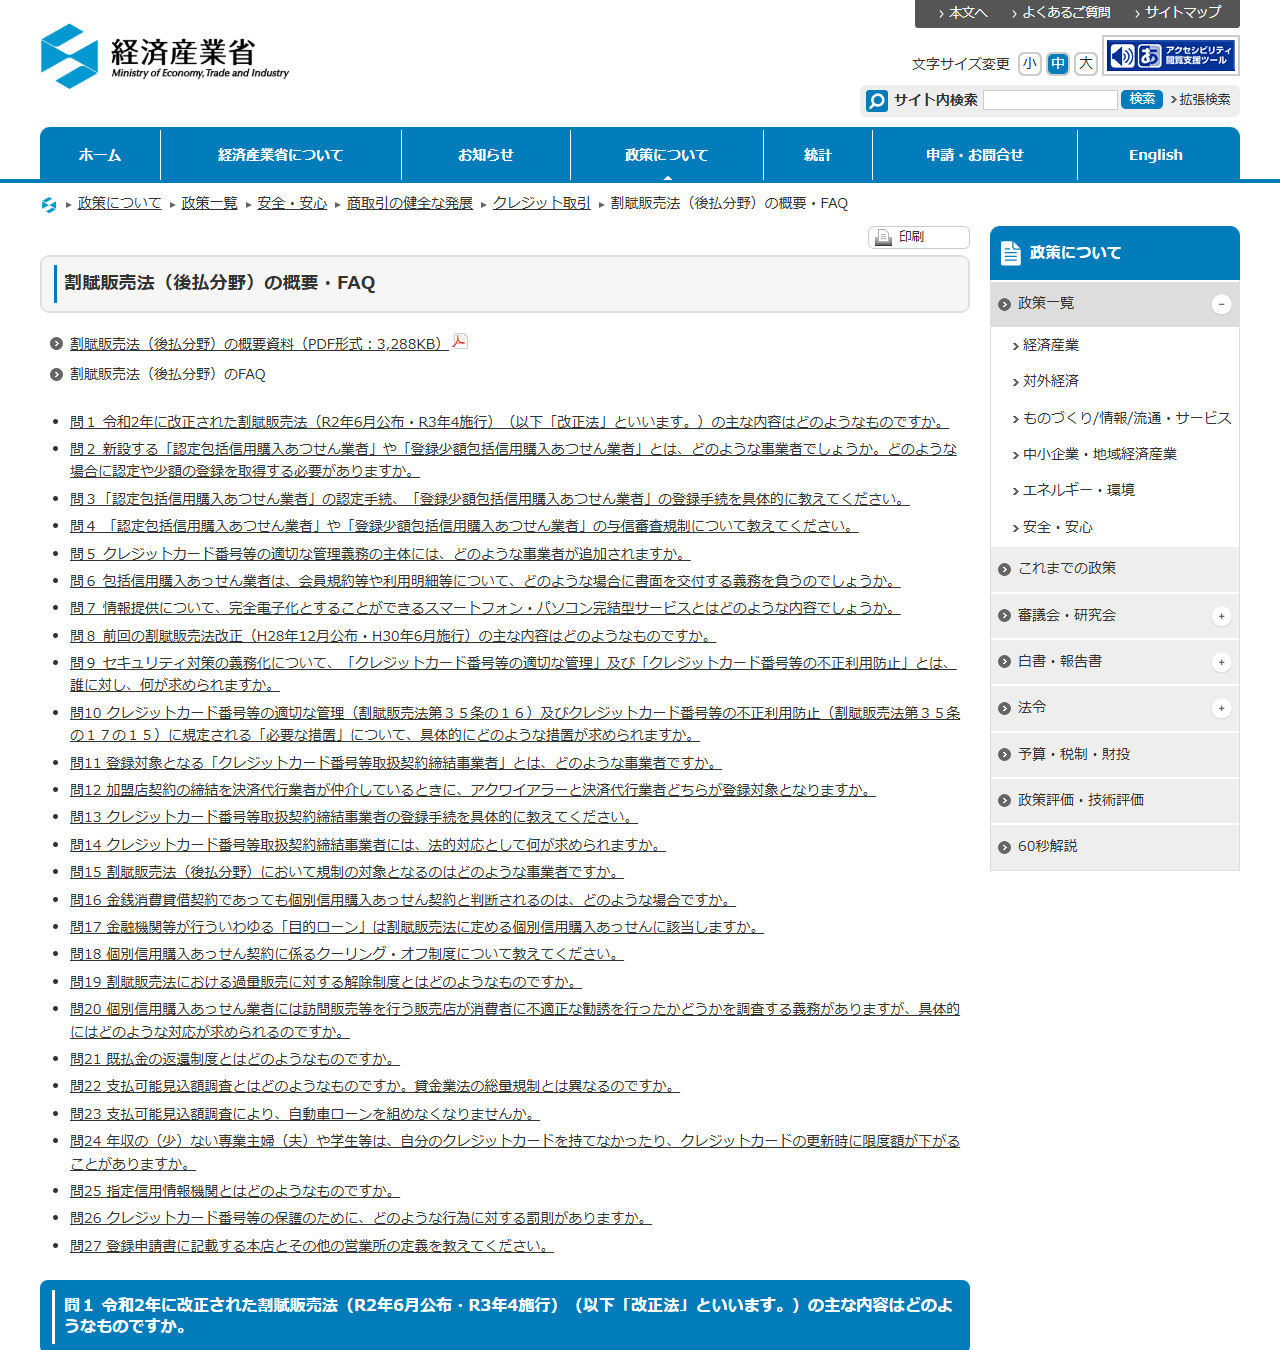
経済産業省は「割賦販売法(後払分野)の概要・FAQ」で、問24として「年収の(少)ない専業主婦(夫)や学生等は、自分のクレジットカードを持てなかったり、クレジットカードの更新時に限度額が下がることがありますか。」という質問を立てています。問22では「支払可能見込額調査とはどのようなものですか。貸金業法の総量規制とは異なるのですか。」も扱われています。
兼業で働いている場合はどうなるか
自分に年収がある場合、合算は「できる」規定のままです。自分の年収だけで算定することも、配偶者の年収を合算して算定することもあり得ます。どちらで算定するかはカード会社の運用になりますが、条文上は合算する余地が残っています。
| 状況 | 年収の扱い | 生活維持費の人数 |
|---|---|---|
| 合算しない(自分の年収のみ) | 利用者の年収だけ | 1人として算定 |
| 特定配偶者として合算 | 利用者+配偶者の年収(預貯金も合算可) | 生計を一にする者の合計数 |
| 特定配偶者以外が合算 | 事前の書面等による同意を得たときに限り合算 | 生計を一にする者の合計数 |
合算すると生活維持費の人数が増えて差し引かれる額も増えますが、年収の増え方のほうが大きいのが通常です。自分の信用情報に何が登録されているかは本人開示で確かめられます。手順はVisa・Mastercard・JCBの違いとは別の話になりますが、カード番号が変わったときに起きることはカード番号が変わったら継続課金はどうなる?にまとめてあります。
家族カードという選択肢もあります。家族カードは本会員の与信にぶら下がる仕組みなので、専業主婦本人の年収が審査の対象になりません。自分名義の枠が要るのか、支払手段があればよいのかで選び分けることになります。
よくある質問
Q. 専業主婦でも自分名義のクレジットカードを作れますか。
A. 作れます。割賦販売法施行規則は、主として配偶者の収入により生計を維持している人を「特定配偶者」として、配偶者の年収と預貯金を合算して算定できるとしています。
Q. 配偶者の同意は要りますか。
A. 特定配偶者の場合、条文上は事前の同意を要件としていません。同意が必要と書かれているのは「特定配偶者以外の者に交付し又は付与しようとする場合」です。
Q. 事実婚でも合算できますか。
A. 条文は配偶者について「婚姻の届出をしていないが事実上婚姻関係と同様の事情にある者を含む」としています。
Q. 年収を合算すると限度額は必ず上がりますか。
A. 必ずとは言えません。合算するときは相手の支払時期が到来していない、または支払の義務が履行されていないクレジット債務も合算しなければならないと定められています。配偶者側の債務が大きければ相殺されます。
Q. なぜ30万円という枠をよく見るのですか。
A. 施行規則が、極度額30万円以下のカードの交付と、30万円を上限とする増額を調査不要の場合として挙げているためです。ただし指定信用情報機関の情報で支払義務が履行されないと認めるときなどは除かれます。
Q. 総量規制とは違うのですか。
A. 違います。総量規制は貸金業法の仕組みで、ここで扱っているのは割賦販売法の支払可能見込額調査です。経済産業省のFAQも問22でこの2つの違いを扱っています。
この記事で参照した一次情報
- e-Gov法令検索 割賦販売法(昭和36年法律第159号)第30条の2・第30条の2の2
- e-Gov法令検索 割賦販売法施行規則(昭和36年通商産業省令第95号)
- 経済産業省 割賦販売法(後払分野)の概要・FAQ
- e-Gov法令検索 割賦販売法施行令(昭和36年政令第341号)

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。