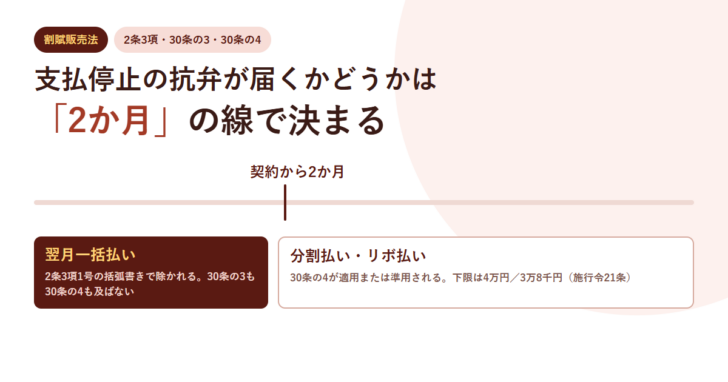
通販で買った商品が届かない。修理のはずが直っていない。そんなとき「カード会社への支払いを止められる」と聞いたことがあるかもしれません。これは割賦販売法が定めた権利ですが、翌月一括払いで買った場合には使えません。条文が「2か月」という線を引いているためです。どの払い方なら届く保護なのかを整理します。
先に結論
- 割賦販売法2条3項1号は、契約した時から2か月を超えない範囲で受領するものを包括信用購入あっせんから除いています。翌月一括払いはここに当たります。
- 支払停止の抗弁を定めた30条の4は、2条3項1号の包括信用購入あっせんについて定めた条文です。
- リボ払い(2条3項2号)には、30条の5が30条の4を準用しています。
- 金額の下限があります。施行令21条により、分割などは4万円、リボは3万8千円に満たないものには適用されません。
- 遅延損害金の上限を定めた30条の3も、同じく2条3項1号に係る契約を対象にしています。
「2か月を超えない」で線が引かれている
割賦販売法2条3項1号は、カード等を交付して代金を立て替え、利用者からあらかじめ定められた時期までに受領することを包括信用購入あっせんと定義しています。そのうえで、括弧書きでこう除いています。
(当該利用者が当該販売業者から商品若しくは権利を購入する契約を締結し、又は当該役務提供事業者から役務の提供を受ける契約を締結した時から二月を超えない範囲内においてあらかじめ定められた時期までに受領することを除く。)
買った時から2か月以内に受け取り終わるなら、そもそもこの類型に入らない、という書き方です。日本のクレジットカードで標準になっている翌月一括払いは、締め日から支払日までが通常1か月強です。2か月を超えないため、1号の定義から外れます。
図1 払い方と割賦販売法上の位置づけ
翌月一括払い
契約から2か月以内に受領が終わる
2条3項1号の括弧書きで除かれる
分割払い(3回以上)・ボーナス払いなど2か月を超えるもの
2条3項1号に当たる
30条の3・30条の4が直接適用される
リボ払い
2条3項2号に当たる
30条の5により30条の4を準用
支払停止の抗弁はどこまで届くか
30条の4は、販売業者に対して生じている事由をもって、支払いを請求するあっせん業者に対抗できると定めています。
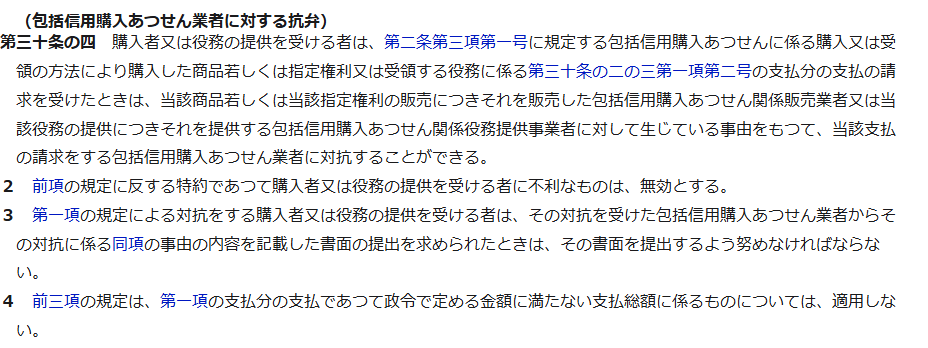
読むべき点が3つあります。1つ目は冒頭の「第二条第三項第一号に規定する包括信用購入あつせんに係る」という限定です。2か月以内で終わる払い方は、ここから外れます。
2つ目は2項で、この規定に反する特約であって購入者に不利なものは無効とされています。契約書に「一切の抗弁を主張しない」と書いてあっても効きません。
3つ目が4項です。政令で定める金額に満たない支払総額に係るものには適用しないとあります。少額の買い物は対象外ということです。
下限は4万円と3万8千円
その金額は割賦販売法施行令21条にあります。

1項が4万円、2項が3万8千円です。2項は30条の5で準用する場合、つまりリボ払いの場合を指します。分割とリボで2,000円の差がついているのは、リボの読み替えが支払総額ではなく現金販売価格を基準にしているためです。
| 払い方 | 条文上の位置 | 抗弁 | 金額の下限 |
|---|---|---|---|
| 翌月一括払い | 2条3項1号の括弧書きで除外 | 条文の対象外 | — |
| 2回払い・ボーナス一括(2か月以内で終わる場合) | 同上 | 条文の対象外 | — |
| 分割払い(2か月を超え3回以上) | 2条3項1号 | 30条の4が直接適用 | 4万円(施行令21条1項) |
| リボ払い | 2条3項2号 | 30条の5で30条の4を準用 | 3万8千円(施行令21条2項) |
「カードで払ったから安心」という理解は、払い方によって正しくなくなります。高額な商品をあえて分割やリボにする必要はありませんが、支払停止の抗弁という制度が翌月一括払いには用意されていないことは、知っておいて損はありません。抗弁の使い方そのものは支払停止の抗弁とは?にまとめています。
遅延損害金の上限も同じ線の内側にある
2か月の線が効くのは抗弁だけではありません。30条の3は、契約が解除された場合などに請求できる金額の上限を定めています。
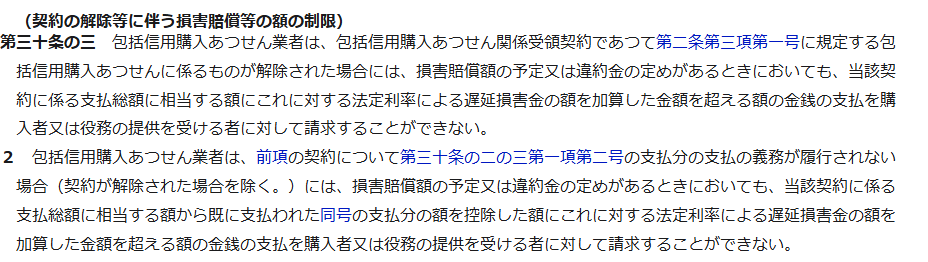
1項は、損害賠償額の予定や違約金の定めがあるときでも、支払総額に相当する額に法定利率による遅延損害金を加算した金額を超える額を請求できないとしています。2項は、契約が解除されていない場合について、支払総額から既に支払われた額を控除した額を基準に同じ制限を置いています。
この条文も冒頭で「第二条第三項第一号に規定する包括信用購入あつせんに係るもの」と書いています。翌月一括払いはここでも外側です。払えなかったときの遅延損害金は、約款で定められた率がそのまま適用されます。
| 条文 | 内容 | 翌月一括払いに及ぶか |
|---|---|---|
| 30条の3 | 解除等に伴う損害賠償等の額の制限(法定利率が上限) | 及ばない |
| 30条の4 | 販売業者に対して生じている事由をあっせん業者に対抗できる | 及ばない |
| 30条の4第2項 | これに反する不利な特約は無効 | 及ばない |
| 30条の5 | リボ払いへの準用 | —(リボに関する規定) |
一括払いで困ったときに残る手段
では翌月一括払いなら泣き寝入りかというと、そうではありません。相手は販売業者ですから、民法や消費者契約法に基づく主張は、契約の相手方である販売業者に対して行うことになります。カード会社との関係でも、不正利用であれば各社の補償制度が別にあります。
もうひとつ、払い方は買ったあとに変えられる場合があります。あとから分割、あとからリボといった仕組みです。ただし、それで2条3項1号や2号に当てはまることになるのかどうかは、条文の文言からは一義的に読み取れませんでした。少なくとも「困ったら後から分割にすれば抗弁が使える」と当て込むのは、根拠のある考え方とは言えません。買う時点でどの払い方にするかを決めておくほうが確実です。
補償の起点についてはクレジットカードを紛失したら補償は60日で、会社ごとの違いを確認しています。支払いそのものに困っている場合の相談先はクレジットカードの支払いに困ったら、どこに相談する?にまとめました。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 2回払いが必ず対象外かどうか | 締め日と支払日の組み合わせで2か月を超える場合がありうる。カード会社ごとの実際の日程までは確認していない |
| あとから分割・あとからリボの扱い | 購入後に払い方を変えた場合の起算については、条文から一義的に読み取れなかった |
| 各社の遅延損害金の率 | この記事では条文の制限の有無までとし、会社ごとの率は扱っていない |
| 抗弁が認められた事例 | 裁判例にはあたっていない |
| 海外の加盟店での扱い | 国際ブランドのルールとの関係は確認していない |
まとめ
割賦販売法は、契約した時から2か月を超えない範囲で受領が終わるものを包括信用購入あっせんの定義から外しています。翌月一括払いはこの括弧書きに当たるため、支払停止の抗弁を定めた30条の4も、遅延損害金の上限を定めた30条の3も届きません。
届くのは、2か月を超えて3回以上に分ける分割払いと、30条の5で準用されるリボ払いです。さらに金額の下限があり、分割は4万円、リボは3万8千円に満たない支払総額には適用されません。
払い方を決めるときの判断材料は手数料だけではない、ということです。とくに高額で、届くかどうかに不安がある買い物では、どの制度が働く払い方なのかも一度見ておいてください。
この記事で参照した一次情報
- e-Gov法令検索「割賦販売法」 https://laws.e-gov.go.jp/law/336AC0000000159(第2条3項1号の定義と2か月の括弧書き、同2号、第30条の3 契約の解除等に伴う損害賠償等の額の制限、第30条の4 包括信用購入あつせん業者に対する抗弁、第30条の5 リボ払いへの準用)
- e-Gov法令検索「割賦販売法施行令」 https://laws.e-gov.go.jp/law/336CO0000000341(第21条1項の4万円、同2項の3万8千円)
条文は2026年9月26日にe-Gov法令検索で確認しました。条文は改正されることがあります。この記事は制度の説明であり、個別の取引についての法律上の助言ではありません。実際の対応は、カード会社の窓口や消費生活センターにご相談ください。

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。