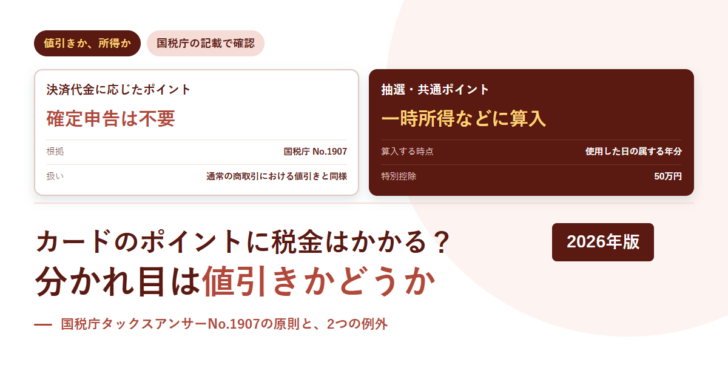
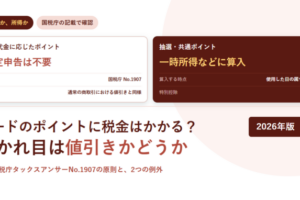
クレジットカードのポイントに税金はかかるのか。国税庁のタックスアンサーNo.1907は、決済代金に応じて付与されるポイントについて「通常の商取引における値引きと同様の行為が行われたものとして、確定申告をする必要はありません」と答えています。ただし、同じページの注記に例外が書かれています。抽選キャンペーンで当たったポイントと、共通ポイント制度の運営企業から付与されたポイントです。どこで線が引かれているのかを、国税庁の記載で確認します(2026年9月26日確認)。
先に結論
- 決済代金に応じて企業から付与されるポイントは、課税対象となる経済的利益には該当しないものとして取り扱われます。確定申告は不要です。
- 例外は2つ。ポイント付与の抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイントと、共通ポイント制度によりその制度を運営する企業から付与されたポイントを使用した場合です。
- 例外にあたる場合は、使用したポイント相当額を、使用の目的に応じて一時所得や事業所得など各種所得金額の計算上、総収入金額に算入します。
- 一時所得は特別控除額50万円を控除するため、他の一時所得との合計が年間50万円を超えなければ確定申告は不要です。
- 一般的な給与所得者は、給与以外の所得が年間20万円を超えなければ確定申告が不要で、一時所得は50万円を控除した残額に2分の1を乗じて計算するため、合計が90万円を超えない限り申告は不要とされています。
- 医薬品購入など所得控除の対象となる支出にポイントを使った場合は、2つの計算方法のいずれかを選びます。
決済代金に応じたポイントは「値引き」と同じ扱い
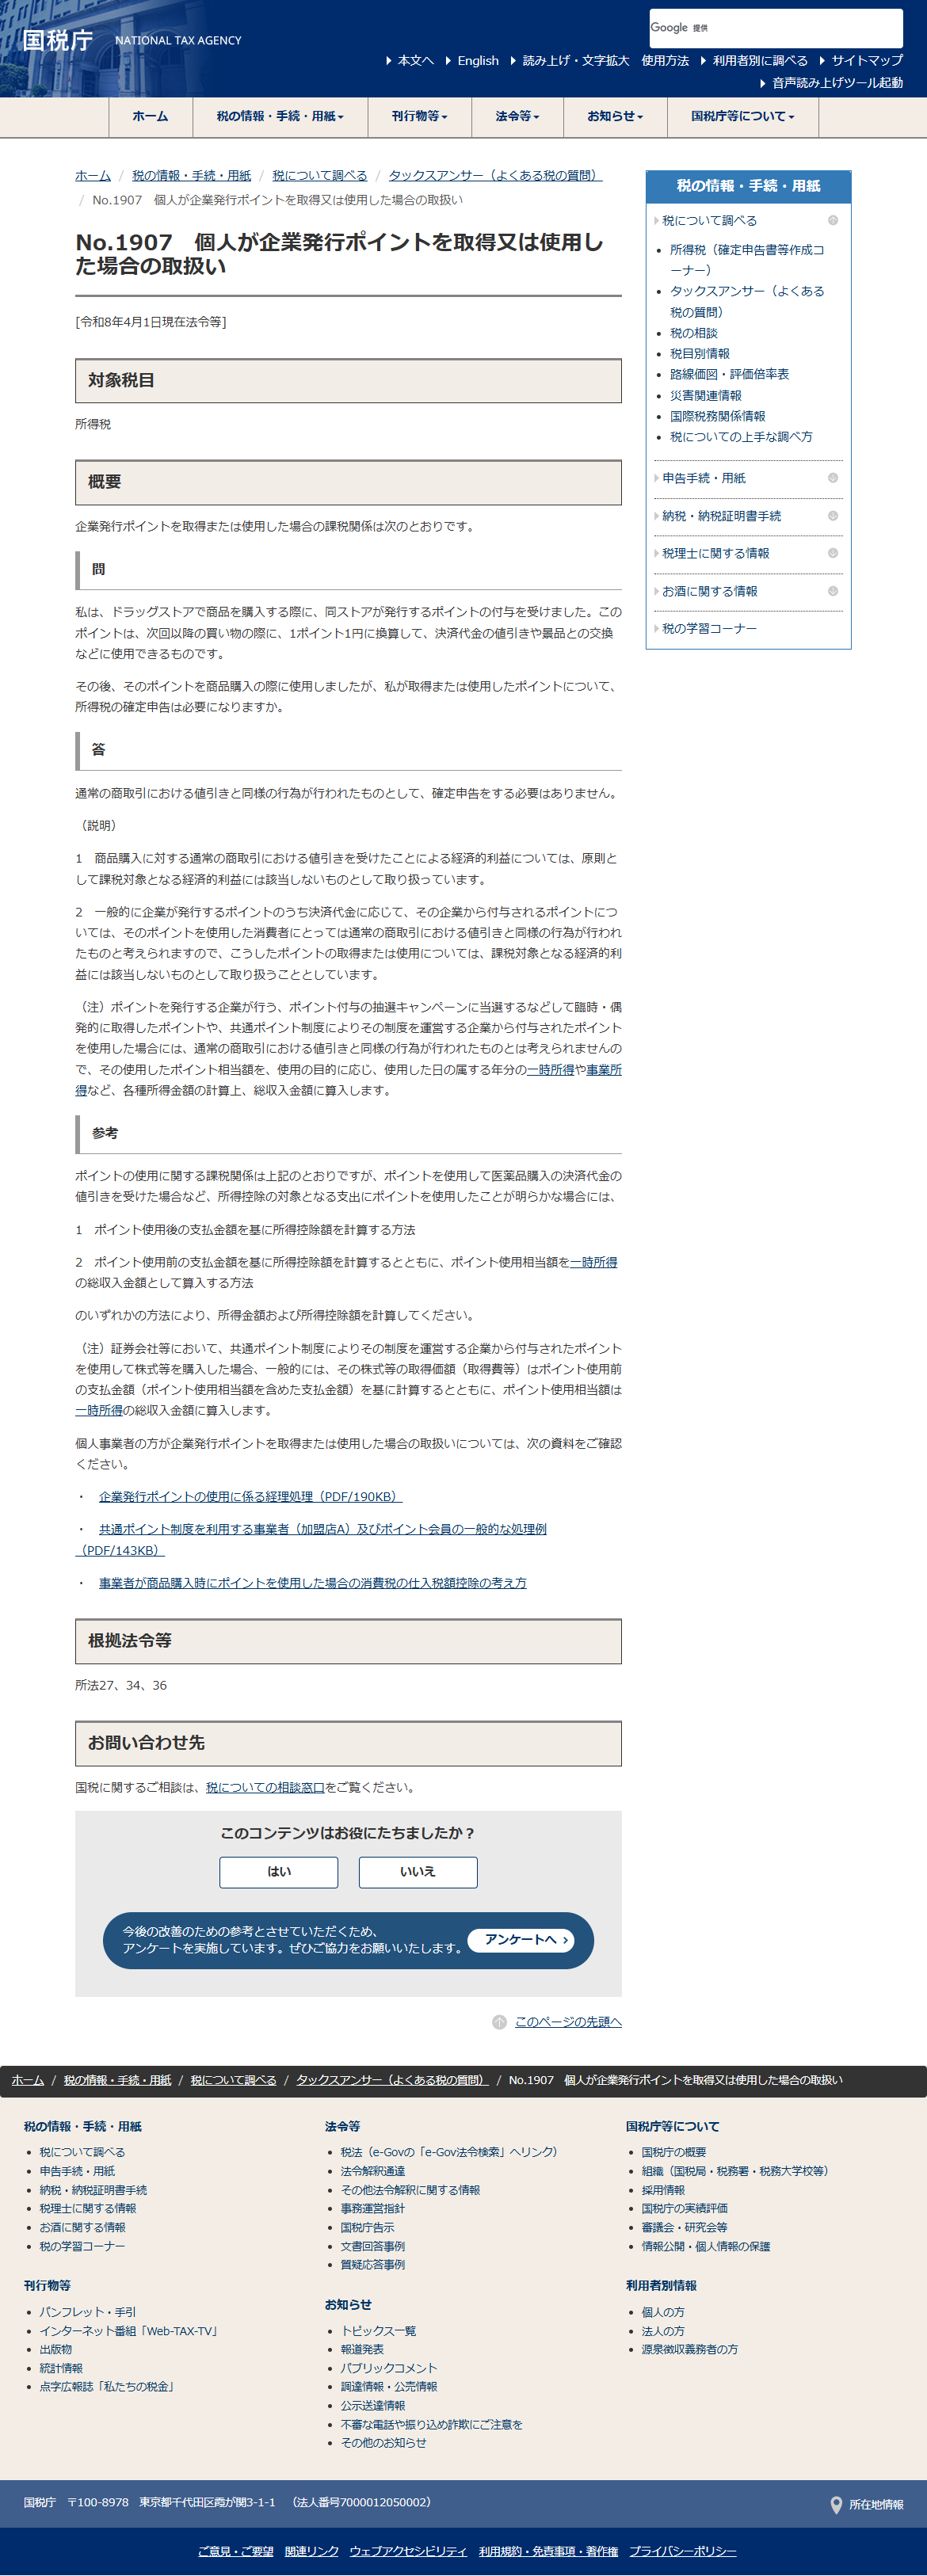
国税庁のタックスアンサーNo.1907は、ドラッグストアでの買い物を例に、問と答の形で説明しています。
| 段落 | 内容 |
|---|---|
| 答 | 通常の商取引における値引きと同様の行為が行われたものとして、確定申告をする必要はありません |
| 説明1 | 商品購入に対する通常の商取引における値引きを受けたことによる経済的利益については、原則として課税対象となる経済的利益には該当しないものとして取り扱っている |
| 説明2 | 決済代金に応じてその企業から付与されるポイントは、使用した消費者にとって通常の商取引における値引きと同様の行為が行われたものと考えられるため、取得または使用については課税対象となる経済的利益には該当しないものとして取り扱う |
| 根拠法令等 | 所法27、34、36 |
クレジットカードの通常のポイント還元は、決済代金に応じて付与されるものです。この説明2に当てはまるため、貯めても使っても確定申告の対象にはなりません。
例外は「臨時・偶発的」と「共通ポイント」
同じページの注記に、当てはまらないケースが書かれています。
図1 国税庁の注記が挙げる2つの例外
例外1 臨時・偶発的に取得したポイント
ポイントを発行する企業が行う、ポイント付与の抽選キャンペーンに当選するなどして取得したもの。
決済代金に応じたものではないため、値引きとは考えられません。
例外2 共通ポイント制度の運営企業からのポイント
共通ポイント制度によりその制度を運営する企業から付与されたポイントを使用した場合。
買った店からの値引きではないため、同じ扱いにはなりません。
| 項目 | 国税庁の記載 |
|---|---|
| 算入するもの | 使用したポイント相当額 |
| どの所得か | 使用の目的に応じ、一時所得や事業所得など |
| いつの年分か | 使用した日の属する年分 |
| 計算上の位置づけ | 各種所得金額の計算上、総収入金額に算入 |
ポイントを「もらった時点」ではなく「使った時点」で、使った日の属する年分に算入するという建て付けです。貯めたまま使っていないポイントについては、この注記の対象になりません。
共通ポイント制度に関する注記は、どのポイントがこれに当たるかを個別に列挙していません。クレジットカードのポイントが共通ポイント制度の運営企業から付与されたものにあたるかどうかは、そのポイントの仕組みによります。判断に迷う場合は税務署にご確認ください。
一時所得になっても、50万円の特別控除がある
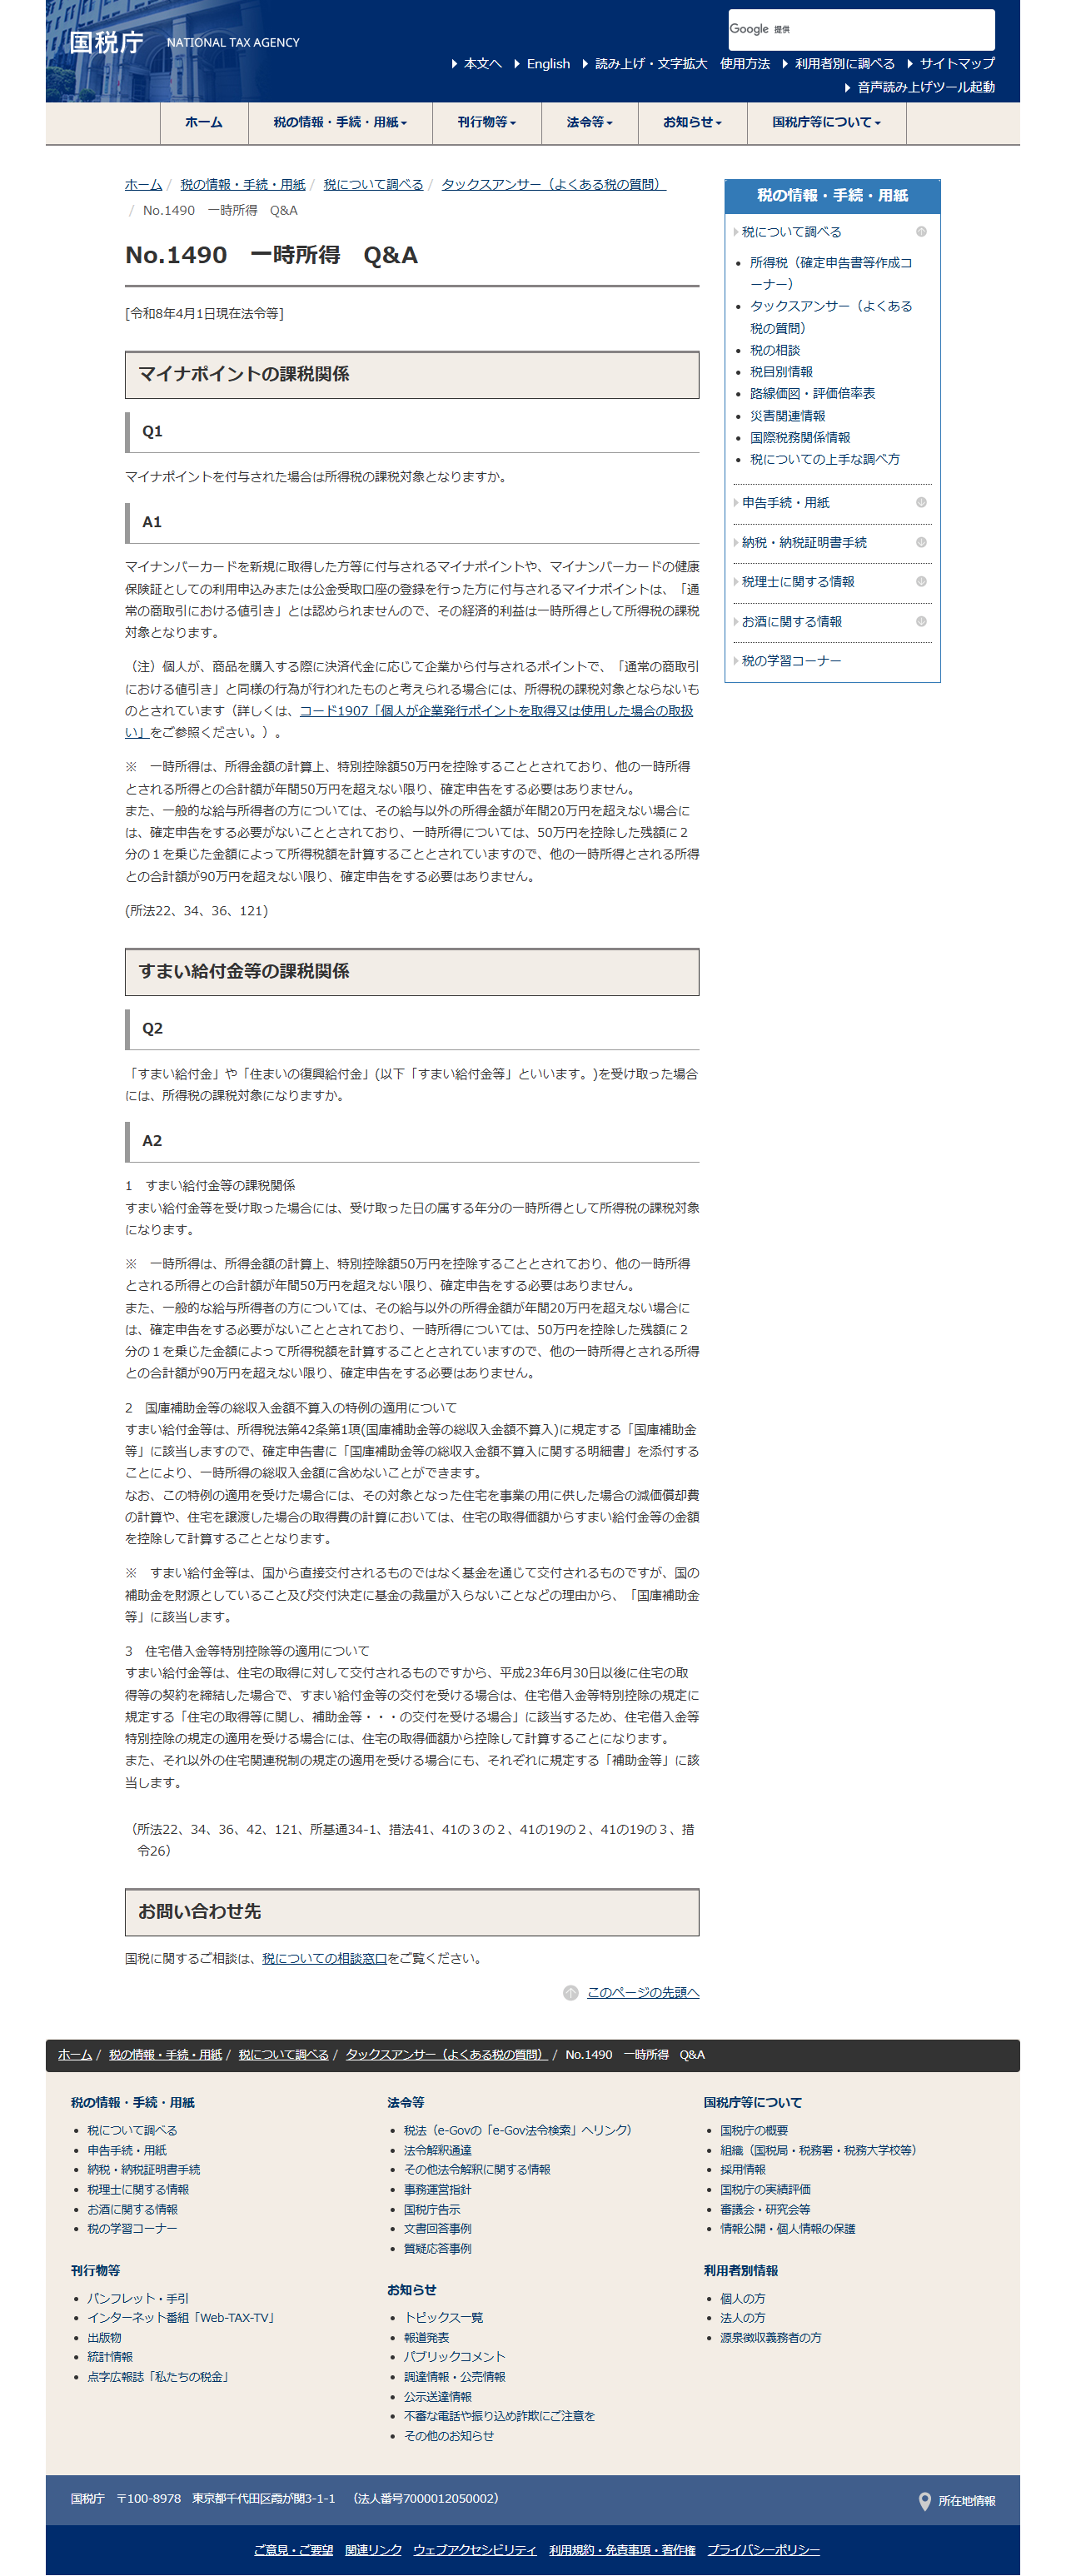
例外にあたって一時所得として算入することになった場合でも、すぐに申告が必要になるとはかぎりません。国税庁のタックスアンサーNo.1490に、一時所得の扱いが書かれています。
| 立場 | 確定申告が不要とされる範囲 |
|---|---|
| 一般 | 一時所得は特別控除額50万円を控除するため、他の一時所得とされる所得との合計額が年間50万円を超えない限り、確定申告をする必要はない |
| 一般的な給与所得者 | 給与以外の所得金額が年間20万円を超えない場合は申告不要。一時所得は50万円を控除した残額に2分の1を乗じて計算するため、他の一時所得との合計額が90万円を超えない限り、確定申告をする必要はない |
90万円という数字は、50万円の特別控除と2分の1の計算から導かれています。合計90万円なら、50万円を引いた40万円の2分の1で20万円となり、給与所得者の20万円の基準にちょうど収まる形です。
No.1490には、マイナンバーカードを新規に取得した方等に付与されるマイナポイントについて「『通常の商取引における値引き』とは認められませんので、その経済的利益は一時所得として所得税の課税対象となります」という記載があります。決済に応じた還元ではない給付型のポイントは扱いが変わる、という具体例です。
所得控除の対象にポイントを使ったとき
No.1907の「参考」には、もう一つ実務的な説明があります。医薬品購入の決済代金の値引きを受けた場合など、所得控除の対象となる支出にポイントを使ったことが明らかな場合の計算方法です。
| 方法 | 計算のしかた |
|---|---|
| 方法1 | ポイント使用後の支払金額を基に所得控除額を計算する |
| 方法2 | ポイント使用前の支払金額を基に所得控除額を計算するとともに、ポイント使用相当額を一時所得の総収入金額として算入する |
医療費控除の対象になる医薬品をポイントで買った場面が該当します。どちらの方法でもよいとされていますが、混ぜて使うことはできません。
さらに注記として、証券会社等において共通ポイント制度の運営企業から付与されたポイントを使用して株式等を購入した場合、一般的にはその株式等の取得価額はポイント使用前の支払金額を基に計算するとともに、ポイント使用相当額は一時所得の総収入金額に算入するとされています。ポイント投資をしている人は確認しておきたい記載です。
確認する順番
自分のポイントがどちらか見分ける4つの問い
- 決済代金に応じて付いたポイントか。カードの通常還元はここに当たります。
- 抽選やキャンペーンで臨時に当たったポイントか。注記が挙げる例外の1つ目です。
- 共通ポイント制度の運営企業から付与されたポイントか。例外の2つ目です。
- 使ったのか、貯めたままか。注記は「使用した場合」の扱いを定めています。
還元率そのものの仕組みはクレジットカードの基本をまとめた記事で扱っています。税金の支払いにカードを使う場合の手数料は税金のクレジットカード払いの手数料の記事にまとめました。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| どのポイントが共通ポイント制度にあたるか | 具体的なサービス名の列挙はない |
| 入会キャンペーンのポイントの扱い | 「抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイント」という記載があるのみ |
| ポイントを商品券やマイルに交換した場合 | 今回参照したページには記載がない |
| 失効したポイントの扱い | 記載がない |
| 個人事業者の経理処理の詳細 | No.1907から別のPDF資料が案内されているが、この記事では参照していない |
まとめ
クレジットカードの通常のポイント還元は、決済代金に応じて付与されるものです。国税庁は、こうしたポイントの取得または使用について、課税対象となる経済的利益には該当しないものとして取り扱うとしています。確定申告は不要です。
例外は、抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイントと、共通ポイント制度の運営企業から付与されたポイントを使用した場合です。この場合は、使用したポイント相当額を、使用した日の属する年分の一時所得や事業所得などに算入します。
一時所得には50万円の特別控除があり、一般的な給与所得者なら合計90万円を超えない限り申告は不要とされています。取扱いは改定されることがあります。実際の申告にあたっては、国税庁のタックスアンサーで最新の記載を確認したうえで、税務署または税理士にご相談ください。この記事は一般的な情報提供であり、個別の事案についての税務上の助言ではありません。
この記事で参照した情報
- 国税庁 タックスアンサー「No.1907 個人が企業発行ポイントを取得又は使用した場合の取扱い」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1907.htm(決済代金に応じたポイントが課税対象となる経済的利益に該当しないこと、抽選キャンペーンと共通ポイント制度の例外、使用した日の属する年分への算入、所得控除の対象に使った場合の2つの方法、株式等を購入した場合の取得価額、根拠法令等)
- 国税庁 タックスアンサー「No.1490 一時所得 Q&A」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490qa.htm(一時所得の特別控除額50万円、給与所得者の20万円と90万円の基準、マイナポイントが一時所得として課税対象になること)
2026年9月26日に国税庁のタックスアンサーで確認しました。記載の要旨は当サイトによる整理で、公式の解説ではありません。税制および取扱いは改定されることがあります。個別の判断は税務署または税理士にご確認ください。


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。