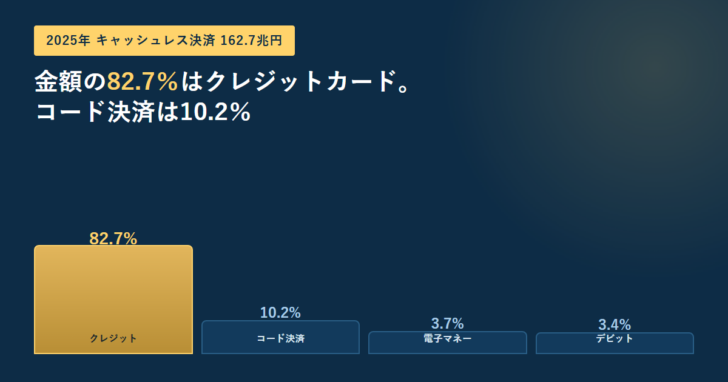
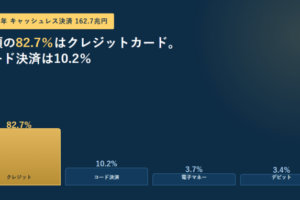
キャッシュレス決済というと、スマートフォンのコード決済を思い浮かべる人が多いかもしれません。しかし金額で見ると、話はまったく違います。経済産業省が2026年3月31日に公表した算出結果によると、2025年のキャッシュレス決済額162.7兆円のうち、82.7%にあたる134.6兆円がクレジットカードでした。コード決済は10.2%、電子マネーは3.7%、デビットカードは3.4%です。この記事では、同省が公表している2018年以降の内訳を並べ、どの決済手段が伸びてどれが縮んでいるのかを確かめます。
公表値の要点
2025年のキャッシュレス決済比率は58.0%(162.7兆円)。国内指標での数値です。
分子の内訳はクレジットカード82.7%、コード決済10.2%、電子マネー3.7%、デビットカード3.4%。
政府の中間目標は2030年までに国内指標で65%、将来的な目標は80%です。
2025年の内訳——金額の8割超はクレジットカード
経済産業省は「2025年のキャッシュレス決済比率を算出しました」という報道発表で、比率とその分子の内訳を公表しています。副題は「キャッシュレス決済比率は58.0%、2030年の目標達成に向け堅調に拡大」です。
| 決済手段 | 決済額 | キャッシュレス決済に占める割合 |
|---|---|---|
| クレジットカード | 134.6兆円 | 82.7% |
| コード決済 | 16.6兆円 | 10.2% |
| 電子マネー | 6.0兆円 | 3.7% |
| デビットカード | 5.5兆円 | 3.4% |
| 合計 | 162.7兆円 | 100% |
8年間の推移を並べると、動いているのは2つだけ
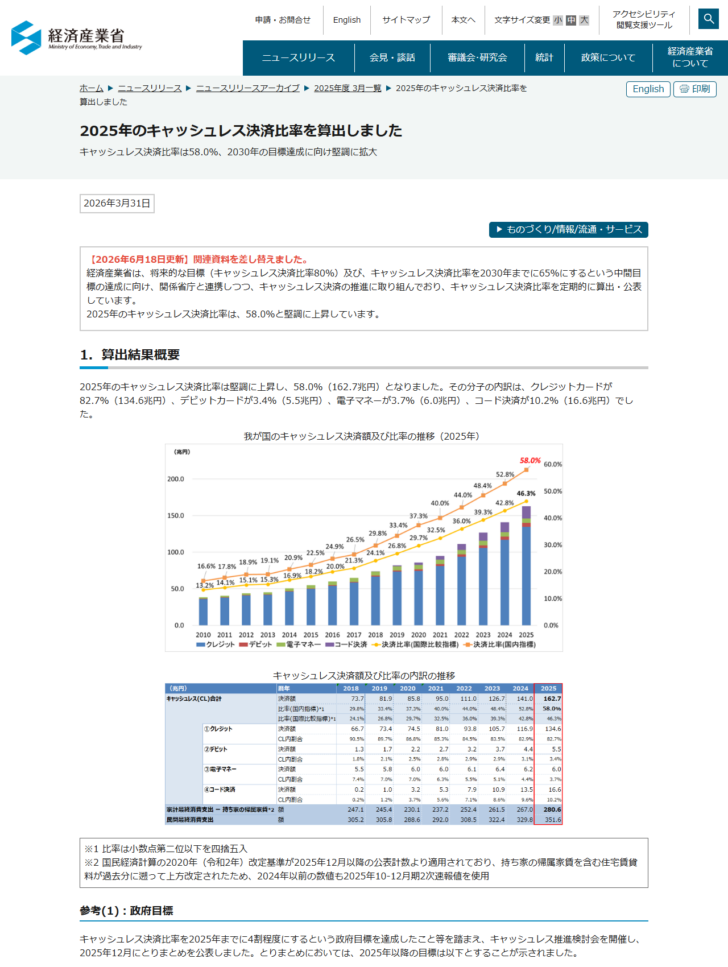
同じ発表資料には、2018年から2025年までの内訳が載っています。決済額(兆円)を並べると、伸び方の違いがはっきり出ます。
| 年 | 合計 | クレジット | デビット | 電子マネー | コード決済 |
|---|---|---|---|---|---|
| 2018年 | 73.7 | 66.7 | 1.3 | 5.5 | 0.2 |
| 2019年 | 81.9 | 73.4 | 1.7 | 5.8 | 1.0 |
| 2020年 | 85.8 | 74.5 | 2.2 | 6.0 | 3.2 |
| 2021年 | 95.0 | 81.0 | 2.7 | 6.0 | 5.3 |
| 2022年 | 111.0 | 93.8 | 3.2 | 6.1 | 7.9 |
| 2023年 | 126.7 | 105.7 | 3.7 | 6.4 | 10.9 |
| 2024年 | 141.0 | 116.9 | 4.4 | 6.2 | 13.5 |
| 2025年 | 162.7 | 134.6 | 5.5 | 6.0 | 16.6 |
66.7兆円から134.6兆円へ。8年で約2.0倍。金額の伸びはこれが最大
0.2兆円から16.6兆円へ。倍率では最大だが、金額ではクレジットの8分の1
1.3兆円から5.5兆円へ。比率は1.8%から3.4%に上がった
5.5兆円から6.0兆円へ。金額はほぼ横ばいで、比率は7.4%から3.7%に半減
読み取れるのは、電子マネーだけが縮んでいるという点です。決済額は2018年の5.5兆円から2025年の6.0兆円へ微増ですが、市場全体が2倍以上に広がったため、キャッシュレスに占める割合は7.4%から3.7%へ下がりました。交通系ICやプリペイド型の少額決済が、コード決済へ置き換わっていった形です。
クレジットカードは割合では90.5%から82.7%へ下がっています。ただしこれは縮小ではなく、分母が速く増えたためです。金額自体は67.9兆円増えており、増加額ではコード決済の16.4兆円を大きく上回ります。
比率には2つの物差しがある
発表資料には「国内指標」と「国際比較指標」という2つの比率が併記されています。2025年はそれぞれ58.0%と46.3%で、10ポイント以上の差があります。
| 年 | 国内指標 | 国際比較指標 | 差 |
|---|---|---|---|
| 2018年 | 29.8 | 24.1 | 5.7 |
| 2020年 | 37.3 | 29.7 | 7.6 |
| 2022年 | 44.0 | 36.0 | 8.0 |
| 2024年 | 52.8 | 42.8 | 10.0 |
| 2025年 | 58.0 | 46.3 | 11.7 |
差が生まれる理由は分母にあります。経済産業省は、国際比較指標の分母には持ち家の帰属家賃等が含まれており、それが約57兆円(約17%相当)を占めると説明しています。帰属家賃は、持ち家に住んでいる人が自分に家賃を払っていると仮定して計上する統計上の金額で、実際にカードで支払う対象ではありません。国内指標はこれを分母から除いた、消費者の実感に近い形です。
なお2025年の公表値には、統計の基準改定も効いています。国民経済計算の2020年(令和2年)改定基準が2025年12月以降の公表計数より適用され、持ち家の帰属家賃を含む住宅賃貸料が過去分に遡って上方改定されたため、2024年以前の数値も2025年10-12月期2次速報値が使われています。古い記事に載っている比率と食い違うのは、この改定が理由であることがあります。
分母に何を置いているか
比率は「キャッシュレス決済額÷消費支出」で出すため、分母の取り方で数字が変わります。経済産業省の資料には、分母として使われている2つの金額も並んでいます。2025年は、家計最終消費支出から持ち家の帰属家賃を除いた額が280.6兆円、民間最終消費支出が351.6兆円です。
162.7兆円を280.6兆円で割ると58.0%、351.6兆円で割ると46.3%になります。これが国内指標と国際比較指標の正体です。どちらが正しいという話ではなく、何と比べたいかで使い分けるものだと理解しておけば足ります。国内の普及度合いを追うなら国内指標、他国と並べるなら国際比較指標です。
分母の推移にも目を向けると、別のことが分かります。家計最終消費支出から帰属家賃を除いた額は、2018年の247.1兆円から2025年の280.6兆円へ、8年で13.6%増えました。同じ期間にキャッシュレス決済額は73.7兆円から162.7兆円へ2.2倍になっています。消費そのものの伸びをはるかに上回るペースで、現金以外の支払いが増えた計算です。
伸びの中身は年々変わっている
前年からの増加額を見ると、どこが市場を押し上げているかが分かります。2025年はキャッシュレス全体で21.7兆円増えましたが、そのうちクレジットカードが17.7兆円、コード決済が3.1兆円、デビットカードが1.1兆円を占め、電子マネーは0.2兆円減りました。増加額の8割以上がクレジットカードです。
コード決済の伸び方にも変化があります。2019年から2020年にかけては2.2兆円増(前年比3.2倍)でしたが、2024年から2025年は3.1兆円増(前年比1.23倍)です。金額の増え方は続いているものの、倍率で見た勢いは落ち着いてきています。普及期から定着期に入った決済手段の典型的な形です。
政府の目標は入れ替わった
目標の設定と達成
中間目標の55%という国際比較指標の値は、2020年から2024年の実績で国内指標のほうが8〜9%程度高いことを考慮して設定された、と資料に書かれています。2つの指標を併用する理由は、これまでの継続性と国際比較可能性を保つためです。
この統計で分かること、分からないこと
便利な数字ですが、読み違えやすい点もあります。これは決済額の統計であって、利用件数の統計ではありません。1件あたりの金額が大きい手段ほど、比率の上では大きく見えます。少額の支払いを何度も行うコード決済や電子マネーは、件数では存在感があっても金額では小さく出ます。経済産業省も参考として決済件数を別に示しており、金額と件数は別の指標として扱われています。
もうひとつは、重複の扱いです。コード決済の残高にクレジットカードからチャージした場合、その支払いはコード決済として計上されます。カードで直接払ったのではないため、クレジットカードの134.6兆円には入りません。実際にカードが関わっている支払いは、公表されている82.7%よりも広いと考えられます。
最後に、これは国内の消費支出を対象にした統計です。事業者間の決済や、海外での利用は想定されていません。法人カードの利用や越境ECの支払いは、この比率の外側にあります。個人の家計がどれだけ現金から離れたかを見る数字だと捉えるのが正確です。
この数字をカード選びにどう使うか
金額ベースではクレジットカードが主役であり続けている。コード決済の店舗数が増えても、支払総額の8割超はカードが占めている
コード決済の原資にカードを紐づけている人が多い。コード決済の16.6兆円にはカードからチャージした分も含まれるため、カードの還元率は間接的にも効いてくる
電子マネーの比率低下は、残高を抱えるリスクの話でもある。使う場面が減っている手段に多額をチャージしておく理由は小さくなっている
決済手段ごとの手数料の仕組みはインターチェンジフィーとは?、カードが使える店がどう決まるかはカードが使える店はどう決まる?にまとめています。ネット決済で本人認証が求められる背景はEMV 3-Dセキュアとは?で扱っています。
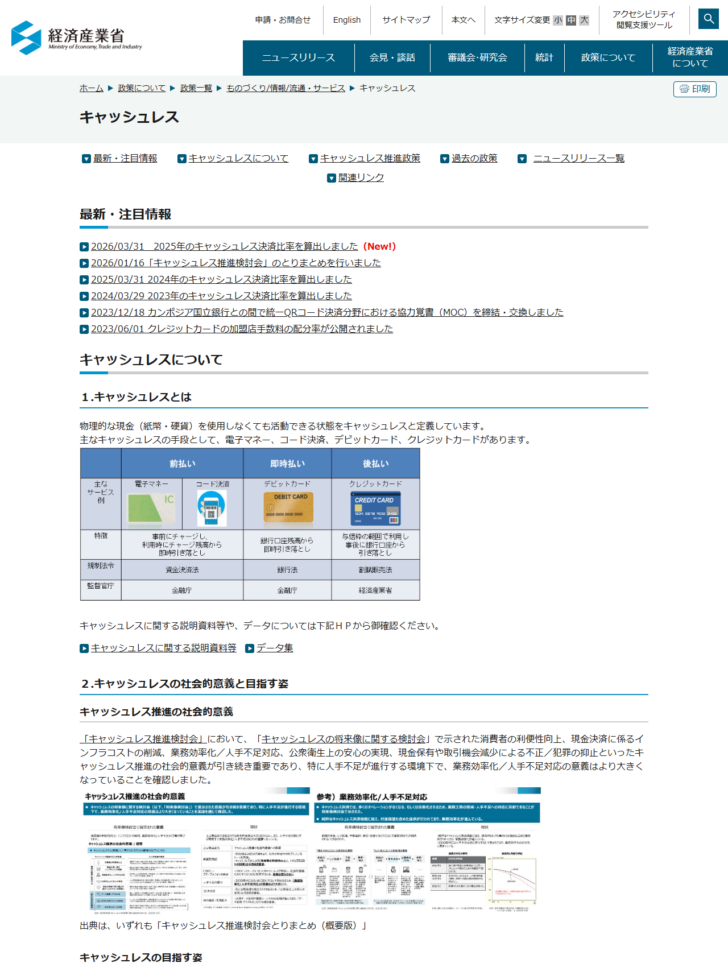
経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日公表/2026年6月18日関連資料差し替え、2026年10月16日取得)
経済産業省「キャッシュレス」(2026年10月16日取得)


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。