先に結論
お店がカード決済で払う加盟店手数料の大部分は、インターチェンジフィー(IRF)です。アクワイアラ(加盟店側の会社)とイシュア(カード発行会社)のあいだで差し引かれる手数料です。成長戦略実行計画(令和3年6月18日閣議決定)には、加盟店手数料の約7割をインターチェンジフィーが占めていると記されています。
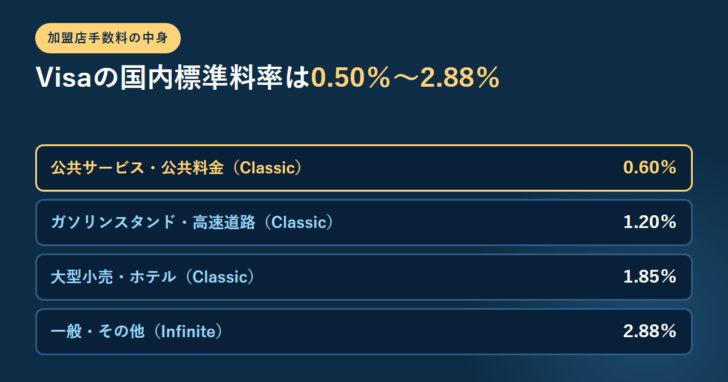
この料率は長く非公開でしたが、公取委と経済産業省の働きかけを受けて2022年にMastercard・UnionPay・Visaが日本の標準料率を公開しました。Visaの国内クレジットの標準料率は、業種とカード種別の組み合わせで0.50%から2.88%まで開きます。
読者にとっての意味は2つあります。ゴールドやプラチナで払われるほどお店の負担は増えること、そして業種によって負担がまったく違うことです。一部の店がカード払いに消極的な理由は、この表に表れています。
カード決済のお金は4者のあいだを動く
カードで買い物をすると、4人の当事者が関わります。Visaは自社の説明で次のように整理しています。
消費者がVisaカードで支払いをする際、取引にかかわる当事者は、消費者(カード会員)、カード発行会社(イシュア)、加盟店、及び加盟店契約会社(アクワイアラ)の4つになります。
カード利用分がイシュアからアクワイアラに支払われる際に、インターチェンジ・フィー(IRF)と呼ばれる手数料が差し引かれます。
消費者がカードで払う
売上が立ちます。この時点ではまだ現金は動いていません。
イシュアがアクワイアラへ支払う
カード利用分が渡る際に、インターチェンジフィーが差し引かれます。ここが手数料の発生点です。
アクワイアラが加盟店へ支払う
アクワイアラは加盟店手数料を引いて入金します。この率は加盟店とアクワイアラの直接交渉で決まります。
消費者がイシュアへ支払う
利用代金が引き落とされます。消費者がIRFを直接負担する場面はありません。
Visaは「Visaは加盟店手数料の交渉には関与しません」「VisaはIRFから収益を得ることはありません」とも明記しています。国際ブランドは料率を設定する立場で、そこから直接受け取る側ではないという説明です。
イシュアとアクワイアラが同じ会社である取引(オンアス取引)は、VisaNetで処理されずIRFが適用されないとVisaは説明しています。日本ではイシュアとアクワイアラを兼ねる会社が多く、この例外が働く場面があります。アクワイアラの役割そのものはEMV 3-Dセキュアとは?と同じ4者の枠組みで整理できます。
料率が公開されたのは2022年
IRFの標準料率は、以前は日本で公開されていませんでした。変わったきっかけは公取委の実態調査です。
| 時期 | 出来事 |
|---|---|
| 令和4年3月22日 | 経済産業省が「キャッシュレス決済の中小店舗への更なる普及促進に向けた環境整備検討会」のとりまとめを公表 |
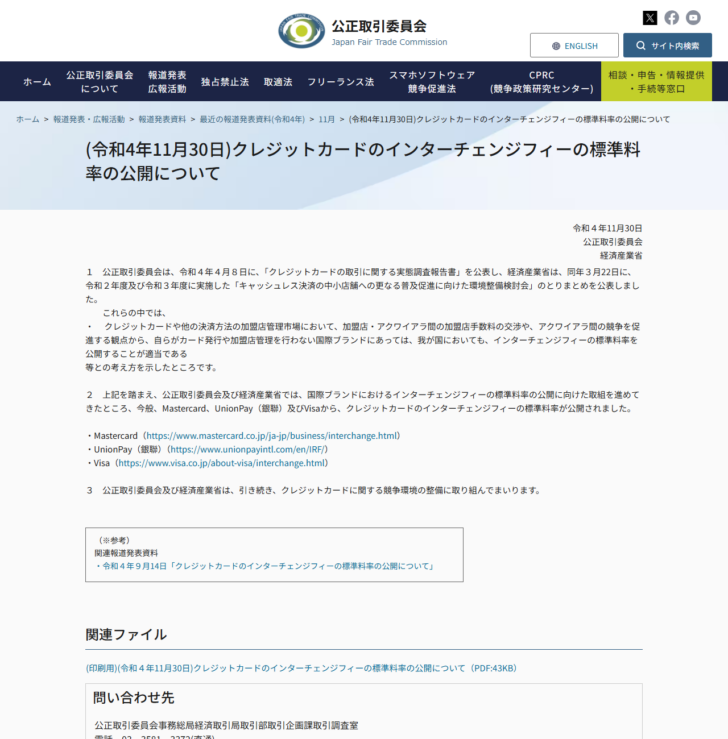
| 令和4年4月8日 | 公正取引委員会が「クレジットカードの取引に関する実態調査報告書」を公表。国際ブランドは日本でもIRFの標準料率を公開することが適当という考え方を示す |
| 令和4年9月14日 | 標準料率の公開についての第1報 |
| 令和4年11月30日 | Mastercard、UnionPay(銀聯)、VisaからIRFの標準料率が公開されたと公表 |
| 令和5年6月1日 | JCBから加盟店手数料のイシュア・アクワイアラ間の配分率が公開されたと公表 |
公取委は公開の狙いを、加盟店とアクワイアラのあいだの手数料交渉や、アクワイアラ同士の競争を促す観点だと説明しています。お店が「この率は妥当か」を判断する材料がなかったことが問題とされたわけです。
Visaの国内標準料率は業種とカード種別で決まる
実際に公開された表を見ると、2つの軸で料率が変わります。縦が業種などの区分(Fee Program Group)、横がカードの種別です。
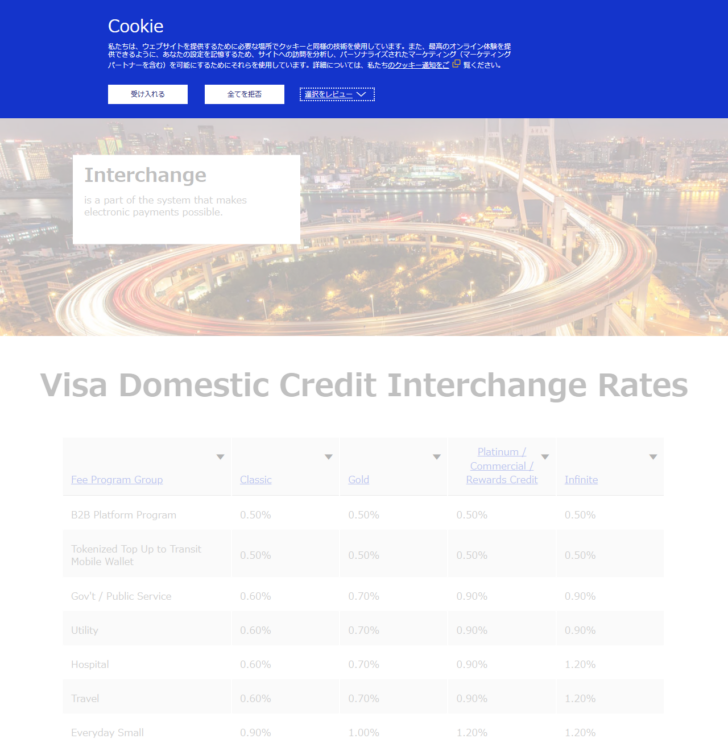
| 区分 | Classic | Gold | Platinum ほか | Infinite |
|---|---|---|---|---|
| B2B Platform Program | 0.50% | 0.50% | 0.50% | 0.50% |
| 公共サービス(Gov’t / Public Service) | 0.60% | 0.70% | 0.90% | 0.90% |
| 公共料金(Utility) | 0.60% | 0.70% | 0.90% | 0.90% |
| 少額決済の店(Small Ticket Merchants) | 0.90% | 1.00% | 1.20% | 1.20% |
| 航空会社(Airlines) | 1.10% | 1.20% | 1.40% | 1.70% |
| ガソリンスタンド・高速道路 | 1.20% | 1.30% | 1.50% | 1.80% |
| タクシー(Taxi) | 1.25% | 1.35% | 1.55% | 1.85% |
| 大型小売・ホテル | 1.85% | 1.95% | 2.15% | 2.45% |
| 一般・その他(General / Other) | 2.28% | 2.38% | 2.58% | 2.88% |
表を縦に読むと、公共料金や少額決済の店には低い率が当てられ、一般・その他が最も高くなっています。横に読むと、同じ店でもClassicとInfiniteで0.6ポイント前後の差が出ます。
ここが利用者にとって意外な点です。年会費の高いカードほど、支払われた店の負担は重くなります。ポイント還元やラウンジのような特典の原資の一部は、この差から出ています。小さな個人店で高額の買い物をするとき、その店が負っている率は一般・その他の区分に当たることが多くなります。
このほか、定額のかかる区分もあります。B2Bは「1,200円+0.80%〜1.40%」、Large Ticketは「6,000円+0.60%」という形です。所定の条件を満たさない取引に当たるNon-Qualified Rateは2.68%からと、通常より高く設定されています。
加盟店手数料とIRFは同じではない
混同しやすいので分けておきます。お店が実際に負担するのは加盟店手数料で、その内側にIRFが入っています。
図:お店が払う手数料の構造
加盟店手数料
お店がアクワイアラに払う率。加盟店とアクワイアラの直接交渉で決まります
インターチェンジフィー
アクワイアラからイシュアへ渡る部分。成長戦略実行計画には約7割と記されています
アクワイアラの取り分
残りの部分。ここが交渉やアクワイアラ同士の競争で動く余地になります
つまりお店が値下げを交渉できるのは、主に残りの3割にあたる部分です。標準料率が公開されたことで、どこまでが動かせない原価でどこからが交渉対象かを、お店の側でも見分けられるようになりました。
なお、加盟店がカード払いの客に手数料を上乗せして請求することは、加盟店規約で禁じられているのが一般的です。カード払いだけ価格が高い、現金払いを強く求められるといった扱いに疑問があるときは、カード会社の窓口に確認してください。
利用者が使える読み方
この表は加盟店向けの情報ですが、カードを選ぶ側にも使い道があります。
| 場面 | 表から読めること |
|---|---|
| 公共料金をカードで払う | Utilityの区分はClassicで0.60%と低い。カード払いに対応しやすい構造になっています |
| 小さな個人店で使う | 一般・その他はClassicで2.28%。上位カードならさらに上がります |
| 上位カードを持つ | 還元率が高いカードほど、支払われた店の負担も重くなる関係にあります |
| タクシーや高速道路 | 1.20%〜1.85%の区分。少額でも定率でかかります |
還元率の高いカードが「なぜ成立するのか」を考えるとき、この表は出発点になります。ポイントの原資は利用者が払う年会費だけでなく、加盟店側から流れる手数料にも支えられています。リボや分割の手数料の決まり方はリボ払いと分割払いの違いは手数料の決め方にある、番号管理の義務はネット決済で本人認証が増えたのはなぜ?割賦販売法35条の16の管理義務で扱っています。
よくある質問
インターチェンジフィーは誰が誰に払うのですか
カード利用分がイシュア(カード発行会社)からアクワイアラ(加盟店契約会社)へ支払われる際に差し引かれる手数料です。Visaは、自社はIRFから収益を得ることはないと説明しています。
加盟店手数料とは違うのですか
違います。加盟店手数料はアクワイアラが加盟店に請求する率で、加盟店とアクワイアラの直接交渉で決まります。成長戦略実行計画(令和3年6月18日閣議決定)には、加盟店手数料の約7割をインターチェンジフィーが占めていると記されており、公正取引委員会の報道発表資料もこれを引用しています。
なぜ料率が公開されたのですか
公正取引委員会の実態調査報告書(令和4年4月8日)と経済産業省の検討会とりまとめで、加盟店・アクワイアラ間の交渉やアクワイアラ間の競争を促す観点から、国際ブランドが日本でも標準料率を公開することが適当という考え方が示されました。これを受けて令和4年11月30日にMastercard、UnionPay、Visaの公開が公表されています。
カードの種類で店の負担は変わりますか
変わります。Visaの表はClassic・Gold・Platinumほか・Infiniteの4区分で料率が分かれており、上位ほど高くなります。一般・その他の区分ではClassicが2.28%、Infiniteが2.88%です。
この料率が私の支払額に上乗せされますか
されません。加盟店が客に手数料を上乗せして請求することは、加盟店規約で禁じられているのが一般的です。カード払いのときだけ価格が違うといった扱いがあれば、カード会社の窓口へ確認してください。
この記事で確認した一次情報(いずれも2026年9月28日に表示を確認)
- Visa「インターチェンジ・フィー (IRF)」
https://www.visa.co.jp/about-visa/interchange.html(4当事者の説明、IRFが差し引かれる場面、Visaは加盟店手数料の交渉に関与しないこと、オンアス取引での不適用) - Visa「Visa Domestic Credit Interchange Rates」
https://www.visa.co.jp/about-visa/interchange-fees.html(日本国内クレジットの標準料率表。記事中の数値はこの表から) - 公正取引委員会・経済産業省「クレジットカードのインターチェンジフィーの標準料率の公開について」(令和4年11月30日)
https://www.jftc.go.jp/houdou/pressrelease/2022/nov/221130creditcard.html - 公正取引委員会「クレジットカードの取引に関する実態調査について」(令和4年4月8日)
https://www.jftc.go.jp/houdou/pressrelease/2022/apr/220408.html(成長戦略実行計画〔令和3年6月18日閣議決定〕に加盟店手数料の約7割をインターチェンジフィーが占めると記されていること、調査の対象と回収率) - 公正取引委員会・経済産業省「クレジットカードの加盟店手数料の配分率の公開について」(令和5年6月1日)
https://www.jftc.go.jp/houdou/pressrelease/2023/jun/230601creditcard.html

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。