
店頭での本人認証は、暗証番号が原則になりました。三井住友カードは「暗証番号の入力をスキップしてサインで本人認証を行う取引(PINバイパス)については、2025年3月をもって原則廃止となります」と案内しています。
JCBも「ICチップ付きクレジットカードの安全性を高めるため、2025年3月31日をもって、サイン(署名)による本人確認は原則廃止されました」としています。ただし店舗の判断によりサインで本人確認を行う場合があるとも書かれています。
一方で、カード裏面の署名欄への記名は今も意味があります。紛失や盗難で不正に使われたとき、署名の有無が補償の判断に関わるためです。この記事の後半はその話です。
店頭で求められるのは、サインではなく暗証番号
レジでカードを差し込むと暗証番号の入力画面が出る。以前ならサインで済んでいた場面でも、いまはこれが標準です。理由はカード業界の方針変更にあります。
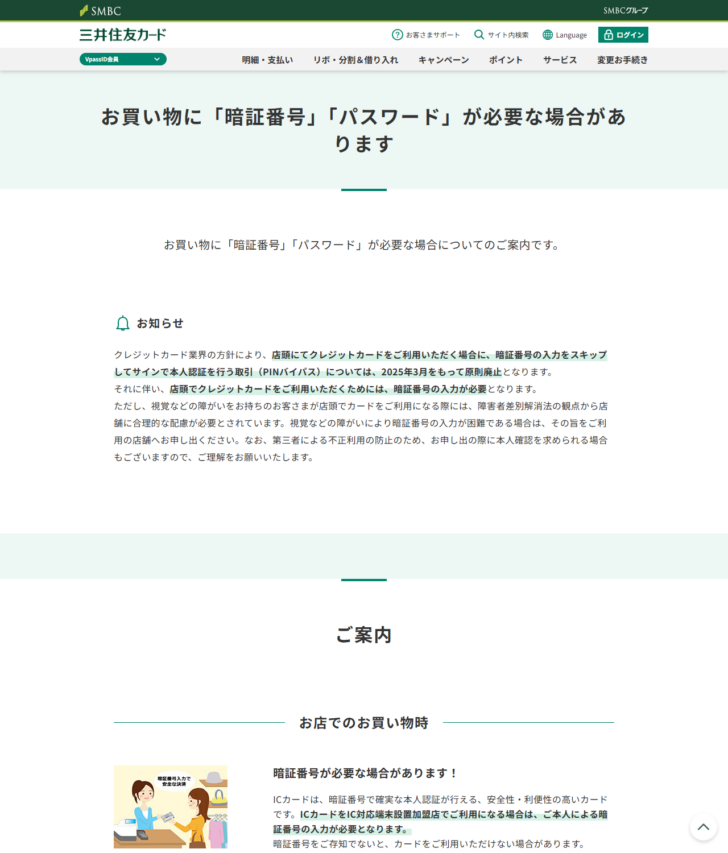
三井住友カードの案内には、変更の内容とその効果が並んで書かれています。「クレジットカード業界の方針により、店頭にてクレジットカードをご利用いただく場合に、暗証番号の入力をスキップしてサインで本人認証を行う取引(PINバイパス)については、2025年3月をもって原則廃止となります。それに伴い、店頭でクレジットカードをご利用いただくためには、暗証番号の入力が必要となります」。
そのうえで、同社は「暗証番号をご存知でないと、カードをご利用いただけない場合があります」とも注意しています。覚えていない場合の照会・変更の窓口も案内されています。
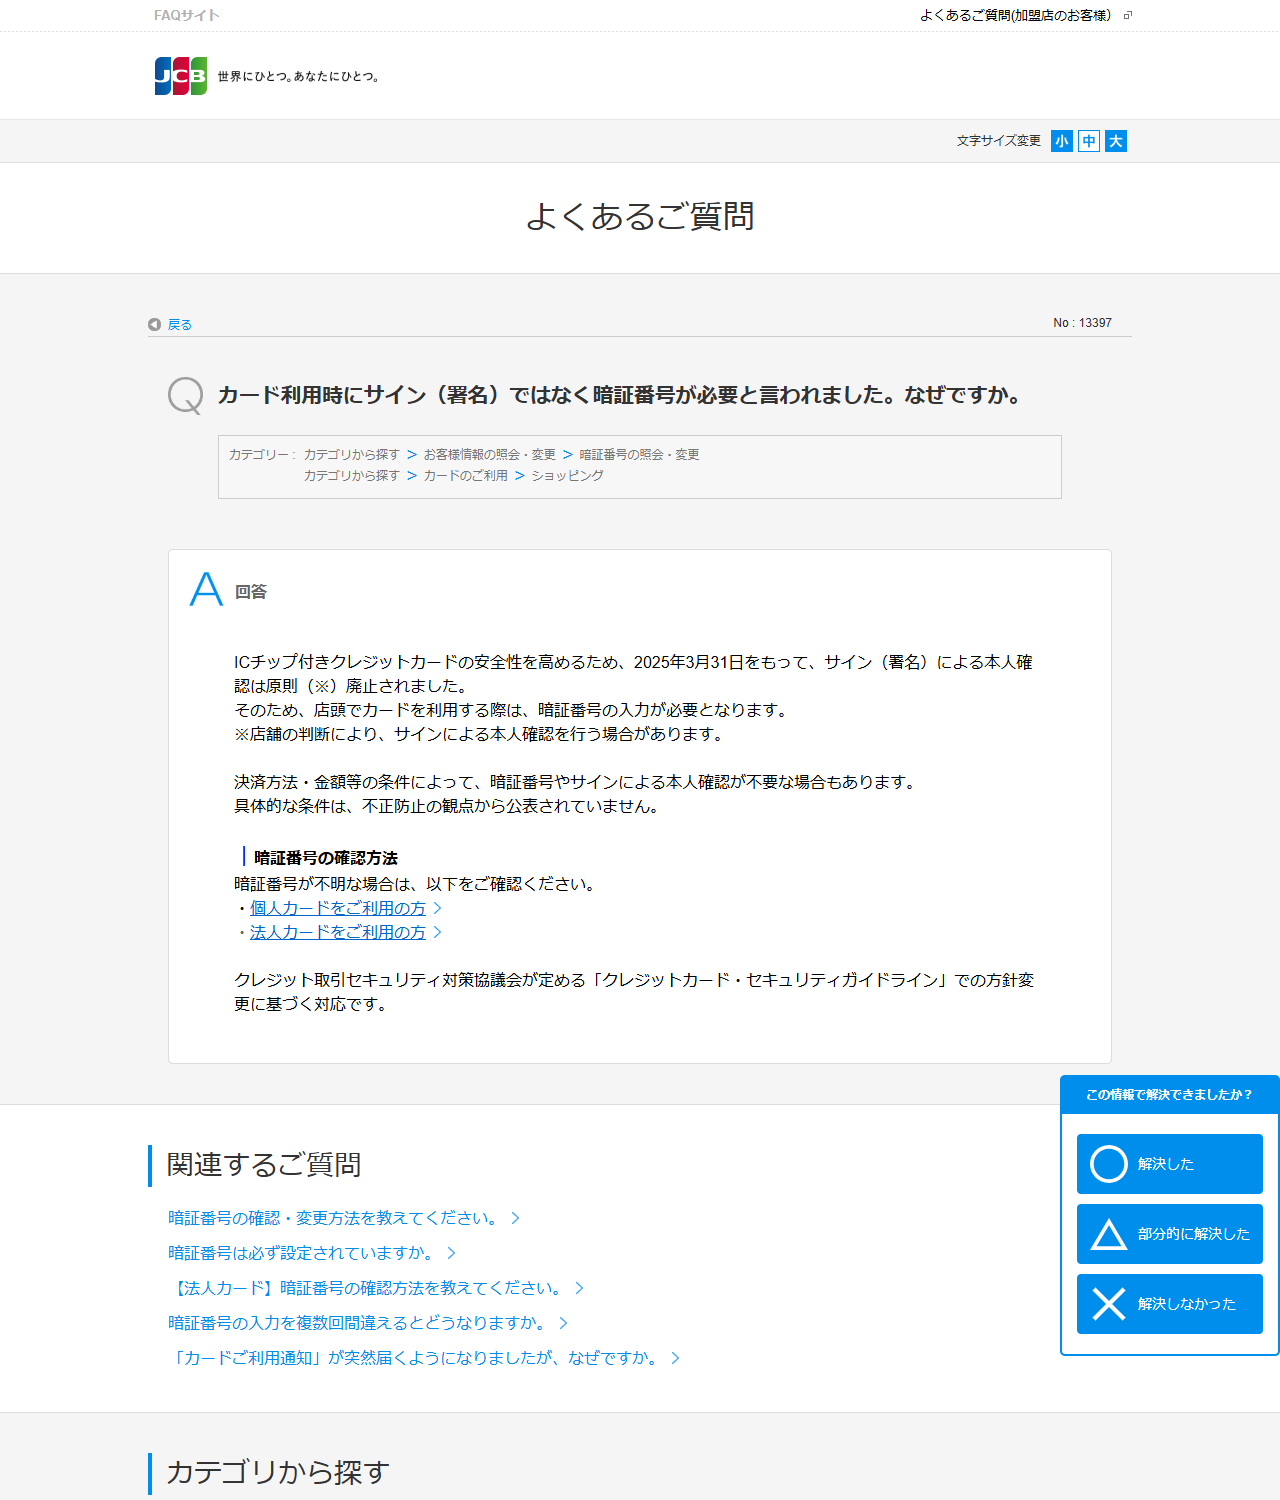
JCBの説明はこうです。「ICチップ付きクレジットカードの安全性を高めるため、2025年3月31日をもって、サイン(署名)による本人確認は原則(※)廃止されました。そのため、店頭でカードを利用する際は、暗証番号の入力が必要となります」。※印の注記は「店舗の判断により、サインによる本人確認を行う場合があります」です。根拠として挙げられているのは、クレジット取引セキュリティ対策協議会が定める「クレジットカード・セキュリティガイドライン」での方針変更です。
| 項目 | 2025年3月まで | その後 |
|---|---|---|
| PINバイパス(暗証番号を飛ばしてサインで済ませる取引) | 行われていた | 原則廃止(三井住友カード) |
| 店頭での本人認証 | サインか暗証番号 | 暗証番号の入力が必要 |
| サインでの本人確認 | 有効 | 原則廃止。ただし店舗の判断で行う場合がある(JCB) |
| 暗証番号を覚えていないとき | サインで代替できた | カードを利用できない場合がある(三井住友カード) |
| 方針の根拠 | — | クレジット取引セキュリティ対策協議会「クレジットカード・セキュリティガイドライン」(JCB) |
例外として案内されていること
店舗の判断
JCBは「店舗の判断により、サインによる本人確認を行う場合があります」と注記しています。すべての店で一律に暗証番号だけ、というわけではありません。
障がいがある場合
三井住友カードは、視覚などの障がいにより暗証番号の入力が困難な場合、障害者差別解消法の観点から店舗に合理的な配慮が必要とされるとし、利用する店舗へ申し出るよう案内しています。
本人確認を求められることがある
申し出の際には、第三者による不正利用の防止のため本人確認を求められる場合があるとも書かれています。
ここから先は、カード裏面の署名欄と、伝票やタブレットへのサインがそれぞれ何を意味するのかという話です。店頭での本人認証が暗証番号に移っても、署名欄を空欄のままにしてよい理由にはなりません。
新しいクレジットカードを受け取る際、必ずといっていいほど「署名欄にはすぐにサインしてください」と書かれています。
また、クレジットカードで支払いをする際には、紙の伝票か、タブレットへのサインを求められます。
クレジットカードのサインや署名が必要な理由

クレジットカードを使っている人なら何気なくやっている「署名欄への記名」や「伝票・タブレットへのサイン」。
実は、ちゃんとした意味があるのです。
以下の文章においては、
- 署名:クレジットカードの署名欄の記名
- サイン:クレジットカード決済時に行う、伝票・タブレットへの記名
という意味で使います。
本来は「支払いをした証拠」
クレジットカードで支払いをする際に行うサインの本来の意味は、「支払いをした証拠」を残すためです。
伝票やタブレットに直筆でサインをするのは、その場にいないと基本的にできないため、「本人が実際にその場で支払いを行った」という証拠になりえます。
金額次第ではサインがいらないことも
最近は、金額次第ではクレジットカード決済の際にも、サインを求められない場合が増えてきました。
ただし、これはクレジットカード会社と加盟店の間の取り決めで扱いが決まるものなので、「こういう場合はサインがいらない」と一口には言い切れません。
暗証番号の入力を求められるケースもある
また、サインを書く代わりに、暗証番号の入力を求められるケースもあります。
暗証番号も、本来は本人しか知らないものなので、入力があれば「確かにその場に本人がいた」という証拠になるためです。
店舗によっては、サインを書くのか、暗証番号の入力を行うのか、選べることもあります。
どちらでも、自分にとって都合がいいほうを選びましょう。
署名を忘れてはいけない2つの理由
クレジットカードを使うときのサインは、「クレジットカードの署名と同じにする」のが原則です。
そして、一般財団法人日本クレジット協会のホームページでは、「署名(サイン)のないカードは利用できません」と明言されています。
また、このような規定があるのに関連し、署名のないクレジットカードでの決済を、店舗側が拒否することもできます。
こちらのツイートのように、店員さんに不審に思われる可能性もあるので、気を付けましょう。
クレジット決済しようとして裏面の署名が無いから、署名求めたら「じゃあいいです」ってクレジットカード引っ込める奴、やましい事あんの?としか思えない。
— あけち (@aketiteka) 2019年6月17日
ここで、なぜ署名がないといけないのかについても、理由を説明します。
理由その1.不正利用される
署名が必要な最大の理由は、「不正利用を防ぐため」です。
万が一、署名がない状態でクレジットカードを落としてしまったとしましょう。
それを拾った人が、署名欄に自分でクレジットカードの名義と矛盾しない名前を書けば、クレジットカードが使えてしまう可能性もあるのです。
もちろん、落としたことに気が付いた時点でカード会社に連絡すれば、そのクレジットカードは利用できなくなります。
しかし、手続きが完了するまでには多少時間がかかるため、その合間を縫って不正使用されてしまったらどうしようもありません。
運次第の部分もありますが、限度額いっぱいまでの不正利用がされてしまう可能性もあることに注意しましょう。
理由その2.補償されない可能性もある
多くのクレジットカード会社では、紛失・盗難によるクレジットカードの不正利用に備え、補償制度を設けています。
しかし、署名のないクレジットカードの紛失・盗難による不正利用については、補償の対象外になる場合がほとんどです。
つまり、不正利用された分についても、自分で支払わなくてはいけません。
サインや署名にまつわる誤解と答え
ここまで読んだなら、クレジットカードにおいて、いかにサインや署名が重要であるかが分かったでしょう。
一方で、サインや署名については、様々な誤解が飛び交っています。
今度はその誤解について、1つ1つ解説していきましょう。
その1.サインや署名は漢字でないといけない
この記事を読んでいる人の中には、「クレジットカードのサインや署名は漢字でなくてはいけない」と誰かから教わった人がいるかもしれません。
確かに、漢字は文字数によっては書きにくいものもあるので、書きなれていないと模倣しづらいです。
「文字の書きやすさ」という意味では、確かに漢字なら模倣されにくいでしょう。
しかし、アルファベットに比べると使われる場面は少ないとは言え、世界中で漢字を使っている国はたくさんあります。
そのような国に旅行した際に、クレジットカードを盗まれ、不正利用される可能性は0ではありません。
結局のところ、どんな言語でサインや署名を書いたとしても、不正利用されるリスクはつきまとうのです。
「確かに自分が書いたものである」という事実が重要なので、自分にとって書きやすい言語で書きましょう。
その2.サインや署名はフルネームが基本
クレジットカードのサインや署名によくある別の誤解として、「フルネームで書かないといけない」というものがあります。
先述した通り、クレジットカードのサインや署名は、「本人が確かに支払いをした」ことを立証するのが目的です。
そのため、矛盾がなければフルネームでなくてもかまいません。
例えば、「山田 花子」さんであれば、
- 山田
- 花子
- やまだ
- はなこ
のように「名前の一部」を用いるか、H・YやY・Hなどのように、イニシヤルを用いてもいいのです。
漢字にすると画数が多すぎて書きにくいという場合は、イニシャルだけにするのも選択肢の1つでしょう。
ここまでの内容を踏まえて、クレジットカードの署名としてOKなものと、NGになる可能性が高いものを、表にまとめました。

その3.サインや署名は崩し字で書いてはいけない
学生時代の試験の際に、「苗字・名前は崩さず正確に書く」と教わった人は多いはずです。
この影響かはわかりませんが、クレジットカードのサイン・署名に関しても、「崩し字で書いてはいけない」という誤解が広まっています。
繰り返しになりますが、クレジットカードのサインや署名の目的は、本人が支払いをした事実を立証するためです。
たとえ崩し字であっても、本人が書いたものであれば、サインや署名としては十分に通用します。
しかし、崩し字に慣れていない人が無理やり崩し字を使って署名をするのはあまりおすすめできません。
決済の際に、同じ崩し方でサインが書けない可能性も出てくるためです。
「どう書けば自分が書きやすいか」を踏まえ、字を崩すかどうかを判断しましょう。
その4.署名は書きなおせる
慌てていると、自分の名前を書き間違えてしまうことは多々あります。
クレジットカードの署名でも、慌てていて書き間違えてしまった……という経験をしたことがある人はいるのではないでしょうか。
そういうとき、「消して書き直せばいいか」と思っていたら、ちょっと考えなおしてください。
書き直しはダメです
例えば、
- 水性のペンで署名したが、間違ったので手で消して直した
- 油性のペンで署名したが、間違ったので除光液で消して直した
などの方法で署名を直すことが考えられますが、クレジットカードに関しては、これは絶対にやってはいけません。
券面の改造とみなされる可能性が高いためです。
ほとんどのクレジットカード会社では、券面の改造があった場合、規約違反として使用停止の措置をとります。
つまり、クレジットカードが使えなくなってしまうため、自己判断で書き直しをするのは避けましょう。
再発行をしてもらうのが無難
自分で消して書き直すのは、券面の改造とみなされる可能性が高いです。
そのため、署名を間違えた場合の対処として一番無難なのは、「再発行をしてもらう」ことでしょう。
「これはどうしようもない」と思った時点で、クレジットカード会社のコールセンターに連絡し、再発行の依頼をしてください。
無事に手元に届いたら、落ち着いて署名欄に名前を書きましょう。
その5.署名は何で書いてもいい
日本で流通している一般的なクレジットカードの材質は、プラスチックがほとんどです。
そのため、署名をする際は、使う筆記用具に気を付けましょう。
おすすめなのは、油性のボールペンかサインペンです。
ボールペンの場合はやや太めのもので、サインペンの場合はやや細めのものを選びましょう。
逆に、水性のボールペンやサインペンは、にじんでしまいがちですので、避けたほうが無難です。
また、にじみ防止という意味では、完全に乾いてから財布にしまいましょう。
その6.サインや署名は代筆してもいい
これは、家族カードの発行を受けた場合の話ですが、
- 家族名義のクレジットカードの署名欄に、代わりに名前を書く。
- 家族名義のクレジットカードで決済する際に、代わりにサインをしておく。
など、「誰かの代わりにサインや署名をする」のは、果たして問題はないのでしょうか?
「本人が書く」のが基本です
クレジットカードの業界団体である日本クレジットカード協会は、暗証番号について「電話番号、生年月日など他人が簡単に知り得る番号は危険ですので、至急変更してください」としたうえで、「暗証番号が利用された不正利用についての損害は、原則としてご本人様負担となりますのでご注意ください」と案内しています(日本クレジットカード協会「クレジットカードの利用ルール」)。カードを誰が使ったかの責任は名義人に戻ってくる、という前提です。
つまり、「サインや署名は本人が書くのが前提」だということです。
たとえ家族であっても、クレジットカードのサインや署名は、券面に記載された名義と一致する人=本人が書かないといけません。
不正利用とみなされる可能性も
「誰かの代わりにクレジットカードの署名やサインを書く」のには、別のリスクもあります。
クレジットカードは、あくまで券面に記載された本人に、クレジットカード会社から貸与するものです。
本人以外は(たとえ家族であっても)使えない決まりになっています。
その7.サインは旧姓でしても大丈夫
結婚・離婚などで、苗字が変わった場合、慣れていないうちは旧姓でサインをしてしまうこともあるかもしれません。
実はこのようなケースは、「大丈夫」とは一言で言えない問題を抱えています。
基本的には署名に合わせる
既に触れた通り、クレジットカードの署名とサインは、同じものを使わなくてはいけません。
そのため、クレジットカードの名義を変更せず、旧姓のままで使っていた場合は、旧姓でサインをするのが自然でしょう。
しかし、「旧姓のままクレジットカードを使っていいのか」という別の問題も浮上してきます。
旧姓のままでクレジットカードを使うと?
旧姓のままでクレジットカードを使うと、トラブルの原因になることもあります。
次のような事態が想定されるので、苗字も含め、変更事項があった場合は、すぐにクレジットカード会社に届け出ましょう。
新しいクレジットカードが届かない
クレジットカードには、それぞれ有効期限が設けられています。
クレジットカード会社は、有効期限を過ぎた時点で、会員資格の継続の可否の判断を行い、継続ができる人だけに新しいクレジットカードを交付する仕組みです。
しかし、苗字や住所などの変更の届け出がなかった場合は、従来の情報に基づいて交付を行うので、受け取れない可能性が高くなります。
口座からの引き落としができない
クレジットカードの利用代金は、あらかじめ届け出た銀行口座からの引き落としにより支払いが行われます。
そのため、銀行口座の名義変更は済んでいるのに、クレジットカードの名義変更が済んでいなかった場合、矛盾が生じることになるのです。
口座からの引き落としができなくなってしまうため、クレジットカードが使えなくなる恐れもでてきます。
不正利用を疑われる
クレジットカードの名義・署名は旧姓のままだったのに、サインを新姓でしてしまった場合も、トラブルの原因になります。
たとえ経緯を説明できたとしても、不正利用として受け取られてしまった場合、クレジットカードの利用停止も避けられません。
トラブルがあっても助けてもらえない
海外で旧姓のままクレジットカードを使った場合、トラブルは一層深刻化します。
パスポートの名義が新姓に切り替わっているのに、クレジットカードの名義が旧姓のままだった場合、その矛盾を指摘されるでしょう。
「結婚・離婚により苗字が変わった」経緯を的確に伝えられれば収まる可能性もありますが、うまくいかなかった場合が大変です。
買い物やホテルへの宿泊の支払いを全額現金で行わないといけなかったり、クレジットカードの不正利用として通報される恐れもあるのです。
また、クレジットカードに盗難保険や海外旅行保険が付帯していたとしても、登録情報が違うことを理由に、補償を断られるのも珍しくありません。
トラブルがあっても助けてもらえないので、名義変更があった場合はすぐに届け出ておきましょう。
まとめ
クレジットカードの署名やサインは「自分のクレジットカードを使って支払いをした」という事実を立証する上で、非常に重要なものです。
- 新しいクレジットカードが届いたらすぐに署名する
- 署名とサインは矛盾が生じないようにする
- たとえ家族であっても署名やサインの代筆はしない
- 名義変更などがあった場合は、すぐに届け出る
などの注意点を守り、大切に扱いましょう。
署名欄・サイン・暗証番号の役割を分けて整理する
言葉が近いので混ざりがちですが、3つは別のものです。いまの店頭で求められるのは3つめですが、1つめをやめてよいわけではありません。
| 何か | いつ行うか | 2025年3月以降の扱い | 放置するとどうなるか |
|---|---|---|---|
| カード裏面の署名欄への記名 | カードが届いたとき、自分で書く | これまでどおり必要 | 紛失・盗難で不正利用されたときに、補償の判断で不利になりうる |
| 伝票・タブレットへのサイン | 店頭で支払うとき | 原則廃止。店舗の判断で求められる場合がある | — |
| 暗証番号の入力 | 店頭で支払うとき | 原則としてこれが必要 | 知らないとカードを利用できない場合がある |
暗証番号そのものの扱いについて、三井住友カードは注意も出しています。生年月日や電話番号(自宅・携帯)を暗証番号やVpassパスワードに登録していると、カードと同時に免許証・診察券などを紛失した場合に推測されやすく危険なため、至急変更するよう案内しています。あわせて、定期的な変更も求めています。
ネットでの買い物は、また別の仕組みです。三井住友カードは、本人認証機能を導入しているインターネット加盟店での買い物の際、登録メールアドレスに通知する認証コード(ワンタイムパスワード)で本人認証が行われ、パスワードを入力できない場合は支払いが行えないことがあると説明しています。その仕組みはEMV 3-Dセキュアとは?で整理しています。
紛失や盗難にあったときの補償の条件はクレジットカードを紛失したら補償は60日に、暗証番号を含む不正利用対策はクレジットカードの不正利用は年510億円にまとめています。
出典
- 三井住友カード「お買い物に『暗証番号』『パスワード』が必要な場合があります」https://www.smbc-card.com/mem/goriyo/honninkakunin.jsp(PINバイパスは2025年3月をもって原則廃止、店頭では暗証番号の入力が必要、暗証番号を知らないと利用できない場合がある、視覚などの障がいで入力が困難な場合は障害者差別解消法の観点から店舗に合理的な配慮が必要で申し出の際に本人確認を求められる場合がある、インターネット加盟店ではワンタイムパスワードによる本人認証、生年月日や電話番号を暗証番号に使わない)
- JCB よくあるご質問 No.13397「カード利用時にサイン(署名)ではなく暗証番号が必要と言われました。なぜですか。」https://j-faq.jcb.co.jp/faq/show/13397?site_domain=default(2025年3月31日をもってサインによる本人確認は原則廃止、店舗の判断によりサインで本人確認を行う場合がある、クレジット取引セキュリティ対策協議会が定める「クレジットカード・セキュリティガイドライン」での方針変更に基づく対応)
掲載内容は2026年9月29日に三井住友カードとJCBのページで表示されていたものです。店頭での取扱いは加盟店と決済端末の設定によって変わります。お使いのカードの発行会社の案内でご確認ください。

 楽天カード
 三井住友カード
 Orico Card THE POINT