「年収は同じなのに、友人は100万円の枠でこちらは30万円だった」。この差は、カード会社の気分で決まっているわけではありません。利用枠の上限は割賦販売法が定める計算の枠組みに縛られていて、年収からいくらを引くかまで省令で決まっています。どの数字がどこで効くのかを、条文と省令の別表で確認します。
先に結論
- カード会社はカードを交付する前と極度額を増やす前に、年収・預貯金・クレジット債務の支払状況・借入れの状況を調べなければなりません(割賦販売法30条の2第1項)。
- そこから算定するのが包括支払可能見込額です。住宅などの資産を売らず、生活維持費にも手を付けずに支払に回せると見込まれる1年あたりの額を指します。
- 調査では指定信用情報機関が保有する特定信用情報を使わなければなりません(同条3項)。申告だけでは済みません。
- 極度額が包括支払可能見込額に一定の割合を掛けた額を超えるときは、カードを交付してはならないと定められています(30条の2の2)。
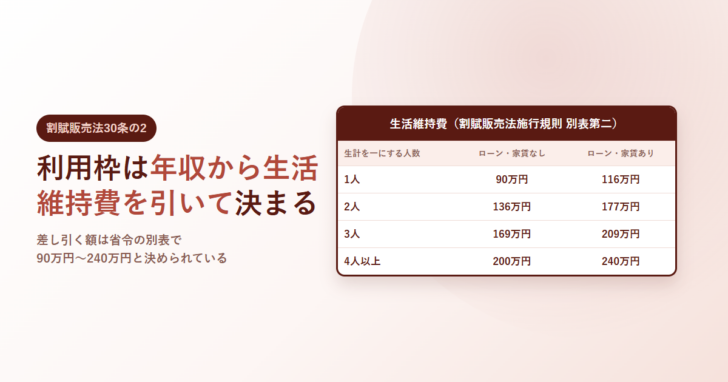
- 差し引かれる生活維持費は省令の別表で決まっていて、世帯人数と住居の状況によって90万円から240万円まで変わります。
カードを出す前に何を調べるかは、条文に書いてある
利用枠の決め方は各社の裁量に任されている、と説明されることがあります。実際には、調べるべき項目が法律に列挙されています。
割賦販売法第三十条の二第一項(抜粋)
包括信用購入あつせん業者は、包括信用購入あつせんをするためカード等を利用者に交付し若しくは付与しようとする場合又は利用者に交付し若しくは付与したカード等についてそれに係る極度額を増額しようとする場合には、その交付若しくは付与又はその増額に先立つて、経済産業省令・内閣府令で定めるところにより、年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況その他の当該利用者の包括支払可能見込額を算定するために必要な事項として経済産業省令・内閣府令で定めるものを調査しなければならない。
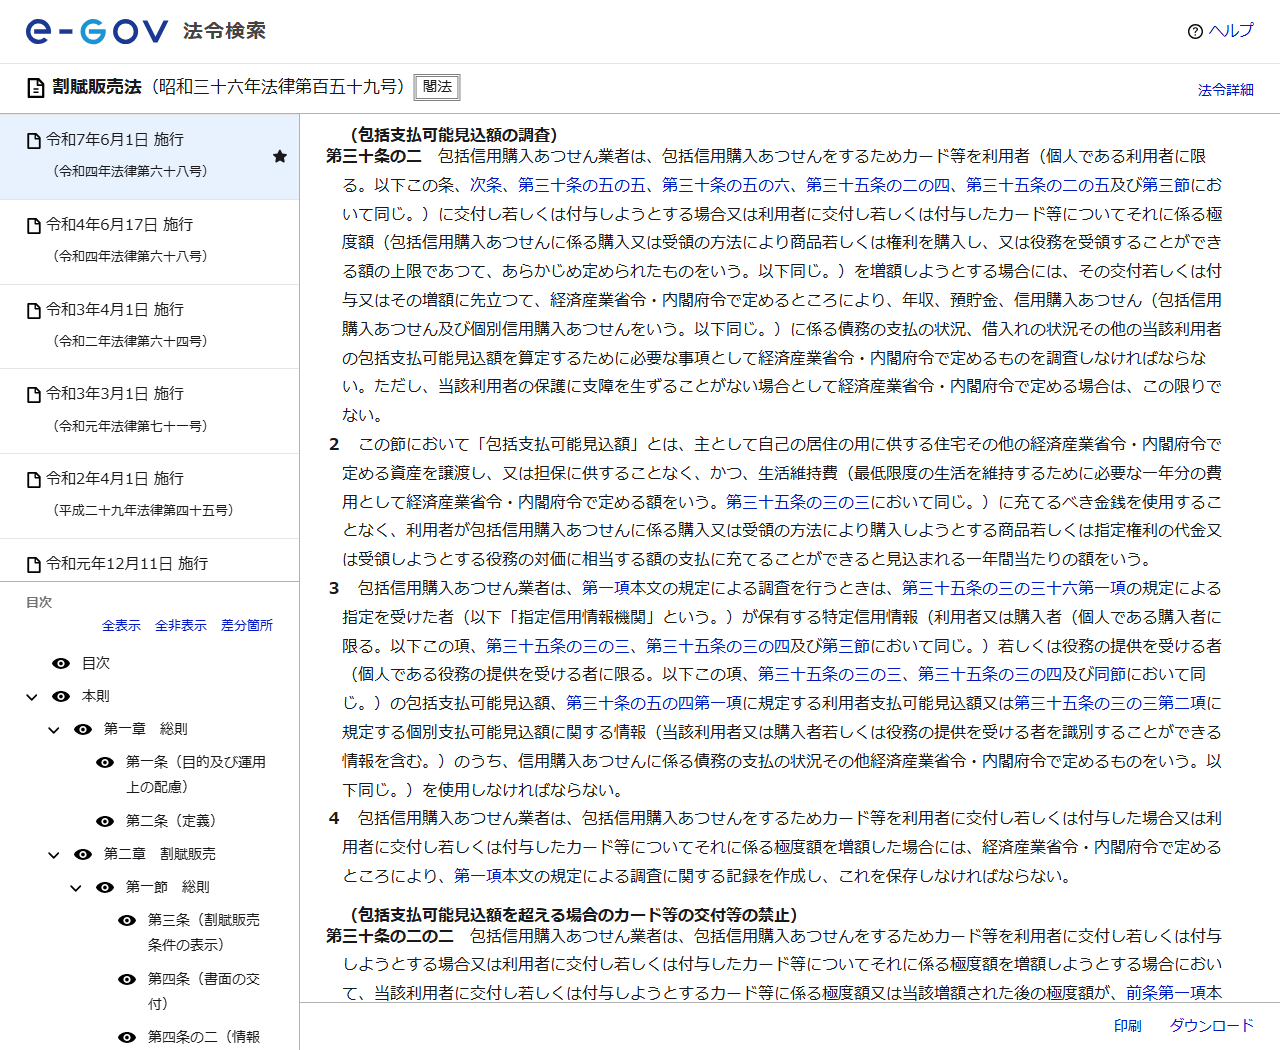
同条3項は、この調査をするときに指定信用情報機関が保有する特定信用情報を使わなければならないと定めています。申込書の自己申告だけで枠を決めることは想定されていません。4項では、調査に関する記録を作成して保存することも義務づけられています。
信用情報にどの記録がいつまで残るかはCICの保有期間をまとめた記事にあります。調査で見られるのはこの情報です。
包括支払可能見込額とは何を指すのか
同条2項が定義しています。重要なのは、そこから差し引かれるものが2つ明記されている点です。
割賦販売法第三十条の二第二項(抜粋)
この節において「包括支払可能見込額」とは、主として自己の居住の用に供する住宅その他の経済産業省令・内閣府令で定める資産を譲渡し、又は担保に供することなく、かつ、生活維持費(最低限度の生活を維持するために必要な一年分の費用として経済産業省令・内閣府令で定める額をいう。)に充てるべき金銭を使用することなく、利用者が……支払に充てることができると見込まれる一年間当たりの額をいう。
つまり、自宅を売れば払えるという理屈は使えません。生活費として必要な金額も、最初から計算の外に置かれます。残った部分が「1年でこれだけなら払える」と見込まれる額です。
| 扱い | 内容 |
|---|---|
| 調べるもの | 年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況ほか |
| 使ってはいけないもの | 自己の居住用の住宅その他省令で定める資産の譲渡・担保提供 |
| 差し引くもの | 生活維持費(最低限度の生活を維持するために必要な1年分の費用として省令で定める額) |
| 単位 | 1年間当たりの額 |
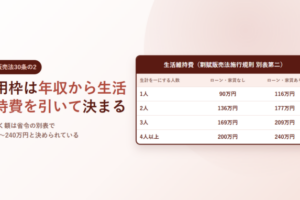
生活維持費は90万円から240万円。世帯人数と住居で決まる
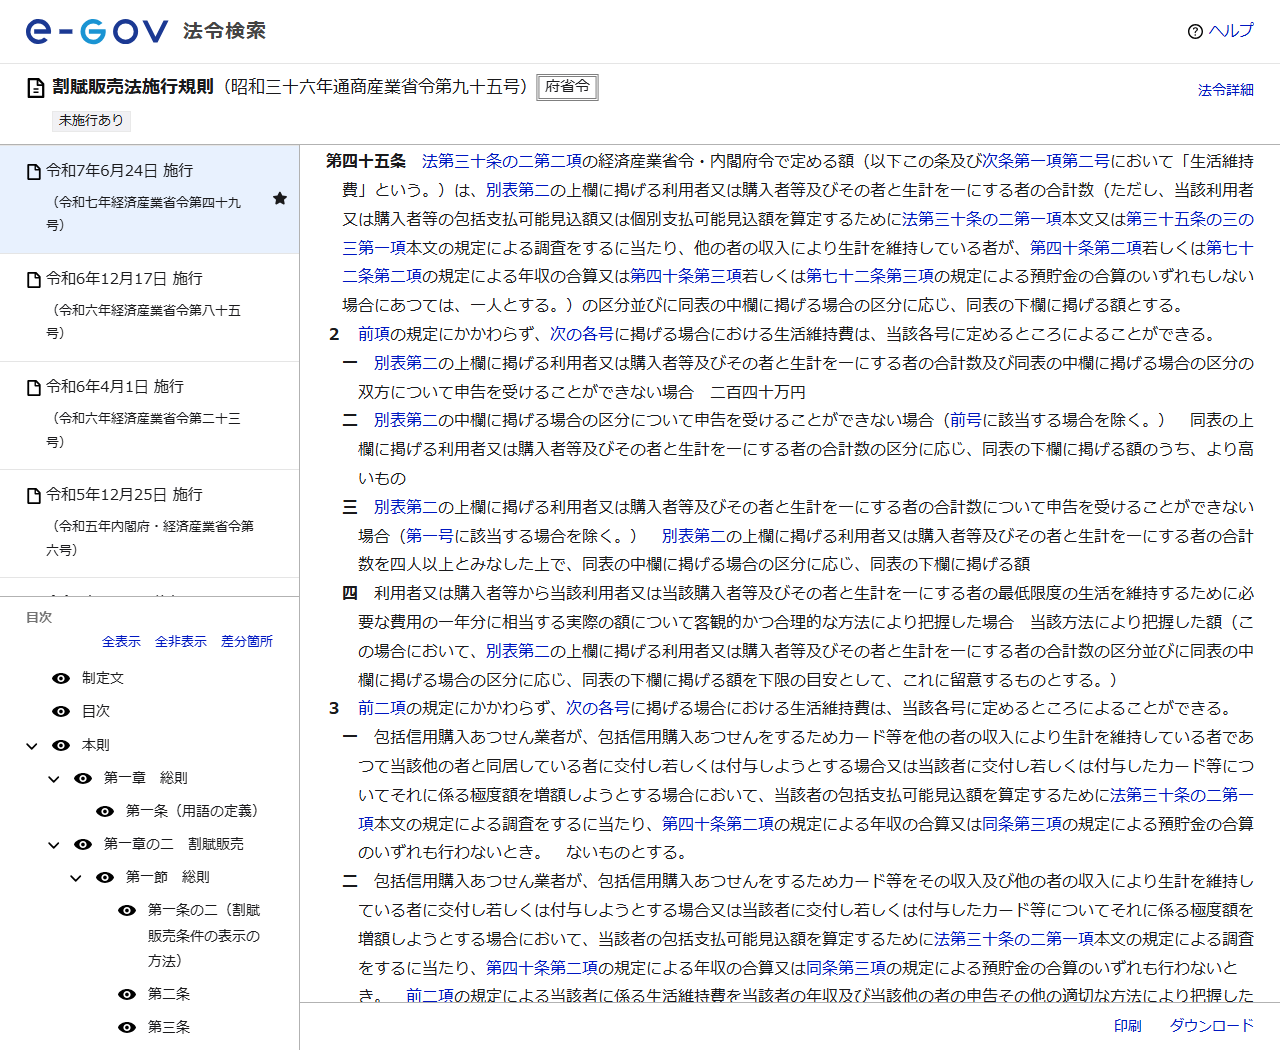
差し引かれる生活維持費は、割賦販売法施行規則45条と別表第二で金額が決められています。判断の軸は2つで、生計を一にする人の合計数と、住宅ローンや家賃の負担があるかどうかです。
| 生計を一にする人数 | 持家で住宅ローンなし/持家でなく家賃を払わない | 持家で住宅ローンあり/持家でなく家賃を払う |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 240万円 |
差は小さくありません。単身で家賃のない人と、4人以上で家賃を払っている人とでは150万円も違います。同じ年収で枠が違う理由の一つがここにあります。
申告が取れない場合の扱いも省令に書かれています。人数と住居の区分のどちらも申告を受けられないときは240万円、住居の区分だけ申告を受けられないときは人数の区分の中で高いほう、人数だけ申告を受けられないときは4人以上とみなして計算します。申告を省くと、生活維持費が大きく見積もられて枠は小さく出ます。
別表第二の金額は、居住地域の区分によってさらに変わる仕組みになっています(別表第三)。ここに挙げた数字は別表第二の区分ごとの額で、実際の算定は各社が省令に従って行います。申込前に自分の枠を計算して当てるための表ではありません。
超えたら交付してはならない、と書かれている
計算して終わりではありません。30条の2の2は、算定した包括支払可能見込額に一定の割合を掛けた額を極度額が超えるときは、カード等を交付してはならず、極度額を増額してもならないと定めています。掛ける割合は経済産業大臣と内閣総理大臣が定めます。
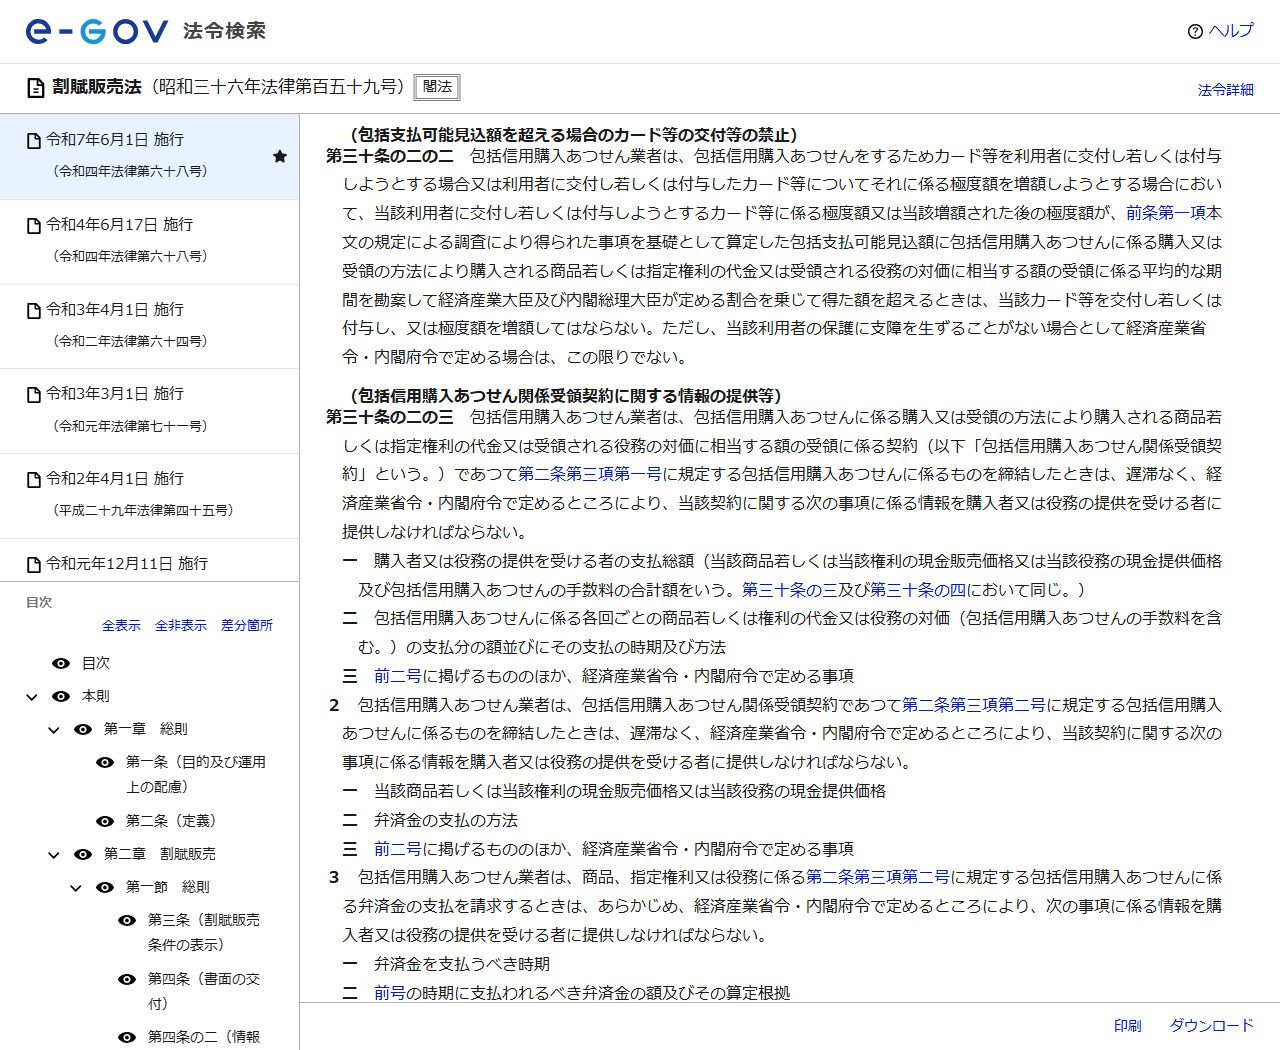
「希望額を書けば通るかもしれない」という発想が通らないのはこのためです。審査に落ちたのではなく、法律上その額を出せないという場面があります。増枠の申し込みで希望額が下げられて承認されるのも、同じ条文が効いている可能性があります。
更新のときも調査がある。ただし頻度は決まっている
新規の申込み
交付に先立って年収・預貯金・債務の支払状況・借入れの状況を調査します。指定信用情報機関の情報も使います。
極度額の増額
増額に先立って同じ調査を行います。増額後の極度額が上限を超えるなら増額できません。
有効期間の更新
更新のためにカードを交付するときも調査が必要です。申告を受けた事項と債務の支払状況を確認し、借入れの状況を勘案します。
更新時の頻度
省令41条2項により、更新の調査は更新しようとする日の6か月前から更新の日までの間に1回行えば足ります。
枠を大きくしたいときに動かせるところ
- 年収と預貯金を正確に申告する。省令40条は、年収も預貯金も申告その他の適切な方法で調査すると定めています。空欄のままだと不利な前提で計算されます。
- 同居する配偶者等の収入を合算できる場合がある。省令40条2項・3項は、他の者の収入で生計を維持している利用者について、条件を満たせば年収や預貯金を合算して算定できるとしています。
- 使っていないカードを整理する。信用購入あつせんに係る債務の状況は調査項目です。枠を残したままの休眠カードは計算に影響します。
- 住居の区分を正しく伝える。持家か賃貸か、住宅ローンがあるかで生活維持費が変わります。
支払方法を分割やリボにすると手数料が乗ります。その料率の比べ方はリボ払いと分割払いの違いの記事で整理しています。
よくある質問
年収が同じなら枠も同じになりますか
なりません。生活維持費が世帯人数と住居の状況で90万円から240万円まで変わるうえ、クレジット債務や借入れの状況も調査項目に入っています。年収だけで決まる仕組みではありません。
カード会社は信用情報を必ず見ますか
割賦販売法30条の2第3項は、調査を行うときは指定信用情報機関が保有する特定信用情報を使用しなければならないと定めています。任意ではありません。
希望額を大きく書けば通りますか
30条の2の2は、算定した包括支払可能見込額に一定の割合を掛けた額を超える極度額ではカード等を交付してはならないと定めています。希望額の書き方で上限が動くわけではありません。
更新のたびに審査されるのですか
有効期間の更新のためにカードを交付するときも調査が必要です。省令41条2項により、その調査は更新しようとする日の6か月前から更新の日までの間に1回行えば足りるとされています。
専業主婦でもカードを持てますか
省令40条2項・3項は、他の者の収入により生計を維持している利用者について、条件を満たせば年収や預貯金を合算して算定できると定めています。合算するかどうかは各社の運用によります。
まとめ
クレジットカードの利用枠は、割賦販売法30条の2が定める調査と、そこから算定する包括支払可能見込額の枠内で決まります。調査の対象は年収・預貯金・クレジット債務の支払状況・借入れの状況で、指定信用情報機関の情報を使うことも義務づけられています。年収から差し引かれる生活維持費は省令の別表で90万円から240万円と決められており、世帯人数と住居の状況で変わります。そして30条の2の2は、算定額に一定の割合を掛けた額を超える極度額でのカード交付を禁じています。枠が思ったより小さいとき、動かせるのは申告の正確さと手持ちの債務の整理です。
参照した一次情報
- e-Gov法令検索「割賦販売法」(昭和三十六年法律第百五十九号)第30条の2(包括支払可能見込額の調査)https://laws.e-gov.go.jp/law/336AC0000000159#Mp-At_30_2
- e-Gov法令検索「割賦販売法」第30条の2の2(包括支払可能見込額を超える場合のカード等の交付等の禁止)https://laws.e-gov.go.jp/law/336AC0000000159#Mp-At_30_2_2
- e-Gov法令検索「割賦販売法施行規則」(昭和三十六年通商産業省令第九十五号)第40条・第41条・第45条および別表第二https://laws.e-gov.go.jp/law/336M50000400095#Mp-At_45
条文は2026年9月25日にe-Gov法令検索のAPIから取得し、割賦販売法は令和7年6月1日施行、施行規則は令和7年6月24日施行の内容であることを確認しています。この記事は条文の説明であり、個別の審査結果を保証するものではありません。



 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。