
 クレジットカードで楽天Edyにチャージし、その残高で支払い、レジで共通ポイントカードを見せる。ポイントが付く場面を3つ重ねる方法です。仕組み自体はいまも成立しますが、この記事が最初に書いた頃と比べて、共通ポイントの顔ぶれもカード側の条件も変わりました。
変わった点を先に押さえてから、実際にいくら戻るのかを確かめてください。
ポイントが付く3つの場面
楽天Edyでの支払いに共通ポイントカードの提示を重ねると、1回の会計で次の3か所からポイントが入ります。
| 場面 | 誰が付けるポイントか | 付与の条件 |
|---|---|---|
| クレジットカードで楽天Edyにチャージ | カード会社 | リクルートカードなら1.2%。電子マネーチャージは合算で月間30,000円まで |
| 楽天Edyで支払い | 楽天Edy | ポイントサービスを登録したEdyなら、支払い200円(税込)につき1ポイント=0.5% |
| レジで共通ポイントカードを提示 | 共通ポイントの運営会社 | 加盟店ごとに付与率が決まっている。同じ共通ポイントでも店によって違う |
つまり、どの店で使うかに関係なく確定するのは1.7%で、共通ポイントの提示分はその店の付与率しだいです。以前この記事が「合計2.3%~3.5%」と書いていたのは、特定の店の提示分をそのまま足した数字でした。提示分は改定されることが多いため、実際の付与率は各プログラムの公式ページで確かめてください。
この記事を書いた頃から変わった3点
| 項目 | 当時の記述 | 現在 |
|---|---|---|
| 共通ポイントの種類 | Pontaカード、Tカード、楽天ポイントカードの3種類しかない | Tポイントは統合されてVポイントになり、旧Tサイト(tsite.jp)も「Vポイントサイト」に変わった。dポイントを加えた4系統で見るのが実態に近い |
| リクルートカードの対応ブランド | 楽天Edyのチャージでポイントが付くのはVisaのみ | MastercardとVisaの両方が対象。JCBは楽天Edyが対象外 |
| リクルートカードプラス | 年会費を払えば還元率2.0%で、Edyチャージ分が0.8%上乗せできる | リクルートカードプラスの電子マネーチャージ利用分は、ポイント加算の対象外 |
また、当時の例に挙げていた「サンクス」は、店舗チェーンとしてすでに存在しません。店名ベースの例はそのまま使えないため、この記事では店名ではなく仕組みで整理しています。
ブランド選びを間違えると1つ目が丸ごと消える
3重取りの1つ目、つまりカード側のポイントは、国際ブランドの選択で有無が決まります。
| カード | 楽天Edyへのチャージ | チャージ分の還元率 |
|---|---|---|
| リクルートカード(Mastercard/Visa) | ポイント対象 | 1.2% |
| リクルートカード(JCB) | 対象外(nanacoとモバイルSuicaのみ対象) | 楽天Edyは0%。nanaco等は0.75% |
| リクルートカードプラス | 対象外 | 0% |
先に知っておく3つの上限
| 上限の場所 | 金額 | 影響 |
|---|---|---|
| カードの電子マネーチャージ | 複数の電子マネー合算で月間30,000円 | 超えた分はカード側のポイントが付かない。3重取りの1つ目が消える |
| 楽天Edyの1回のチャージ | 25,000円 | 月の枠を使い切るには2回に分ける必要がある |
| 楽天Edyカードの残高 | 50,000円 | 使い切ってからでないと追加チャージができない |
チャージの手段そのものは複数あり、コンビニの店頭で現金からチャージすることも、アプリからクレジットカードでチャージすることもできます。ただし、この記事で扱う3重取りの1つ目が成立するのはクレジットカードからチャージした場合だけで、現金チャージではカード側のポイントは発生しません。同じ残高でも、どこから入れたかで戻る額が変わります。
楽天Edy側にも、ポイント加算の対象にならない店舗と取引が定められています。コンビニエンスストアはチェーンごとに対象外の取引が整理されているので、よく使う店が含まれていないかを先に見ておくと安心です。
貯まったポイントの行き先
リクルートカードで貯まるのはリクルートポイントです。リクルートポイントの窓口(PontaWeb)はPontaと一体で運用されており、リクルートIDを登録すると、街の提携店とネットのサービスの両方でPontaポイントが貯まる・使える形になります。共通ポイントとしてPontaを選んでいる人は、カード側で貯めた分と提示で貯めた分が同じ財布に集まることになります。
楽天Edyの支払いで貯まるのは楽天ポイントです。こちらは別の財布なので、貯まる先が2か所に分かれる点は理解しておいてください。
出典:PontaWeb(リクルートポイント/Pontaポイント)
ポイントが入るタイミングと、端数の扱い
3か所からポイントが入るといっても、同時に着地するわけではありません。Edyの支払い分は、使った日から数日おいて口座へ反映されます(楽天Edyの案内では3~7日程度)。カード側のリクルートポイントは、毎月の利用金額の合計に対して1.2%を計算し、小数点第1位以下を切り捨てて加算される仕組みです。
この「合計に対して計算する」という点が重要で、1回ごとの少額決済で端数が切り捨てられるわけではありません。逆に言えば、月末の締めまでは確定しないため、その月にいくら戻るかを当日中に確かめることはできません。
共通ポイントの提示分は、運営会社と加盟店の取り決めによって付与のタイミングが変わります。レシートに表示されるものもあれば、後日まとめて反映されるものもあります。
出典:リクルート「ポイント加算・利用条件一覧」、楽天Edy「Edyカードにポイントサービスを登録」
どの共通ポイントを選ぶか
共通ポイントは複数を持っても費用はかかりませんが、実際に効いてくるのは「自分がよく行く店が加盟しているか」の一点です。会計のたびにどれを出すか迷うくらいなら、生活圏の店に合わせて1つか2つに絞るほうが取りこぼしが減ります。
リクルートカードを使う場合、貯まるのはリクルートポイントで、その窓口はPontaと一体になっています。共通ポイントにPontaを選んでおくと、カード側で貯まった分と提示で貯まった分が同じ口座にまとまり、使うときに分散しません。楽天Edyの支払いで貯まる楽天ポイントだけは別の口座になるため、貯まる先は最低でも2つに分かれます。
なお、旧Tポイントの会員向けサイトだったtsite.jpは、現在「Vポイントサイト」として運用されています。手元のカードがTカードのままでも、貯まるポイントの名前は変わっています。
実際の手順
3重取りを組み立てる5手
1カードの国際ブランドをMastercardかVisaにする。JCBとリクルートカードプラスでは、この1つ目のポイントが発生しない
2よく行く店が加盟している共通ポイントを選ぶ。Ponta、楽天ポイント、dポイント、Vポイントのどれか
3Edy側のポイントサービス登録を済ませる。この登録をしていないEdyは、いくら使っても2つ目のポイントが発生しない
4楽天Edyアプリからリクルートカードでチャージする。1回25,000円、残高50,000円、月合計30,000円が上限
5会計時に共通ポイントカードを先に提示し、そのあと楽天Edyで支払う
かかる費用
リクルートカードの年会費は永年無料、共通ポイントカードも発行費用はかかりません。チャージ手数料も発生しないため、この方法を維持するための固定費は0円です。
一方で、カード側のポイントが付くのは月30,000円までです。年間で見れば、この枠から生まれる差は数千ポイント規模にとどまります。高額の買い物はカードで直接払い、楽天Edyは少額決済の置き換えに使う、という切り分けが現実的です。
同じ組み合わせを扱った関連記事
この方法で使うクレジットカード
年会費は永年無料です。楽天Edyのチャージを目当てにするなら、国際ブランドはMastercardかVisaを選びます。
リクルートカードの基本スペック
リクルートカード
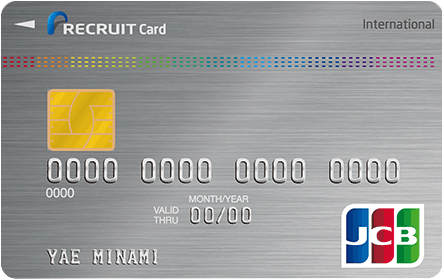
| カード分類 | 一般カード |
| 国際ブランド | VISA、Mastercard®、JCB |
| 申込方法 | Web申込み |
| 発行スピード | - |
| 年会費(税込) | 0円 |
| 年会費備考 | - |
| ショッピング総利用枠(上限) | - |
| ポイント還元率(下限) | 1.20% |
| ポイント還元率(上限) | 3.20% |
| 交換可能マイル | - |
| ETCカード年会費(税込) | 0円 |
| 電子マネーチャージ | 楽天Edy、Suica |
| 海外旅行傷害保険/死亡後遺障害(最大) | 2,000万円 |
| 国内旅行傷害保険/死亡後遺障害(最大) | 2,000万円 |
| ショッピング保険/国内利用(最大) | 200万円 |
「審査」「発行期間」口コミ平均DATA
| 審査通過率 審査通過/申込者数 | ショッピング 限度額平均 | キャッシング 限度額平均 | カード発行 までの日数平均 | 対応 満足度 |
|---|---|---|---|---|
| 80%(4/5) | 46万円 | 4万円 | 8.2日 | 3.8 |


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。