会社から渡されたガソリンカードを自分の車に使ってしまった。あとから会社に申し出たら「来月の給料から引いておく」と言われた――ここで止まって調べる人は多くありません。けれど賃金からの天引きには条文上の制限があり、懲戒として減給する場合の上限は法律で金額まで決まっています。この記事では、発覚したあとに会社ができること・できないことを、労働基準法と労働契約法の条文で切り分けます。
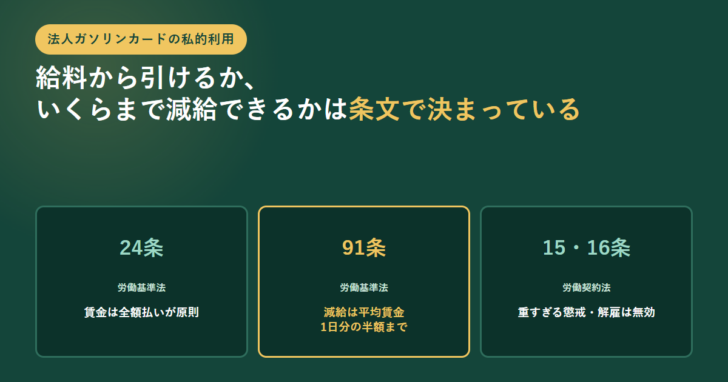
- 賃金は全額を支払わなければならないのが原則で、一部を控除できるのは法令に別段の定めがある場合か、過半数組合(ないときは過半数代表者)との書面による協定がある場合に限られます(労働基準法24条)。
- 懲戒として減給するときの上限は、1回の額が平均賃金の1日分の半額、総額が一賃金支払期の賃金総額の10分の1です(同法91条)。
- 使用者は、労働契約の不履行について違約金を定めたり、損害賠償額をあらかじめ決めておく契約をしてはならないとされています(同法16条)。
- 懲戒も解雇も、客観的に合理的な理由を欠き社会通念上相当と認められない場合は、権利の濫用として無効になります(労働契約法15条・16条)。
私的に使った分を会社へ返すこと自体は自然な話です。問題になるのは、その返し方を会社が一方的に決められるかどうかと、処分の重さに上限があるかどうかです。刑法の条文と経理の突き合わせについては会社のガソリンカードを自分の車に使うとどうなるかでまとめています。ここではその先、給与と処分の話だけを扱います。
「給料から引いておく」は会社が勝手に決められない
労働基準法24条は、賃金の支払いについて次のように定めています。
賃金は、通貨で、直接労働者に、その全額を支払わなければならない。ただし、法令若しくは労働協約に別段の定めがある場合又は厚生労働省令で定める賃金について確実な支払の方法で厚生労働省令で定めるものによる場合においては、通貨以外のもので支払い、また、法令に別段の定めがある場合又は当該事業場の労働者の過半数で組織する労働組合があるときはその労働組合、労働者の過半数で組織する労働組合がないときは労働者の過半数を代表する者との書面による協定がある場合においては、賃金の一部を控除して支払うことができる。
労働基準法24条1項(e-Gov法令検索で条文を確認)
控除が認められるのは、所得税や社会保険料のように法令に定めがあるものか、書面による労使協定があるものです。社宅費や社内預金が給与明細に出てくるのは、この協定があるからです。ガソリン代の返還を給与から差し引くことが協定の範囲に入っているかどうかは、会社ごとに違います。
条文の上では、会社が本人の了解も協定もないまま賃金から差し引けるとは書かれていません。返す意思があるなら、現金で払う、振り込む、協定の範囲を会社に確認する、といった選択肢があります。実際にどう扱うかは個別の事情で決まるため、金額が大きい場合は弁護士に確認してください。
減給の制裁には金額の上限がある
返還とは別に、就業規則にもとづく「減給の制裁」が行われることがあります。これには条文で上限が決まっています。
就業規則で、労働者に対して減給の制裁を定める場合においては、その減給は、一回の額が平均賃金の一日分の半額を超え、総額が一賃金支払期における賃金の総額の十分の一を超えてはならない。
労働基準法91条(e-Gov法令検索で条文を確認)
「平均賃金」は同法12条で、算定すべき事由が発生した日以前3か月間に支払われた賃金の総額を、その期間の総日数で割った金額と定義されています。月の労働日数ではなく暦日数で割る点に注意してください。
| 直前3か月の賃金総額 | 平均賃金(90日で除した額) | 1回の減給の上限 | 1か月の減給の上限 |
|---|---|---|---|
| 月20万円(計60万円) | 6,666円 | 3,333円 | 20,000円 |
| 月25万円(計75万円) | 8,333円 | 4,166円 | 25,000円 |
| 月30万円(計90万円) | 10,000円 | 5,000円 | 30,000円 |
| 月40万円(計120万円) | 13,333円 | 6,666円 | 40,000円 |
月30万円の人なら、1回の制裁で減らせるのは5,000円までで、同じ月に複数回の制裁があっても合計3万円までです。私的に給油した分が3万円あったとしても、制裁としての減給でその全額を回収することはできません。返還の請求と制裁の減給は、条文上まったく別の話だからです。
なお同法89条は、常時10人以上の労働者を使う使用者に就業規則の作成・届出を義務づけ、9号で「表彰及び制裁の定めをする場合においては、その種類及び程度に関する事項」を記載事項に挙げています。制裁の種類と程度が就業規則に書かれていなければ、その制裁を行う根拠がありません。処分を告げられたら、まず就業規則の該当条項を見せてもらうのが順序です。
懲戒と解雇は「重すぎれば無効」になる
労働契約法は、懲戒と解雇のそれぞれについて同じ構造の規定を置いています。条文は短いので、そのまま読んだほうが早いです。
使用者が労働者を懲戒することができる場合において、当該懲戒が、当該懲戒に係る労働者の行為の性質及び態様その他の事情に照らして、客観的に合理的な理由を欠き、社会通念上相当であると認められない場合は、その権利を濫用したものとして、当該懲戒は、無効とする。
労働契約法15条(e-Gov法令検索で条文を確認)
解雇は、客観的に合理的な理由を欠き、社会通念上相当であると認められない場合は、その権利を濫用したものとして、無効とする。
労働契約法16条(e-Gov法令検索で条文を確認)
15条は「行為の性質及び態様その他の事情に照らして」という判断材料まで書き込んでいます。同じ私的利用でも、金額、回数、申し出があったかどうか、過去の処分歴といった事情が別々に見られるという意味です。一度の給油と、何年も続けた常習的な利用が同じ扱いになる建て付けにはなっていません。
発覚してから処分が決まるまでに、どの条文が効くか
- ① 経理から照会が入る利用明細と帳簿の突き合わせで、説明のつかない給油が確認される段階。この段階に直接あたる条文はない。社内の事実確認。
- ② 返還の方法を決める現金で返すのか、給与から引くのか。労働基準法24条(賃金の全額払い。控除には法令の定めか労使協定が要る)
- ③ 処分の根拠を確かめる就業規則に制裁の種類と程度が書かれているか。労働基準法89条9号(表彰及び制裁の定めは就業規則の記載事項)
- ④ 減給の額が上限内か見る1回は平均賃金1日分の半額まで、総額は一賃金支払期の賃金総額の10分の1まで。労働基準法91条・12条
- ⑤ 処分の重さが相当か懲戒・解雇は、客観的に合理的な理由と社会通念上の相当性を欠けば無効。労働契約法15条・16条
弁償と「賠償予定」は違う
労働基準法16条は、使用者が労働契約の不履行について違約金を定めたり、損害賠償額をあらかじめ決めておく契約をしてはならないと定めています。「カードを私的に使ったら一律10万円」といった取り決めは、この条文に触れます。
一方で、実際に生じた損害について会社が賠償を求めること自体を、この条文が禁じているわけではありません。禁じられているのは「あらかじめ金額を決めておくこと」です。実際に給油した分を返すよう求められるのと、規定であらかじめ罰金額が決まっているのとは、条文上は別の問題になります。
会社ができること・条文上の制限があること
できる
実際に生じた損害について返還を求める。就業規則に定めた種類・程度の範囲で懲戒を行う。事実確認のために記録の提出を求める。
条文の制限がかかる
賃金からの控除は法令の定めか労使協定が要る(24条)。減給の制裁は金額に上限がある(91条)。
条文が禁じている
違約金や損害賠償額をあらかじめ決めておく契約(16条)。客観的に合理的な理由を欠き社会通念上相当と認められない懲戒・解雇は無効(労働契約法15条・16条)。
マイカー分を会社から受け取る正しい道
そもそも自分の車を仕事や通勤に使っているなら、カードを借りて給油するのではなく、手当として受け取るのが筋です。通勤手当には所得税の非課税限度額が決まっています。
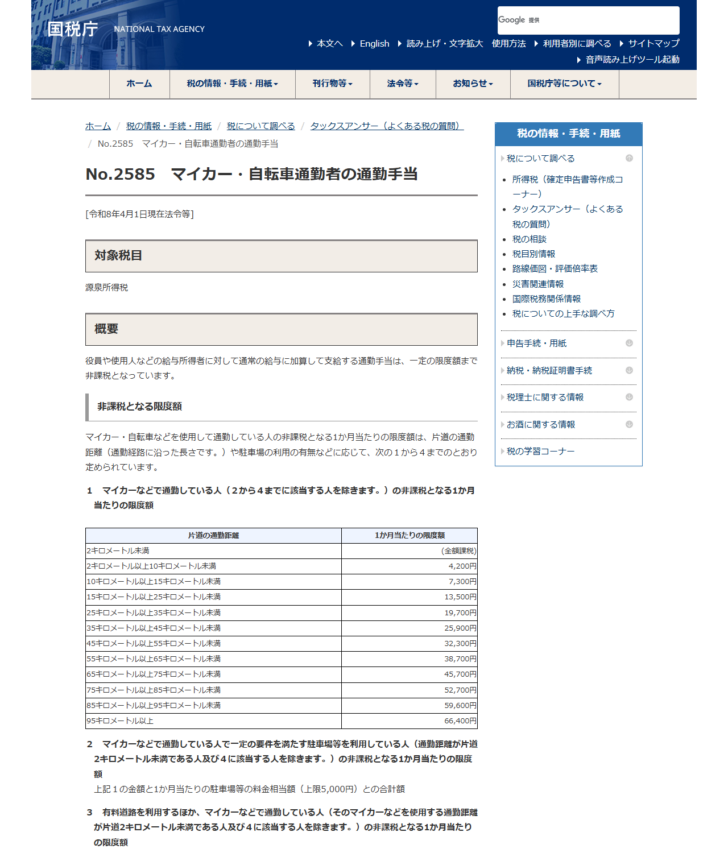
| 片道の通勤距離 | 1か月当たりの限度額 |
|---|---|
| 2キロメートル未満 | 全額課税 |
| 2キロメートル以上10キロメートル未満 | 4,200円 |
| 10キロメートル以上15キロメートル未満 | 7,300円 |
| 15キロメートル以上25キロメートル未満 | 13,500円 |
| 25キロメートル以上35キロメートル未満 | 19,700円 |
| 35キロメートル以上45キロメートル未満 | 25,900円 |
| 45キロメートル以上55キロメートル未満 | 32,300円 |
| 55キロメートル以上65キロメートル未満 | 38,700円 |
| 65キロメートル以上75キロメートル未満 | 45,700円 |
| 75キロメートル以上85キロメートル未満 | 52,700円 |
| 85キロメートル以上95キロメートル未満 | 59,600円 |
| 95キロメートル以上 | 66,400円 |
一定の要件を満たす駐車場等を利用している場合は、この額に1か月当たりの駐車場等の料金相当額(上限5,000円)を足した額まで非課税になります。有料道路を使う場合は、1か月当たりの合理的な料金の額を加えた合計額で、最高限度は15万円です。片道2キロメートル未満の人は全額が課税対象になります。
この限度額は通勤についてのものです。業務で自分の車を走らせた分の精算をどうするかは、会社の規程によります。走行距離に単価を掛けて精算する会社もあれば、実費を領収書で精算する会社もあります。線引きがあいまいなまま借りたカードで給油すると、あとから業務分と私用分を切り分けられなくなります。
カードは「その車で使う」前提で発行されている
法人向けのガソリンカードは、人ではなく車に紐づけて発行できる仕様になっているものがあります。
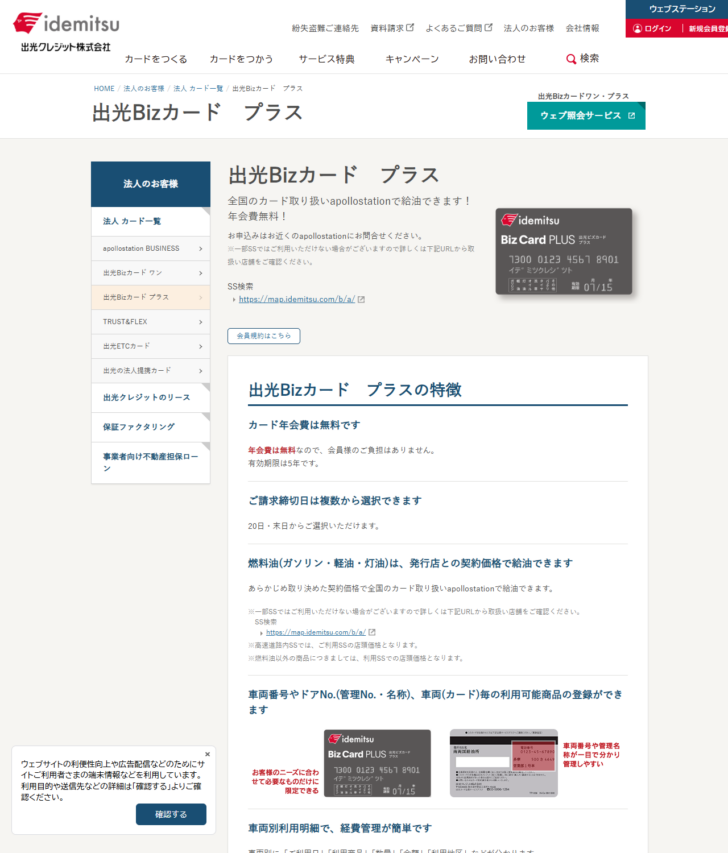
公式ページには、車両番号やドアNo.(管理No.・名称)、車両(カード)ごとの利用可能商品を登録できること、車両別の利用明細で「ご利用日」「利用商品」「数量」「金額」「利用地区」などが分かること、明細は締日から3営業日後にインターネットで閲覧・ダウンロードできることが書かれています。
| 項目 | 何が分かるか |
|---|---|
| ご利用日 | 給油した日付。休日や深夜かどうかが分かる |
| 利用商品 | 給油した油種。社用車の指定油種と違えば目立つ |
| 数量 | 給油量。車のタンク容量を超えていないかが見える |
| 金額 | 支払額。発行店との契約価格で給油する前提になっている |
| 利用地区 | 給油した地域。営業範囲の外かどうかが分かる |
| 登録された車両番号・管理名称 | そのカードがどの車のものかが、カード側に書かれている |
どの単位で発行できるか、券面や登録情報に何が紐づくかはカード会社によって違います。手元のカードがどちらなのかは、契約しているカードの案内で確認してください。車両を特定して発行されたカードを別の車に使えば、その時点で運用の前提から外れます。
よくある質問
- 私的に使った分を給料から天引きされるのは当たり前ですか。
- 条文の上では当たり前ではありません。労働基準法24条は賃金の全額払いを原則とし、一部を控除できるのは法令に別段の定めがある場合か、過半数組合(ないときは過半数代表者)との書面による協定がある場合に限っています。
- 減給はいくらまでできますか。
- 労働基準法91条により、1回の額は平均賃金の1日分の半額まで、総額は一賃金支払期における賃金の総額の10分の1までです。平均賃金は同法12条で、直前3か月の賃金総額をその期間の総日数で割った額と定められています。
- 返還を求められるのと、減給されるのは同じことですか。
- 別です。実際に生じた損害の返還と、就業規則にもとづく制裁としての減給は条文上まったく別の扱いで、91条の上限は制裁としての減給にかかるものです。
- 就業規則に書かれていない処分を受けることはありますか。
- 労働基準法89条9号は、表彰および制裁の定めをする場合はその種類および程度に関する事項を就業規則に記載しなければならないとしています。処分を告げられたら、就業規則の該当条項を確認してください。
- 「私的利用が見つかったら罰金10万円」という規定は有効ですか。
- 労働基準法16条は、使用者が労働契約の不履行について違約金を定め、または損害賠償額を予定する契約をしてはならないと定めています。あらかじめ金額を決めておく取り決めは、この条文に触れます。
- 懲戒解雇になりますか。
- 労働契約法15条・16条により、客観的に合理的な理由を欠き社会通念上相当であると認められない場合は、懲戒も解雇も権利の濫用として無効とされます。15条は行為の性質および態様その他の事情に照らして判断すると書いています。個別の事案については弁護士にご相談ください。
- 自分の車で通勤しています。会社からもらえる通勤手当に上限はありますか。
- 所得税が非課税になる限度額が決まっています。片道2キロメートル以上10キロメートル未満なら1か月4,200円、95キロメートル以上なら66,400円です。片道2キロメートル未満は全額が課税対象です。
- うっかり使ってしまいました。どうすればよいですか。
- 気づいた時点で経理または上長に申し出て、日付・金額・経緯を伝えるのが基本です。返す方法については、賃金から引く形にするなら控除の根拠があるかを確認してください。
あわせて読みたい
この記事が参照した一次情報
- e-Gov法令検索「労働基準法(昭和二十二年法律第四十九号)」12条・16条・24条・89条・91条
https://laws.e-gov.go.jp/law/322AC0000000049 - e-Gov法令検索「労働契約法(平成十九年法律第百二十八号)」15条・16条
https://laws.e-gov.go.jp/law/419AC0000000128 - 国税庁 タックスアンサー No.2585「マイカー・自転車通勤者の通勤手当」(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2585.htm - 厚生労働省「モデル就業規則について」(令和7年12月版)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/zigyonushi/model/index.html - 出光クレジット「出光Bizカード プラス」
https://www.idemitsucard.com/corporate/bizplus/
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。表1の計算は条文の計算方法にあてはめた例示で、実際の平均賃金は賃金の内訳や締切日によって変わります。この記事は法律上の判断を行うものではありません。個別の事案については弁護士にご相談ください。




 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。