会社から渡された給油カードを、自分の車に1回だけ使う。金額にすれば数千円で、誰も見ていないように思えます。ところがこの行為は、刑法の条文と、経理が毎月行う突き合わせの両方に触れます。ここでは「ばれるかどうか」ではなく、記録がどこに残り、法律に何と書かれているのかを、条文と国税庁の公表内容で確かめます。
先に押さえておくこと
- 業務上預かっている物を対象にした横領は、刑法第252条ではなく第253条(業務上横領)が問題になる
- 第253条の法定刑は10年以下の拘禁刑で、第252条の5年以下より重い
- 会社が経理で1件ずつ突き合わせるのは、仕入税額控除の要件として帳簿と請求書等の保存が必要だから
- 記録は給油所・カード会社・会社の帳簿の3か所に残り、日付と金額でつながっている
- 車両ごとに発行される給油カードは、使う車が特定されている前提で運用されている
「1回くらい」が成立しない理由は、突き合わせの仕組みにある
私的な給油が見つかるきっかけは、たいてい人の目撃ではなく書類です。給油した時点でレシートが出て、カード会社からは月ごとの利用明細が会社に届き、経理はそれを帳簿に記帳します。3つの記録は、日付・金額・給油所という同じ項目でつながっています。
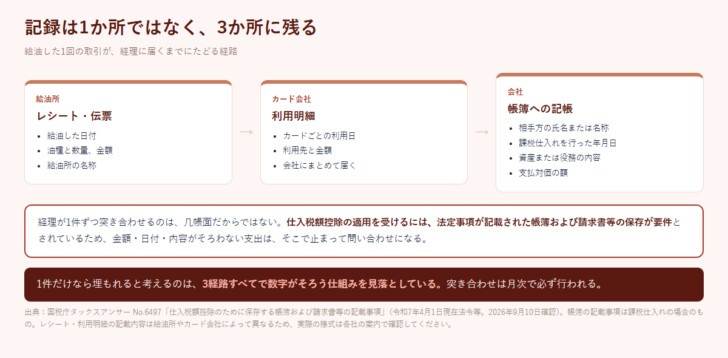
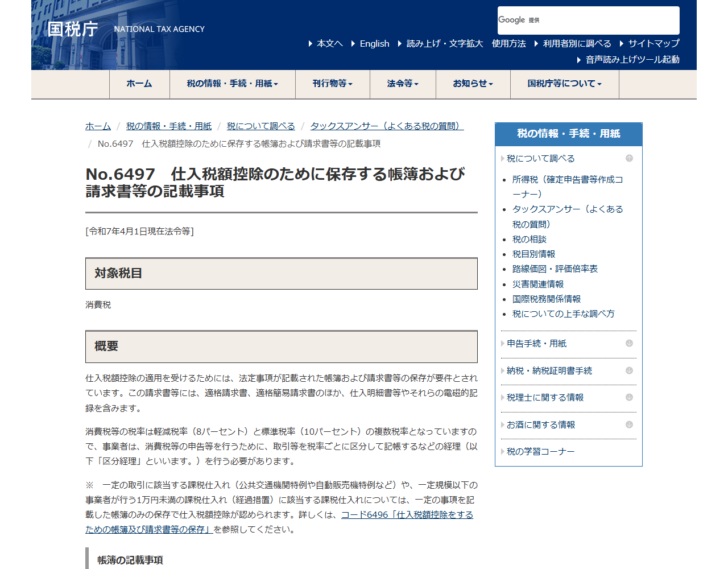
なぜ経理はここまで細かく見るのか。理由は担当者の性格ではなく、税の要件です。国税庁のタックスアンサーNo.6497には、仕入税額控除の適用を受けるためには、法定事項が記載された帳簿および請求書等の保存が要件とされている、と書かれています。要件を満たさない支出があると、その分の控除が受けられなくなる可能性があるため、内容の分からない支出は必ず問い合わせの対象になります。
| 帳簿に記載する事項(課税仕入れの場合) | 給油の取引に当てはめると |
|---|---|
| 課税仕入れの相手方の氏名または名称 | 給油した給油所の名称 |
| 課税仕入れを行った年月日 | 給油した日付 |
| 課税仕入れに係る資産または役務の内容 | 油種と数量 |
| 課税仕入れに係る支払対価の額 | 支払った金額(消費税額および地方消費税額に相当する額を含む) |
4項目のうち3つは、レシートにもカード会社の利用明細にも載ります。照合すれば一致するのが当たり前で、一致しないものが目立つ構造です。週末や深夜の給油、営業範囲から外れた場所での給油、通常の走行距離では説明がつかない給油量は、この照合の中で浮かび上がります。
刑法の条文には何と書かれているか
私的な給油が発覚したとき、名前が挙がるのは横領です。ただし条文は1つではありません。e-Gov法令検索で刑法を確認すると、第252条と第253条が別々に置かれており、法定刑が違います。
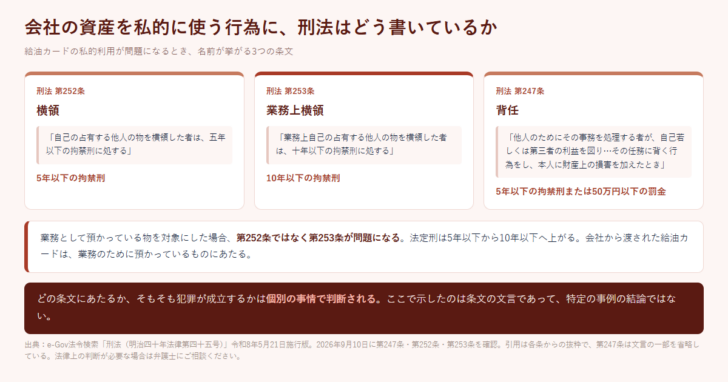
第252条は「自己の占有する他人の物を横領した者は、五年以下の拘禁刑に処する」と定めています。これに対して第253条は「業務上自己の占有する他人の物を横領した者は、十年以下の拘禁刑に処する」としています。業務として預かっているという点が加わるだけで、上限が5年から10年に上がります。会社が業務のために渡した給油カードは、まさに業務として預かっているものにあたります。
もう一つ、第247条の背任もあります。他人のためにその事務を処理する者が、自己もしくは第三者の利益を図る目的で、その任務に背く行為をし、本人に財産上の損害を加えたときは、五年以下の拘禁刑または五十万円以下の罰金に処する、という条文です。どの条文にあたるか、そもそも犯罪が成立するかは個別の事情で判断されます。ここで示したのは条文の文言であって、特定の事例についての結論ではありません。
刑事の話になる前に、まず社内で問題になる
実際には、いきなり刑事事件になるより先に社内での対応が始まります。順番としては、経理からの問い合わせ、上長への報告、事実確認、処分の検討という流れです。この段階で本人が説明できるかどうかが分かれ目になります。
| 段階 | 何が起きるか | 本人が用意を求められるもの |
|---|---|---|
| 経理からの照会 | 利用明細と帳簿の突き合わせで、内容の分からない給油について確認が入る | その日の行動と、業務との関係を説明できる記録 |
| 事実確認 | 給油所のレシート、カードの利用履歴、業務日報や運行記録が突き合わされる | 日報、走行距離の記録、訪問先の記録 |
| 社内での処分の検討 | 就業規則にもとづく手続きが取られる。返還を求められることもある | 就業規則の該当条項の確認 |
| 刑事の問題になる場合 | 会社の判断による。成立するかどうかは個別の事情で決まる | 弁護士への相談 |
3段階目まではどの会社でも起こりうる範囲です。金額の大小より、説明できないという事実そのものが問題になります。また、会社が負担した私的な支出をどう処理するかは税務上の論点にもなるため、経理は自己判断で処理せず税理士に確認するのが通例です。
照会の場面で効いてくるのは、記憶ではなく記録です。給油の日付に自分がどこにいたのか、どの車を使っていたのかを示せる資料があるかどうかで、話の進み方が変わります。営業日報、訪問先の記録、走行距離のメモといったものは、疑いを晴らす側の材料にもなります。普段から記録を残していない状態で月をまたいで指摘を受けると、身に覚えのない給油についても説明できなくなります。これは私的利用をしていない人にとっての備えでもあります。
給油所の店頭で断られる場面もあります。車両ごとに発行されるタイプの給油カードは、使う車が特定されている前提で運用されているためです。カードの仕様や店頭での取り扱いは、カードの発行会社と給油所によって異なります。詳しくは、契約している給油カードの案内でご確認ください。
会社側が用意しておくべき運用
個人の問題として片づけると同じことが繰り返されます。カードを渡す側にも、判断に迷わせない仕組みが要ります。以下は、突き合わせを機能させるための基本的な組み合わせです。
もう一つ、カードの発行単位を決めておくことも運用に効きます。法人向けの給油カードには、従業員ごとに発行するものと、車両ごとに発行するものがあります。車両ごとに発行する形にすると、そのカードで給油してよい対象があらかじめ決まるため、あとから照合する手間が減ります。逆にいえば、車両を特定して発行されたカードを別の車に使えば、その時点で運用の前提から外れることになります。どちらの単位で発行できるか、券面や登録情報に何が紐づくかはカードの発行会社によって異なるため、導入前に案内で確認してください。
対象の車両、用途、給油以外の商品を買ってよいかを、渡すときに書面で伝える。
運行記録や業務日報と給油の日付を突き合わせられる形にしておく。あとから照合できることが抑止になる。
数か月分をまとめて指摘すると、記憶にもとづく説明ができなくなる。月次で完結させる。
よくある質問
会社のガソリンカードを自分の車に使うと、どの法律に触れますか。
横領にあたるかどうかが問題になります。刑法第252条は自己の占有する他人の物を横領した者について五年以下の拘禁刑、第253条は業務上自己の占有する他人の物を横領した者について十年以下の拘禁刑と定めています。ほかに第247条の背任が問題になることもあります。成立するかどうかは個別の事情によります。
金額が小さければ問題になりませんか。
条文に金額の下限は書かれていません。また社内の手続きは金額ではなく、業務との関係を説明できるかどうかで進みます。経理の突き合わせでは、内容の分からない支出であること自体が確認の対象になります。
セルフの給油所なら分かりませんか。
給油所での対面の有無にかかわらず、カード会社の利用明細は会社に届きます。国税庁が示す帳簿の記載事項には、相手方の名称、年月日、内容、支払対価の額が含まれており、これらの情報は明細から把握できます。給油の場所や方法を変えても、記録が残る経路は変わりません。
会社に返せば済みますか。
返還したかどうかと、社内の処分や法律上の評価は別の問題です。就業規則にもとづく手続きは会社が判断します。法律上の扱いについては弁護士にご相談ください。
うっかり使ってしまった場合はどうすればよいですか。
気づいた時点で自分から経理または上長に申し出て、日付・金額・経緯を伝えるのが基本です。月次の突き合わせで指摘される前に説明できるかどうかで、その後の扱いが変わることがあります。
出典
- e-Gov法令検索「刑法(明治四十年法律第四十五号)」(令和8年5月21日施行版。2026年9月10日に第247条・第252条・第253条を確認)
- 国税庁タックスアンサー No.6497「仕入税額控除のために保存する帳簿および請求書等の記載事項」(令和7年4月1日現在法令等。2026年9月10日確認)
- 国税庁タックスアンサー No.6496「仕入税額控除をするための帳簿及び請求書等の保存」(2026年9月10日確認)
条文の引用は各条からの抜粋で、一部の文言を省略しています。この記事は法律上の判断や税務上の判断を行うものではありません。個別の事案については弁護士または税理士にご相談ください。




 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。