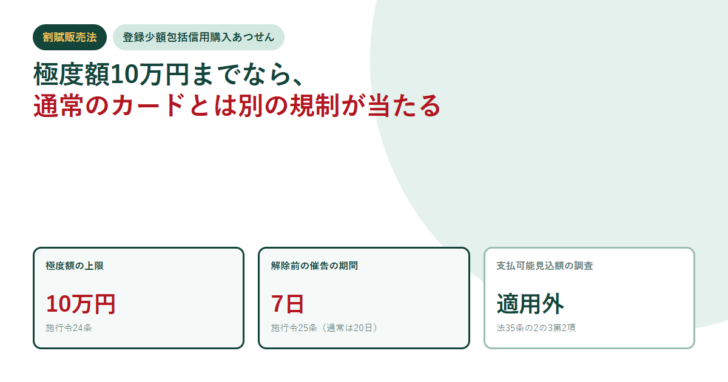
スマホの後払いサービスや、限度額が数万円しかない小さなカードが次々に出てきました。これらが成り立っているのは、割賦販売法に「登録少額包括信用購入あつせん業者」という別枠が用意されているからです。極度額を10万円以下に抑える代わりに、通常のカード会社に課される支払可能見込額の調査義務が外れます。条文と政令で、どこがどう違うのかを確かめます。
先に要点
- 登録少額包括信用購入あつせん業者が扱えるのは、極度額が政令で定める金額以下のものに限られる(法35条の2の3第1項)。
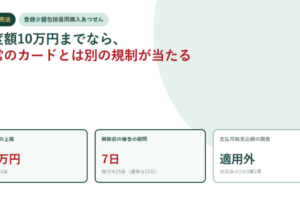
- その金額は10万円(割賦販売法施行令24条)。
- 通常のカード会社に課される包括支払可能見込額の調査(法30条の2)は、この業者には適用されない(法35条の2の3第2項)。
- 代わりに、登録時に届け出た方法で「利用者支払可能見込額」を算定する(法35条の2の4第1項)。
- 支払が遅れたときの催告の期間は7日(施行令25条)。通常のカードの20日より短い。
- 高度な技術的手法で算定する認定を受けた「認定包括信用購入あつせん業者」の枠も別にある(法30条の5の4)。
通常のカード会社とは登録の枠が違う
割賦販売法は、カードを発行して後払いを扱う事業者を「包括信用購入あつせん業者」と呼び、第31条で登録を求めています。ところが第35条の2の3第1項は、その第31条の規定にかかわらず、「少額包括信用購入あつせん業者登録簿に登録を受けた法人」は、極度額が政令で定める金額以下の包括信用購入あつせんを業として営むことができると定めています。
条文のかっこ書きが効いています。扱えるのは「その利用者に交付し又は付与するカード等に係る極度額が政令で定める金額以下のもの」に限られます。この枠を超える極度額を出した時点で、別枠の登録では足りなくなります。
上限は10万円。政令にそう書いてある
肝心の金額は法律ではなく政令にあります。割賦販売法施行令第24条は見出しを「登録少額包括信用購入あつせん業者が営む包括信用購入あつせんに係る極度額の上限」とし、「法第三十五条の二の三第一項の政令で定める金額は、十万円とする」と定めています。
利用者から見ると、この枠組みのサービスでは利用枠が10万円を超えることはありません。枠が増えていかない後払いサービスに出会ったら、別枠の登録で運営されている可能性があります。
支払可能見込額の調査が外れる代わりに別の算定が要る
規制が軽くなるのは登録要件だけではありません。第35条の2の3第2項は、第30条の2をはじめとする複数の規定を「登録少額包括信用購入あつせん業者については、適用しない」と定めています。第30条の2は、年収・預貯金・債務の支払状況などを調べて包括支払可能見込額を算定する義務を課す条文です。
ただし何も調べなくてよいわけではありません。第35条の2の4第1項は、カード等を交付・付与する場合や極度額を増額する場合に、登録の際に届け出た方法で「利用者支払可能見込額」を算定しなければならないと定めています。第2項では、その調査にあたって指定信用情報機関が保有する特定信用情報を使用しなければならないとされています。
| 項目 | 通常の業者 | 登録少額包括信用購入あつせん業者 |
|---|---|---|
| 根拠となる登録 | 法31条 | 法35条の2の3第1項 |
| 極度額 | 条文上の上限なし | 10万円以下(施行令24条) |
| 包括支払可能見込額の調査 | 法30条の2により義務 | 適用しない(法35条の2の3第2項) |
| 代わりに行う算定 | — | 利用者支払可能見込額(法35条の2の4第1項) |
| 指定信用情報機関の利用 | 法30条の2第3項により義務 | 法35条の2の4第2項により義務 |
| 算定の記録 | 法30条の2第4項により作成・保存 | 法35条の2の4第3項により作成・保存 |
この表で誤解しやすいのは3行目と5行目の関係です。調査義務の条文は外れますが、信用情報機関の照会そのものは別の条文で残っています。「審査がない」サービスではありません。
枠が小さいことと、支払いの記録が残らないことは別。
登録少額包括信用購入あつせん業者も、指定信用情報機関が保有する特定信用情報を使用しなければならないと定められています。少額だから記録に残らない、という理解は条文と合いません。
遅れたときの催告は7日。通常の20日より短い
利用者にとって見逃せないのが、支払いが遅れたときの扱いです。第35条の2の6第1項は、支払分の支払義務が履行されない場合について、「七日以上二十日以下の間で政令で定める日数以上の相当な期間を定めてその支払を書面により催告し、その期間内にその義務が履行されないときでなければ」契約の解除や未到来分の一括請求ができないと定めています。
そして施行令第25条が「法第三十五条の二の六第一項の政令で定める日数は、七日とする」と定めています。通常の包括信用購入あつせんでは20日とされているところ、この枠組みでは7日です。
| 通常のカード | 20日以上の相当な期間 |
|---|---|
| 登録少額包括信用購入あつせん業者 | 7日以上の相当な期間(施行令25条) |
| 認定包括信用購入あつせん業者で極度額10万円以下のとき | 7日以上の相当な期間(施行令23条2項) |
支払いが遅れてから契約を切られるまでの猶予が、3分の1近くまで短くなる計算です。枠が小さいぶん与信の負担も小さいという前提で、事業者側が動ける速さを確保した設計だと読めます。引き落としができなかったときの一般的な流れはクレジットカードの引き落としができなかったら?で扱っています。
もう1つの枠「認定包括信用購入あつせん業者」
少額の枠とは別に、技術で審査する事業者向けの枠もあります。第30条の5の4第1項は、包括支払可能見込額に代えて利用者支払可能見込額の算定を行おうとする場合に、経済産業大臣の認定を受けることができると定めています。
認定の条件は2つです。1つは、算定の方法が「利用者の支払能力に関する情報を高度な技術的手法を用いて分析することにより利用者支払可能見込額を適確に算定することを可能とするもの」として経済産業省令で定める基準に適合すること。もう1つは、算定を行う体制が省令の基準に適合することです。
条文は、利用者支払可能見込額を「最低限度の生活の維持に支障を生ずることなく、利用者が支払に充てることができると見込まれる額」と定義しています。年収から生活維持費を引く定型の計算ではなく、支払能力の情報を分析して出す額だという整理です。認定を受けた事業者が極度額10万円以下のカードを出す場合は、催告の日数も7日になります(施行令23条2項)。
利用する側が見るところ
どの枠組みの事業者かは、利用者が直接選べるものではありません。ただ、条件の読み方は変わります。
少額の後払いサービスを使う前に
利用枠の上限を確認する。10万円を超えない設計なら、少額の枠組みで運営されている可能性がある。
規約で、支払いが遅れたときの催告期間を確認する。7日と書かれていれば、通常のカードより短い。
信用情報機関への登録の有無を規約で確認する。少額でも照会と登録は条文上残っている。
枠を増やしたいなら、別のカードを検討する。この枠組みでは10万円を超える極度額を出せない。
通常のカードで利用枠がどう決まるかはクレジットカードの利用枠はどう決まる?で、カード番号の管理義務の話はネット決済で本人認証が増えたのはなぜ?で扱っています。
この記事で確認できなかったこと
条文と政令で確かめられたのは、制度の枠組みと数字です。どの事業者がどの登録を受けているかの一覧、登録少額包括信用購入あつせん業者の最低純資産額などの登録要件、認定を受けた事業者の名称は、今回参照した条文と経済産業省のページからは確認できませんでした。個別のサービスがどの枠組みで運営されているかは、各社の利用規約と登録番号の表示で確かめてください。
よくある質問
登録少額包括信用購入あつせん業者とは何ですか
割賦販売法35条の2の3第1項に基づき、少額包括信用購入あつせん業者登録簿に登録を受けた法人です。極度額が政令で定める金額以下の包括信用購入あつせんを業として営むことができます。
極度額の上限はいくらですか
割賦販売法施行令24条により10万円です。
審査はないのですか
包括支払可能見込額の調査(法30条の2)は適用されませんが、法35条の2の4第1項により、登録時に届け出た方法で利用者支払可能見込額を算定しなければなりません。第2項では指定信用情報機関の特定信用情報を使用することも義務づけられています。
支払いが遅れるとどうなりますか
法35条の2の6第1項は、書面で催告し、その期間内に支払われないときでなければ契約の解除や未到来分の請求ができないと定めています。期間は施行令25条により7日です。
認定包括信用購入あつせん業者とは違うのですか
別の枠組みです。認定包括信用購入あつせん業者は法30条の5の4に基づき、高度な技術的手法を用いて利用者支払可能見込額を算定することについて経済産業大臣の認定を受けた事業者です。極度額10万円以下のカードを出す場合は催告の日数が7日になります(施行令23条2項)。
出典
- e-Gov法令検索「割賦販売法(昭和三十六年法律第百五十九号)」第35条の2の3・第35条の2の4・第35条の2の6 — 登録少額包括信用購入あつせん業者の登録と極度額の限定、法30条の2などを適用しない旨、利用者支払可能見込額の算定義務と指定信用情報機関の利用義務、契約の解除等の制限と催告の期間
- 同法 第30条の5の4(認定包括信用購入あつせん業者) — 包括支払可能見込額に代えて利用者支払可能見込額の算定を行う認定、認定の2つの条件、利用者支払可能見込額の定義
- e-Gov法令検索「割賦販売法施行令(昭和三十六年政令第三百四十一号)」第23条・第24条・第25条 — 登録少額包括信用購入あつせん業者の極度額の上限10万円、催告の期間7日、認定包括信用購入あつせん業者の特例に係る極度額10万円と日数7日
- 経済産業省「割賦販売法(後払分野)の概要・FAQ」 — 制度を所管する官庁の案内

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。