「クレジットカード現金化」と検索すると業者の広告が並びますが、カード会社はこの取引を会員規約で禁止しており、金融庁も業者側が違法なヤミ金融業者にあたるおそれがあると注意喚起しています。ここでは、何が禁じられていて、条文上どういう扱いになるのかを、カード会社と行政の公表内容で確認します。
「現金化」と呼ばれている取引は4つの方式に分かれる
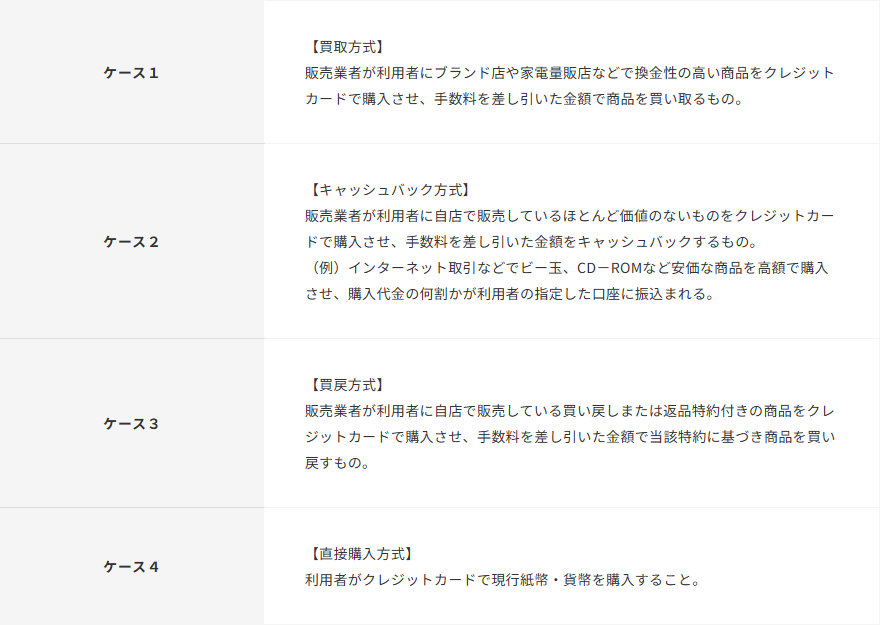
三井住友カードは、ショッピング枠の現金化を4つの方式に分けて掲示しています。どれも「商品を買う」形をとりますが、目的は商品ではなく現金です。
| 方式 | 掲示されている中身 |
|---|---|
| 買取方式 | 換金性の高い商品をカードで購入させ、手数料を差し引いた金額で販売業者が買い取る |
| キャッシュバック方式 | ほとんど価値のないものをカードで購入させ、手数料を差し引いた金額をキャッシュバックする。ビー玉やCD-ROMなどを高額で購入させる例が挙げられている |
| 買戻方式 | 買い戻しまたは返品特約付きの商品をカードで購入させ、手数料を差し引いた金額で買い戻す |
| 直接購入方式 | 利用者がカードで現行紙幣・貨幣を購入する |
楽天カードも同じ趣旨の掲示を出しており、「現行紙幣・貨幣などをクレジットカードで購入する事も現金化に該当する」としています。記念通貨ではない現在の紙幣・硬貨をカードで買う行為は、それ自体が対象です。
カード会社は会員規約で禁止している
楽天カードは「本来商品やサービスを後払いするために設定されている『ショッピング』の利用可能枠を換金目的で利用される行為であるため、弊社会員規約にて禁止しております」と掲示しています。三井住友カードも「このような取引行為を、弊社会員規約では禁止しております」と書いています。
ショッピング枠は、商品やサービスの代金を後払いするための与信です。現金を手に入れるための枠ではないという点が、規約で分けられている理由です。カードには別にキャッシング枠があり、こちらは借入れのための枠として上限が設定されています。
| 枠 | 用途 | 現金を受け取る取引 |
|---|---|---|
| ショッピング枠 | 商品・サービスの代金の後払い | 想定されていない。換金目的の利用は規約違反 |
| キャッシング枠 | カード会社からの借入れ | 枠の範囲内で正規の手続きとして可能 |
キャッシング枠の仕組みはクレジットカードのキャッシングとはで整理しています。
業者側は貸金業に当たるおそれがあると金融庁が示している
金融庁は「今すぐ現金」「手軽に現金」という誘い文句の取引について、次のように書いています。

貸金業法2条1項は「貸金業」を、金銭の貸付け又は金銭の貸借の媒介で業として行うものと定義しています。形式が売買でも、経済的な実態が貸付けで、それを業として行うなら、この定義に触れる可能性があるという整理です。
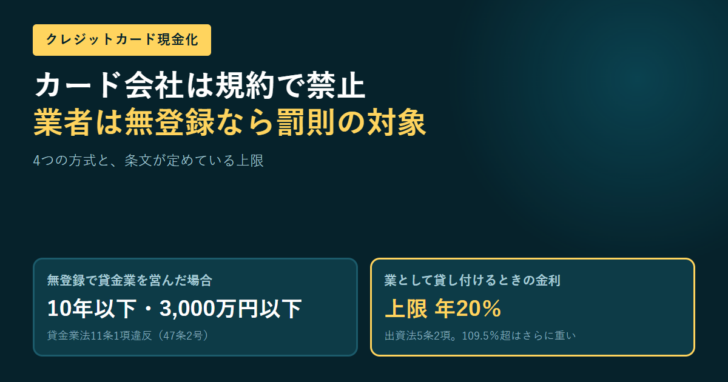
そして11条1項は「第三条第一項の登録を受けない者は、貸金業を営んではならない」と定め、47条は同項に違反した者を10年以下の拘禁刑若しくは3,000万円以下の罰金、またはその併科としています。
| 条文 | 内容 |
|---|---|
| 貸金業法2条1項 | 貸金業とは、金銭の貸付け又は金銭の貸借の媒介で業として行うもの |
| 貸金業法11条1項 | 登録を受けない者は貸金業を営んではならない |
| 貸金業法11条2項 | 登録を受けない者は、貸金業を営む旨の表示・広告や、貸付けの契約締結の勧誘をしてはならない |
| 貸金業法47条2号 | 11条1項に違反した者は10年以下の拘禁刑または3,000万円以下の罰金、もしくは併科 |
「手数料」が金利として見られると、上限は年20%になる
現金化では、受け取る金額と後日カード会社に支払う金額の差が「手数料」と呼ばれます。この差額が貸付けの利息にあたると見られる場合、上限は出資法5条が決めています。
| 区分 | 上限 | 罰則 |
|---|---|---|
| 業として金銭の貸付けを行う場合 | 年20% | 5年以下の拘禁刑または1,000万円以下の罰金、もしくは併科 |
| 業として行う場合のうち特に高い割合 | 年109.5%を超えるとき | 10年以下の拘禁刑または3,000万円以下の罰金、もしくは併科 |
| 業としてではない貸付け | 年109.5% | 5年以下の拘禁刑または1,000万円以下の罰金、もしくは併科 |
差額が2割だとしても、返す期限が1か月後なら年率に直すと2割ではありません。期間が短いほど、同じ差額でも年率は大きくなります。「手数料〇%」という表示だけでは、年率がいくつになるのかは分かりません。
「後払い(ツケ払い)現金化」も同じ枠組みで見られている
金融庁は、いわゆる後払い(ツケ払い)現金化の特徴を3点挙げています。カードを使わない形でも、構造は同じだという整理です。
図:金融庁が挙げている後払い現金化の特徴
1
形式的には後払いによる商品売買だが、商品代金の支払に先立って購入者が金銭を受け取る。
2
商品価値と販売価格が必ずしも見合っておらず、顧客も商品を購入することを目的としていない。契約にあたって利用者の収入等による審査が行われることが多い。
3
給料日等に商品代金を支払うことになり、その商品代金と先に受け取った金銭との差額が高額。
金融庁は、その後の高額な支払でかえって経済的生活が悪化し多重債務に陥る危険性があること、取引で提供した個人情報が悪用されたりネット上でさらされるなどの危険性があることも挙げています。「金融ブラックOK」「借金ではありません」という誘い文句への注意も書かれています。
利用した側に起きること
現金は減り、債務は残る
手数料を差し引いた金額しか受け取れないのに、カード会社へはカードで決済した満額を支払います。三井住友カードは「一時的に現金を手にするだけで、後日カード利用代金をクレジットカード会社に支払わなければなりません。結局はクレジットカード会社に対する債務を負うことになります」と掲示しています。
| 起きること | 掲示されている内容 |
|---|---|
| 支払総額が増える | 一時的な現金取得分以上にカード会社への支払いが発生する(楽天カード) |
| 規約違反になる | 換金目的の利用は会員規約で禁止されている(楽天カード・三井住友カード) |
| 犯罪やトラブル | 業者にカード番号等を提供することで、犯罪やトラブルに巻き込まれる可能性がある(楽天カード) |
| 個人情報の悪用 | 取引で提供した個人情報が悪用されたり、ネット上でさらされる危険性がある(金融庁) |
カードの利用状況は信用情報にも関わります。支払いが滞ったときに何が記録されるのかはクレジットカードで信用情報に記録が残る条件で整理しています。
現金が要るときに、先に確かめられること
図:業者の広告に行く前に確かめる順番
1. 手持ちのカードにキャッシング枠が付いているか。付いていれば利用可能額と金利を会員サイトで確認する。
2. カード会社に支払い方法の相談ができるか。支払回数の変更に応じる会社がある。
3. 貸金業者を使うなら、金融庁の登録貸金業者情報検索サービスで登録の有無と有効期間を照合する。
4. 返せる見込みが立たないなら、金融庁の金融サービス利用者相談室や、お住まいの自治体の消費生活センターに相談する。
金融庁は、違法な金融業者に関する情報をまとめたページと、金融サービス利用者相談室(平日10時00分〜17時00分)の連絡先を公表しています。消費生活センター等につながる消費者ホットラインは「188」です。
よくある質問
利用した本人も罰せられますか
金融庁と貸金業法の条文が対象としているのは、登録を受けずに貸金業を営む側です。利用した本人について公表資料で確認できたのは、カード会社の会員規約に違反することと、支払総額が増えること、犯罪やトラブルに巻き込まれる危険があることです。利用者本人の刑事責任については、公表資料の範囲では確認できませんでした。
「合法」「優良店」と書いてある業者なら大丈夫ですか
金融庁は、形式的に商品の売買等であっても経済的な実態が貸付けで業として行う場合には貸金業に該当するおそれがあるとしています。表示のうたい文句ではなく、貸金業の登録があるかどうかで見ることになります。登録は金融庁の登録貸金業者情報検索サービスで確認できます。
換金性の高い商品を買って自分で売るのも現金化ですか
三井住友カードが挙げる買取方式は、販売業者が利用者に換金性の高い商品をカードで購入させ、手数料を差し引いた金額で買い取るという取引です。カード会社は換金目的の利用を規約で禁止しているため、購入の目的が換金であれば同じ問題になります。判断に迷う場合は、利用前にカード会社へ確認するのが確実です。
ギフトカードをカードで買うのはどうですか
楽天カードと三井住友カードが名指しで挙げているのは、現行の紙幣・貨幣をカードで購入する行為です。金券類の扱いは商品やカード会社ごとに異なるため、公表資料からは一律には確認できませんでした。カード会社の掲示と規約を読んだうえで判断することになります。
出典
- 金融庁「『今すぐ現金』『手軽に現金』にご注意ください!」
- 金融庁「違法な金融業者に関する情報について」
- 金融庁 登録貸金業者情報検索サービス
- 三井住友カード「ショッピング枠の『現金化は厳禁です!』」
- 楽天カード「『クレジットカードを利用した現金化』は厳禁です」
- e-Gov法令検索「貸金業法」第2条(定義)
- e-Gov法令検索「貸金業法」第11条(無登録営業等の禁止)
- e-Gov法令検索「貸金業法」第47条
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」第5条(高金利の処罰)


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。