先に結論
- カード会社は職業ごとの審査基準を公表していない。「公務員だから有利」を裏づける公開資料はない。
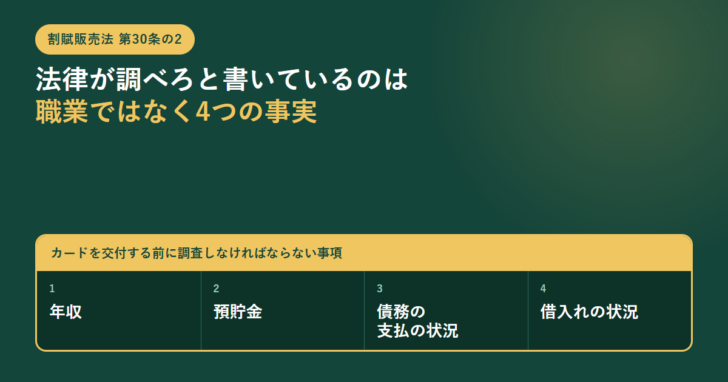
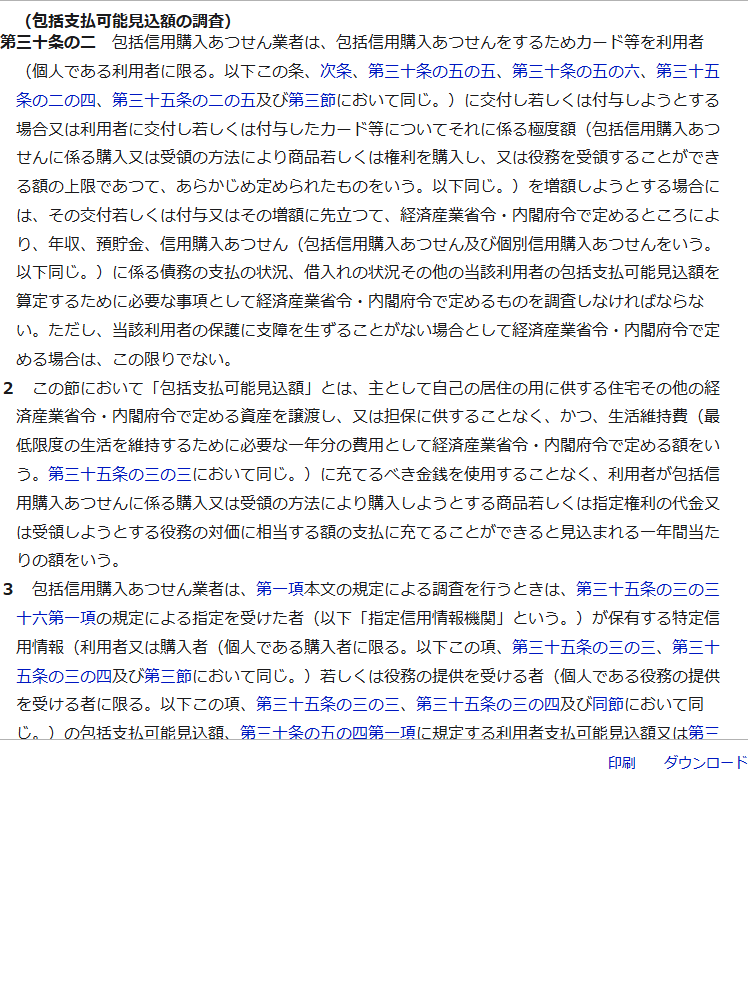
- 公表されているのは法律の側だけ。割賦販売法第30条の2は、カードを交付する前に年収・預貯金・債務の支払の状況・借入れの状況などを調査しなければならないと定めている。職業はこの4つに含まれていない。
- 同条第2項の「包括支払可能見込額」は、住宅等の資産を売らず、生活維持費を使わずに支払に充てられると見込まれる1年間当たりの額と定義されている。
- 第30条の2の2は、極度額がその見込額に所定の割合を乗じた額を超えるとき、カードを交付してはならないとしている。限度額の天井はここで決まる。
- 同条第3項により、カード会社は指定信用情報機関が保有する特定信用情報を使用しなければならない。支払の遅れはここで共有される。
「公務員はクレジットカードの審査で有利」という説明はよく見かけます。ただ、カード会社が属性ごとの基準を公表しているわけではないため、有利かどうかを外から確かめる方法はありません。確かめられるのは、法律がカード会社に何を義務づけているかだけです。ここでは割賦販売法の条文から、審査で実際に見られていることを整理します。
法律が「調査しなければならない」と書いている事項
出発点は割賦販売法第30条の2です。カードを交付する場合と、極度額を増額する場合に、事前の調査を義務づけています。
| 条文に出てくる調査事項 | 申込みのどこで聞かれるか | 自分で動かせるか |
|---|---|---|
| 年収 | 申込書の年収欄 | 短期には動かせない |
| 預貯金 | 申込書や口座の設定 | 短期には動かせない |
| 信用購入あっせんに係る債務の支払の状況 | 指定信用情報機関の記録 | 遅れを出さないことで守れる |
| 借入れの状況 | 申込書と指定信用情報機関の記録 | 申込前に減らせる |
| (職業・勤務先) | 申込書の職業欄 | 条文は職業そのものを調査事項として挙げていない |
表の時点:2026年10月12日。左の列は割賦販売法第30条の2第1項が列挙する事項で、e-Gov法令検索のAPIで取得した条文(法令改正ID 336AC0000000159_20250601_504AC0000000068)によります。中央と右の列は、条文を実務に当てはめてこちらで整理したものです。
条文は「年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況その他の当該利用者の包括支払可能見込額を算定するために必要な事項」と書いています。職業欄が無意味というわけではなく、年収の確からしさを見る材料にはなり得ますが、法律が名指ししているのは収入と負債の事実です。
「支払可能見込額」の定義が、限度額の天井を決めている
では調査の結果を何に使うのか。第30条の2第2項が定義を置いています。
この節において「包括支払可能見込額」とは、主として自己の居住の用に供する住宅その他の経済産業省令・内閣府令で定める資産を譲渡し、又は担保に供することなく、かつ、生活維持費(最低限度の生活を維持するために必要な一年分の費用として経済産業省令・内閣府令で定める額をいう。)に充てるべき金銭を使用することなく、利用者が包括信用購入あつせんに係る購入又は受領の方法により購入しようとする商品若しくは指定権利の代金又は受領しようとする役務の対価に相当する額の支払に充てることができると見込まれる一年間当たりの額をいう。
割賦販売法(昭和三十六年法律第百五十九号)第30条の2第2項。2026年10月12日にe-Gov法令検索のAPIから取得した条文
読み替えると、家を売らずに、最低限の生活費にも手をつけずに、1年間でカードの支払に回せる額のことです。収入が多くても、住宅ローンや他社の借入れが大きければこの額は小さくなります。職業の安定性ではなく、残る現金の計算が中心にあります。
図:条文が描いている計算の流れ
年収と預貯金を調べる
第30条の2第1項が挙げる最初の2項目です。
生活維持費を差し引く
最低限度の生活を維持するために必要な1年分の費用として、経済産業省令・内閣府令で定める額です。
既存の債務と借入れを差し引く
信用購入あっせんに係る債務の支払の状況と借入れの状況が調査事項に入っています。
残った額に所定の割合を掛ける
第30条の2の2が、極度額がこの額を超えるときはカードを交付してはならないとしています。割合は経済産業大臣および内閣総理大臣が定めるものです。
限度額を超えるカードは「交付してはならない」
審査が通るかどうかではなく、カード会社が出してはいけない場合を定めているのが第30条の2の2です。
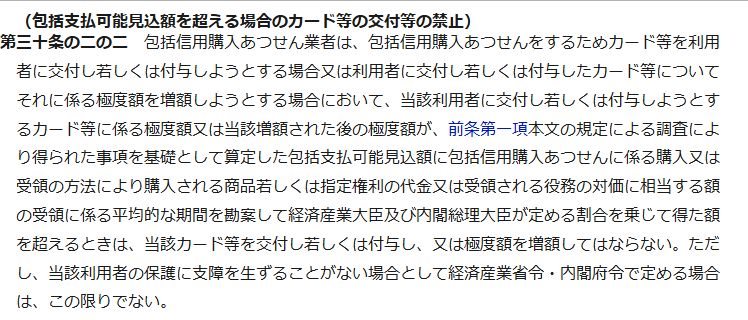
この条文の効き方は重要です。たとえ勤務先が安定していても、支払可能見込額が小さければ、カード会社は高い極度額のカードを出せません。逆に、職業欄が何であっても、収入が高く他社借入れが少なければ見込額は大きく出ます。
同条にはただし書があり、「当該利用者の保護に支障を生ずることがない場合として経済産業省令・内閣府令で定める場合」は適用されません。実際にどの場合が当たるかは省令・府令の側で定められており、条文本体からは読み取れません。
信用情報の使用は任意ではなく義務
第30条の2第3項は、調査を行うときに指定信用情報機関が保有する特定信用情報を使用しなければならないとしています。「使ってもよい」ではなく「使用しなければならない」です。
図:ここから読み取れること
申告だけでは済まない
申込書に書いた内容と、指定信用情報機関の記録の両方が見られます。借入れを書き漏らしても記録側に残ります。
遅れは共有される
特定信用情報には、信用購入あっせんに係る債務の支払の状況その他、省令・府令で定めるものが含まれると条文に書かれています。
複数社に同時に申し込むと
申込みの記録も信用情報機関に残ります。短期間に集中させると、各社が同じ記録を見ることになります。
職業では代替できない
条文は職業による例外を置いていません。安定した勤務先であっても、調査と情報機関の使用は同じように行われます。
申込前に自分の記録を確かめたい場合は、本人開示の手続きがあります。学生や若年層の審査で何が効くのかは学生のカード審査に親は関係する?成年年齢引下げ後に本当に効くことを法務省とCICの公表内容で確認に、別の角度で整理しています。
では「公務員は有利」という話はどこから来るのか
条文には職業が出てきません。それでもこの説明が広まるのは、収入の安定性と支払可能見込額の計算が結びつきやすいからだと考えられます。ただし、これは推論であって公表された基準ではありません。
| よくある説明 | 確かめられるか | 条文で言えること |
|---|---|---|
| 公務員は審査に通りやすい | 確かめられない | カード会社は職業ごとの基準を公表していない |
| 勤続年数が長いほど有利 | 確かめられない | 第30条の2第1項の列挙に勤続年数はない |
| 年収が高いほど枠が大きい | 方向は条文と整合する | 年収は調査事項の筆頭で、支払可能見込額の計算に入る |
| 他社の借入れが多いと不利 | 方向は条文と整合する | 借入れの状況が調査事項に入り、見込額を押し下げる |
| 支払の遅れは残る | 条文で裏づけられる | 指定信用情報機関の特定信用情報の使用が義務づけられている |
表の時点:2026年10月12日。中央と右の列は割賦販売法第30条の2・第30条の2の2の条文から判断できる範囲で書いています。個々のカード会社の運用を否定も肯定もするものではありません。
結論としては、職業欄を気にするより、申込前に借入れを整理し、支払の遅れを出さないほうが条文の構造に沿っています。どのカードを選ぶかという段階の話はゴールドカードのダウングレードはできる?年会費の締切・カード番号・引き継ぎを3社の公表内容で確認も参考になります。
よくある質問
公務員ならゴールドカードの審査に通りますか
カード会社は職業ごとの審査基準を公表していないため、通るかどうかを外から判断する材料はありません。割賦販売法第30条の2が調査事項として挙げているのは、年収・預貯金・債務の支払の状況・借入れの状況などで、職業そのものは列挙されていません。
限度額はどうやって決まるのですか
第30条の2の2により、極度額が包括支払可能見込額に所定の割合を乗じた額を超えるときは、カードを交付したり極度額を増額したりしてはならないとされています。見込額は、住宅等を売らず生活維持費にも手をつけずに1年間で支払に充てられる額として定義されています。
申込書に職業を書く意味はありますか
条文は職業を調査事項として名指ししていませんが、年収の確からしさを見る材料にはなり得ます。いずれにしても、年収と負債の事実のほうが計算に直接入ります。
信用情報は必ず見られますか
第30条の2第3項が、調査を行うときは指定信用情報機関が保有する特定信用情報を使用しなければならないと定めています。任意ではありません。
借入れを申告しなければ分かりませんか
指定信用情報機関の記録が使われるため、申告の有無にかかわらず記録側で確認されます。申告と記録が食い違うほうが不利に働く可能性があります。
この記事で参照した条文
- e-Gov法令検索「割賦販売法(昭和三十六年法律第百五十九号)」:第30条の2(包括支払可能見込額の調査、調査事項、見込額の定義、指定信用情報機関の特定信用情報の使用義務)、第30条の2の2(包括支払可能見込額を超える場合のカード等の交付等の禁止)。条文は2026年10月12日にe-Gov法令検索のAPIから取得(法令改正ID 336AC0000000159_20250601_504AC0000000068)

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。