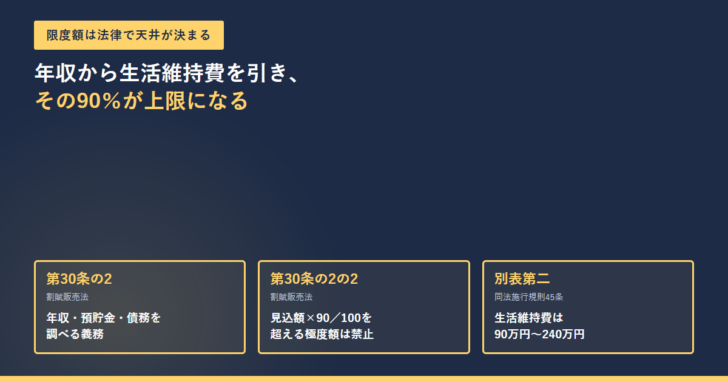
クレジットカードの利用限度額は、カード会社が好きな数字を付けているわけではありません。割賦販売法が、カードを交付するときと限度額を増やすときに年収などを調べることを義務づけ、そこから算出した「包括支払可能見込額」の90%を超える極度額を禁じています。差し引く生活費の額まで、施行規則の別表で世帯人数ごとに決まっています。条文と別表の数字をたどると、希望より低い限度額が出る理由の多くが説明できます。
条文と別表で確認できる点
- 割賦販売法第30条の2は、カードを交付するときと極度額を増額するときに、年収・預貯金・信用購入あつせんに係る債務の支払の状況・借入れの状況などを調査する義務を課しています。
- 調査では指定信用情報機関が保有する特定信用情報を使わなければならないと同条第3項が定めています。自己申告だけで済ませることはできません。
- 「包括支払可能見込額」は、自宅などの資産を売ったり担保に入れたりせず、生活維持費に充てるべき金銭を使わずに支払いに充てられると見込まれる1年あたりの額です(同条第2項)。
- 第30条の2の2は、極度額が包括支払可能見込額に経済産業大臣と内閣総理大臣が定める割合(90/100)を乗じた額を超えるときは、カードを交付しても増額してもならないとしています。
- 生活維持費は施行規則第45条と別表第二で決まり、世帯人数と住居の状況で90万円から240万円に分かれます。
- 申告を受けられない場合は240万円など不利な側の額で計算する規定があります(施行規則第45条第2項)。
- 一方で、極度額30万円以下のカードなど、調査が免除される場合も施行規則に並んでいます。
限度額の天井は法律が決めている
限度額の話は「カード会社の審査次第」で語られがちですが、上限そのものは法律の計算式です。包括信用購入あつせん業者、つまりクレジットカード会社には支払可能見込額の調査義務が課されていて、その結果を超える極度額は設定できません。義務の中身と上限の線引きは、別々の条文に置かれています。
割賦販売法 第30条の2第2項(包括支払可能見込額の定義)
この節において「包括支払可能見込額」とは、主として自己の居住の用に供する住宅その他の経済産業省令・内閣府令で定める資産を譲渡し、又は担保に供することなく、かつ、生活維持費(最低限度の生活を維持するために必要な一年分の費用として経済産業省令・内閣府令で定める額をいう。)に充てるべき金銭を使用することなく、利用者が包括信用購入あつせんに係る購入又は受領の方法により購入しようとする商品若しくは指定権利の代金又は受領しようとする役務の対価に相当する額の支払に充てることができると見込まれる一年間当たりの額をいう。
読みにくい条文ですが、言っていることは単純です。住んでいる家を売らず、担保にも入れず、生活に必要なお金にも手を付けずに、1年間でカードの支払いに回せる額。それが包括支払可能見込額です。差し引く資産の範囲は施行規則第44条が定め、自己の居住の用に供する建物とその敷地などが挙げられています。自宅を売れば払えるという理屈は、法律の側があらかじめ封じているわけです。
そして第30条の2の2が、この見込額に一定の割合を掛けた額を極度額の天井にしています。割合は経済産業大臣と内閣総理大臣が定めるもので、90/100です。生活費と既存の債務を引いたうえで、さらに1割の余裕を残す設計になっています。
第30条の2第1項が挙げる調査事項
年収
年間の収入として申告するもの。計算の起点になる数字で、ここが小さいと天井も低くなる。
預貯金
収入のほかに支払いへ充てられる資産として、見込額の計算に入る。
信用購入あつせんに係る債務の支払の状況
他社のカードやショッピングの分割払いを、いまどれだけ抱えているか。
借入れの状況
キャッシングやローンの残高。指定信用情報機関が持つ情報で確認される。
包括支払可能見込額から極度額が決まるまで
年収と預貯金を申告する
申込書や増額申請のフォームで聞かれるのがこれ。省略すると不利な前提で計算される。
指定信用情報機関の情報を照会する
第3項により、指定信用情報機関が保有する特定信用情報の使用が義務づけられている。他社の残高はここで分かる。
生活維持費を差し引く
施行規則の別表第二で、世帯人数と住居の状況に応じた額が決まっている。90万円から240万円の範囲。
90/100を掛ける
第30条の2の2により、この額を超える極度額ではカードを交付できず、増額もできない。
生活維持費は世帯人数と住居で決まる
いちばん知られていないのがこの部分です。施行規則の別表第二は、本人とその者と生計を一にする者の合計人数で区分し、さらに住居の状況で2通りの額を示しています。実際の家計を調べるのではなく、この表の金額をそのまま差し引きます。
| 本人と生計を一にする者の合計 | 持ち家で住宅ローンなし、または住宅を所有せず家賃も払わない | 持ち家で住宅ローンあり、または住宅を所有せず家賃を払う |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 240万円 |
区分の分かれ目は、住宅ローンや家賃の負担があるかどうかです。持ち家でローンを払い終えている人と、同じ持ち家でローンが残っている人では、1人世帯で26万円の差が付きます。4人以上の世帯で家賃を払っている場合の240万円と、1人世帯で家賃がない場合の90万円を比べると、差し引かれる額が150万円違います。年収が同じでも天井がまったく別の数字になるのは、ここが効いているからです。
申告を受けられない場合の扱いも決まっています。人数と住居の区分の両方が分からないときは240万円、住居の区分だけが分からないときは人数区分の高いほうの額が使われます。つまり空欄のまま出すと、いちばん不利な前提で計算されるということです。世帯人数や住居の状況を聞かれて面倒に感じても、埋めたほうが天井は高く出ます。
年収300万円ならいくらになるか
条文の計算をそのまま当てはめます。ここでは預貯金と既存のクレジット債務をいずれもゼロとして、生活維持費だけを引いた場合を並べました。条文の式による概算で、実際に設定される限度額ではありません。
| 世帯の状況 | 生活維持費 | 包括支払可能見込額 | 極度額の上限(×90/100) |
|---|---|---|---|
| 1人・家賃なし | 90万円 | 210万円 | 189万円 |
| 1人・家賃あり | 116万円 | 184万円 | 165万6,000円 |
| 3人・住宅ローンあり | 209万円 | 91万円 | 81万9,000円 |
| 4人以上・家賃あり | 240万円 | 60万円 | 54万円 |
同じ年収300万円でも、天井は54万円から189万円まで開きます。ここに既存のクレジット債務が加われば、その分だけ見込額が下がります。他社のカードでショッピングの分割払いが30万円残っていれば、単純計算で天井は27万円下がることになります。
この構造が分かると、増額を断られたときの読み方が変わります。年収を書き足しても、他社の残高が大きければ天井は動きません。限度額の相談をする前にやることは、使っていないカードのリボ残高や分割払いを減らすことです。申込先を変えても、参照される指定信用情報機関の情報は同じものです。
この天井は「法律上の上限」であって、カード会社が必ずそこまで出すという意味ではありません。実際の限度額は各社の審査で決まり、天井よりかなり低いのが普通です。法律が決めているのは、ここを超えてはいけないという線だけです。
逆に言えば、天井そのものを上げる方法は、年収を増やすか、既存の債務を減らすか、世帯の状況が変わるかの3つしかありません。計算式に入れる数字が変わらなければ、上限も変わらないからです。
調査が省かれる場合がある
すべての場合に調査が必要なわけではありません。施行規則は、利用者の保護に支障を生じないものとして例外を並べています。個人のカードで関係が深いのは次のものです。
| 区分 | 内容 | 読者から見た意味 |
|---|---|---|
| 極度額30万円以下 | 極度額が30万円以下のカードを交付しようとする場合。 | 少額のカードは年収まわりの手続きが軽くなる。 |
| 緊急に必要な場合 | 本人や生計を一にする者の生命・身体を保護するため緊急に必要な商品・役務で、増額後の極度額がその目的に照らして相当と認められるとき。 | 医療費など急を要する支払いのための一時的な増額が想定されている。 |
| 債務が5万円未満 | 有効期間を更新する場合などで、その会社に対する債務の額が5万円に満たないとき。 | ほとんど使っていないカードの更新では調査が省かれることがある。 |
| 付随するカードなど | すでに算定した包括支払可能見込額に90/100を掛けた額の範囲内で、付随するカード等を交付または増額する場合。 | 家族カードや追加カードは、本会員の枠の内側で発行される。 |
注意したいのは、これらが調査の手続きを省けるだけで、記録まで不要になるわけではないという点です。施行規則は、契約年月日・極度額・調査の結果・債務の額などを記載した記録を作り、有効期間の満了日などまで保存することを求めています。免除された場合でも、どの例外に当たるのかは会社側に残ります。
更新のときに限度額が下がることがある
カードを作ったあとも、計算は一度で終わりではありません。有効期間の更新や増額の場面で債務の額を調べる手続きが置かれているため、収入が減ったり他社の残高が増えていれば、見込額が下がり、天井も下がります。更新のタイミングで限度額が変わるのは、審査の基準が厳しくなったからではなく、計算に入れる数字が変わったからという面があります。
本人の年収が小さい場合も、この計算に乗ります。世帯の人数が増えれば控除される生活維持費も増えるため、見込額は小さくなりやすい構造です。更新のたびに枠が動くことがあるのは、各社の方針だけでなく、法律が定めた上限の計算が入り直しているためでもあります。
限度額を引き上げたいときの具体的な手順は限度額の引き上げ方にまとめています。審査で見られる項目の全体像は審査基準とスコアリングで整理しました。枠の問題ではなく止められているのではと思ったときは、利用停止になる原因も合わせて読むと、どこで詰まっているかが切り分けられます。
出典
- e-Gov法令検索 割賦販売法 — 第30条の2第1項の調査義務と調査事項(年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況)、第2項の包括支払可能見込額の定義、第3項の指定信用情報機関が保有する特定信用情報の使用義務、第30条の2の2の極度額の制限
- e-Gov法令検索 割賦販売法施行規則 — 第44条の対象資産(自己の居住の用に供する建物とその敷地等)、第45条の生活維持費と別表第二の適用、第45条第2項の申告を受けられない場合の扱い、別表第二の金額(1人90万円・116万円、2人136万円・177万円、3人169万円・209万円、4人以上200万円・240万円)、調査が免除される場合(極度額30万円以下、緊急の場合、債務5万円未満、付随するカード等)と記録の作成・保存義務
- 経済産業省 割賦販売法(後払分野)の概要・FAQ — 支払可能見込額調査の位置づけ、極度額に乗じる割合(90/100)、更新時の限度額に関する説明の所在

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。