クレジットカードの限度額は、申し込んだ本人が希望して決めるものではありません。カード会社が自由に決めているわけでもありません。背景には割賦販売法という法律があり、消費者が支払える範囲を超えた契約を防ぐルールが定められています。この枠組みを理解しておくと、「なぜ希望額まで上がらないのか」「なぜ勝手に下がったのか」の説明がつきます。そのうえで、限度額をあえて下げるという選択も見えてきます。
この記事の要点
- 限度額は割賦販売法の過剰与信防止義務のもとで決まります。カード会社は支払可能見込額の調査を義務付けられています。
- 消費者のクレジット情報は指定信用情報機関で記録・管理され、審査で参照されます。
- 割賦販売法の対象はショッピング機能です。キャッシングは別の法律の枠組みになります。
- 限度額は上げるだけでなく下げることもできます。不正利用時の被害額を抑え、使いすぎを止める効果があります。
- いったん下げた限度額を戻すには、改めて審査になることがあります。
限度額が決まる仕組み
政府広報オンラインは、割賦販売法について「分割払いやリボルビング払いなどの後払いで商品を購入したり、サービスの提供を受けたりする『クレジット契約』に関するルールを定めた法律」と説明しています。クレジット契約には、商品の購入ごとに後払いを申し込む「個別クレジット」と、クレジットカードで後払いをする「包括クレジット」の2種類があります。
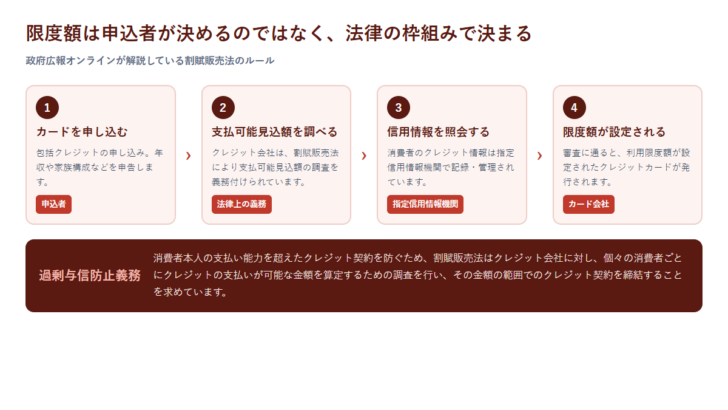
包括クレジットでは、カード発行の申し込みに対してクレジット会社が審査を行い、審査に通ると利用限度額が設定されたクレジットカードが発行されます。その後は、買い物のたびに審査を受けることなく、カードを使って後払いで買い物ができます。この「あらかじめ枠を決めておく」という設計こそが、限度額の正体です。
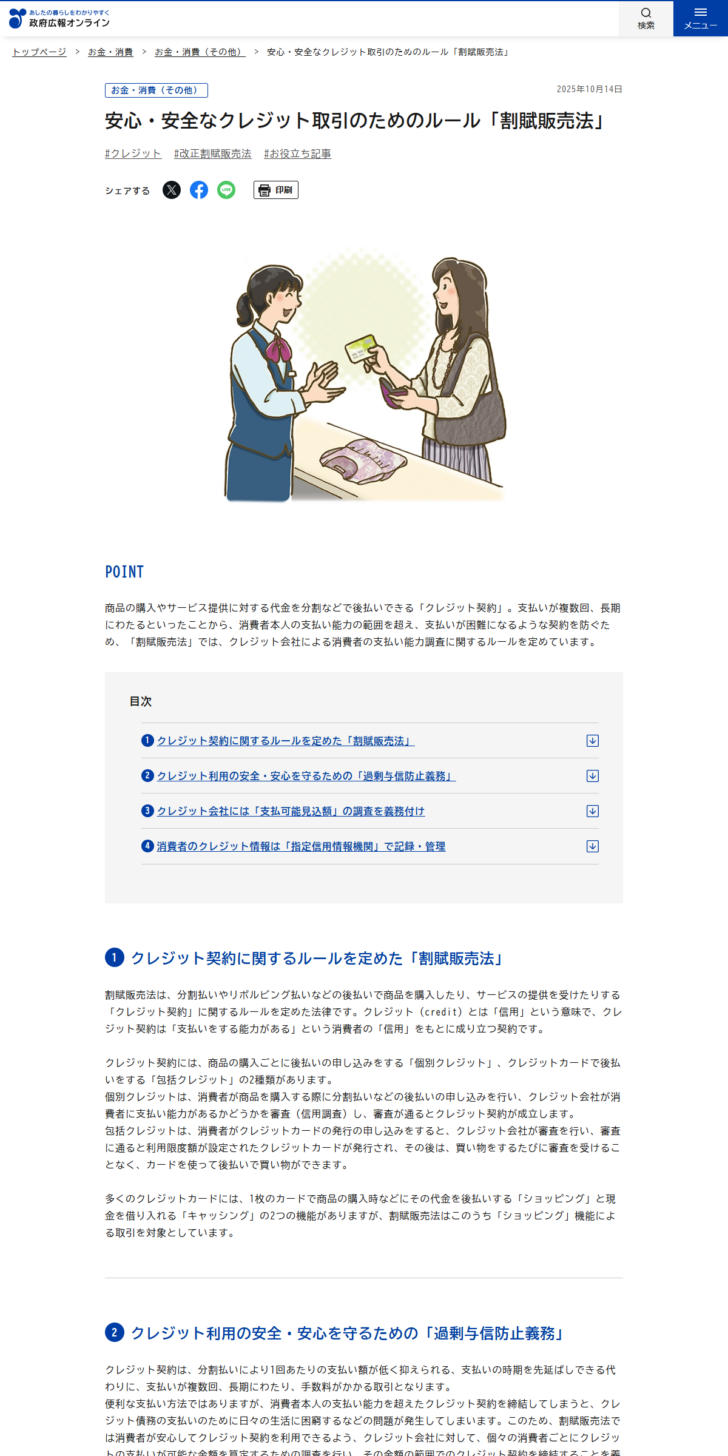
また、多くのクレジットカードには、商品の購入代金を後払いする「ショッピング」と、現金を借り入れる「キャッシング」の2つの機能がありますが、割賦販売法が対象としているのはこのうちショッピング機能による取引です。ショッピング枠とキャッシング枠が別建てになっているのは、根拠となる法律が違うためです。
限度額いっぱいまで使えるとは限らない
カードに「利用限度額100万円」と書かれていても、常に100万円まで使えるわけではありません。理由は3つあります。
| 理由 | 何が起きているか |
|---|---|
| 支払い前の利用分が枠を埋めている | 限度額は「未払い残高を含めた合計」の上限です。引き落とし前の利用分は枠を占有しています |
| キャッシング枠と共用になっている | キャッシングを利用していると、その分ショッピングに使える額が減る設計のカードがあります |
| 分割・リボの残債が残っている | 支払いが終わっていない分は枠に残ります。毎月の支払いが進むにつれて回復します |
月末に大きな買い物をして翌月初にまた使いたい、というときに決済が通らないのは、たいていこの理由です。枠の回復は引き落とし日以降になるため、支出の予定がある月は前もって残枠を確認しておくと安全です。
あえて下げるという選択
限度額の話は「どうすれば上がるか」に集中しがちですが、下げる選択にも実利があります。
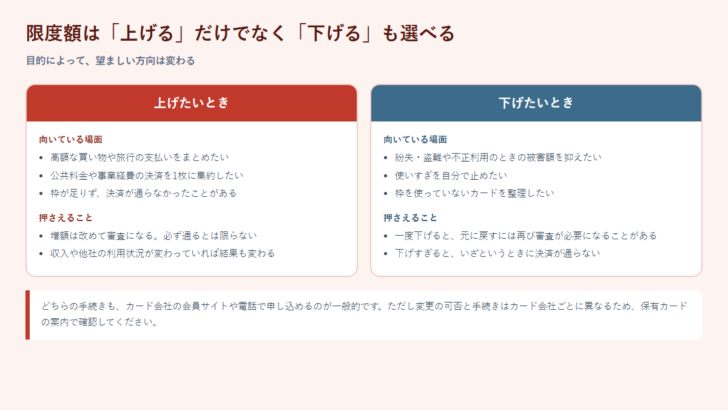
枠を増やす4つのルート
「今の枠では足りない」という場合、取れる手は1つではありません。目的と時間軸で使い分けます。
| ルート | 向いている場面 | 押さえること |
|---|---|---|
| 一時的な増額を申し込む | 旅行、引っ越し、家電の買い替えなど、時期と金額が決まっている支出 | 期間限定で戻る前提。使う時期を伝えて申し込む |
| 継続的な増額を申し込む | 毎月の決済額そのものが増え、恒常的に足りない | 改めて審査になる。収入や支払い状況が判断材料 |
| 上位カードへ切り替える | 枠だけでなく付帯サービスも必要になった | 年会費が上がる。年会費に見合う使い方かを先に確認する |
| 別のカードを作る | 1枚に集約する必要がなく、支払いを分けられる | 短期間に複数申し込むと審査で不利に働くことがある |
見落とされやすいのは4つ目です。1枚の枠を増やすより、用途ごとにカードを分けるほうが管理しやすい場合があります。事業用と私用、固定費と変動費、というように支払いを分けておくと、明細の確認も楽になります。ただし枚数が増えるほど、年会費と管理の手間、そして紛失時のリスクも増えます。使わないカードを持ち続けるくらいなら、必要な1枚の枠を実態に合わせるほうが合理的です。
いずれのルートを選ぶにしても、出発点は「いくら必要なのか」を数字で出すことです。毎月の決済額を3か月分ほど書き出せば、必要な枠はおおよそ見えます。感覚で「もっと欲しい」と申し込むより、根拠のある金額を伝えるほうが話は早く進みます。
限度額が勝手に下がることがある
申し込んでいないのに枠が下がっていた、という経験をした人もいます。カード会社は、発行後も継続して利用状況や支払い状況を確認しており、その結果として枠が見直されることがあります。消費者のクレジット情報は指定信用情報機関で記録・管理されているため、他社での支払い状況も判断材料になります。
| 下がりやすい状況 | 背景 | できること |
|---|---|---|
| 支払いの遅れが続いた | 支払い能力への評価が変わる | まず遅れを解消し、期日どおりの支払いを積み重ねる |
| 収入が下がった | 更新時の申告内容や属性の変化が反映される | 正確な内容を申告し、必要なら枠を実態に合わせる |
| 他社での借入が増えた | 信用情報から全体の債務状況が見える | 不要な枠や借入を整理する |
| ほとんど使っていない | 大きな枠を維持する必要性が低いと判断されうる | 使う予定があるなら、事前に増額を相談する |
増額を申し込む前に確認すること
増額は、一時的なものと継続的なものに分かれるのが一般的です。旅行や引っ越しなど期間が決まっている支出には一時的な増額が向き、恒常的に足りないなら継続的な増額を相談することになります。いずれも改めて審査があるため、次の点を整えてから申し込むと結果につながりやすくなります。
| 確認項目 | 理由 |
|---|---|
| 支払いの遅れがないか | 直近の支払い状況は、もっとも見られる材料です |
| 申告内容が最新か | 年収や勤務先が変わっていれば、正確な内容に更新します |
| 使っていないカードがないか | 他社の枠も含めた全体で判断されます |
| キャッシング枠が必要か | 不要なら外すことで、ショッピング枠に集中できる場合があります |
| 申し込みの時期 | 短期間に複数の申し込みを重ねると、審査で不利に働くことがあります |
よくある質問
限度額は誰が決めますか
クレジット会社が審査を経て決めます。割賦販売法により、支払可能見込額を算定するための調査を行い、その金額の範囲でクレジット契約を締結することが求められています。
希望した額まで上がらないのはなぜですか
過剰与信防止義務のもとで、支払い能力の範囲内に収める必要があるためです。希望額がそのまま通る仕組みにはなっていません。
限度額を超えるとどうなりますか
その決済が通りません。支払いが進んで枠が回復するか、増額が認められるまでは使えない状態が続きます。
限度額は下げられますか
下げられるのが一般的です。手続きの可否と方法はカード会社によって異なるため、会員サイトや電話で確認してください。
キャッシング枠もショッピング枠と同じルールですか
異なります。割賦販売法が対象としているのはショッピング機能による取引です。
信用情報はどこで管理されていますか
政府広報オンラインの解説によれば、消費者のクレジット情報は指定信用情報機関で記録・管理されています。
参照した公的情報
- 政府広報オンライン「安心・安全なクレジット取引のためのルール『割賦販売法』」(過剰与信防止義務、支払可能見込額の調査、指定信用情報機関、個別クレジットと包括クレジットの違い)
限度額の設定・変更の基準は、カード会社によって異なります。実際の手続きと条件は、保有カードの公式案内で確認してください。

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。