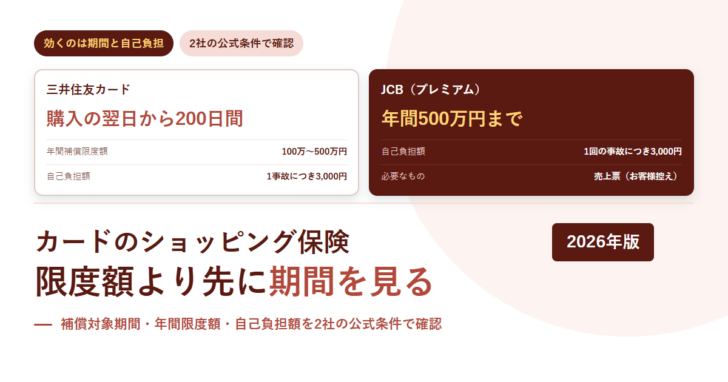
クレジットカードに付いているショッピング保険は、カードで買った品物が壊れたり盗まれたりしたときに補償を受けられる仕組みです。使えるかどうかを分けるのは、補償限度額よりも補償される期間と自己負担額です。三井住友カードは「購入日および購入日の翌日から200日間」、JCBのプレミアムカードは自己負担額が「1回の事故につき3,000円」。どちらも公式ページに明記されています。2社の公表条件で中身を確認します(2026年9月26日確認)。
先に結論
- 三井住友カードの「お買物安心保険(動産総合保険)」の補償対象期間は購入日および購入日の翌日から200日間です。
- 年間補償限度額はカードの種類で変わります。一般カード等は100万円、ヤングゴールドは200万円、ゴールド等は300万円、プラチナ関連は500万円です。
- 三井住友カードの自己負担額は1事故につき3,000円。対象期間は毎年6月1日から1年間で、その期間にカード会員である間に購入した商品が対象です。
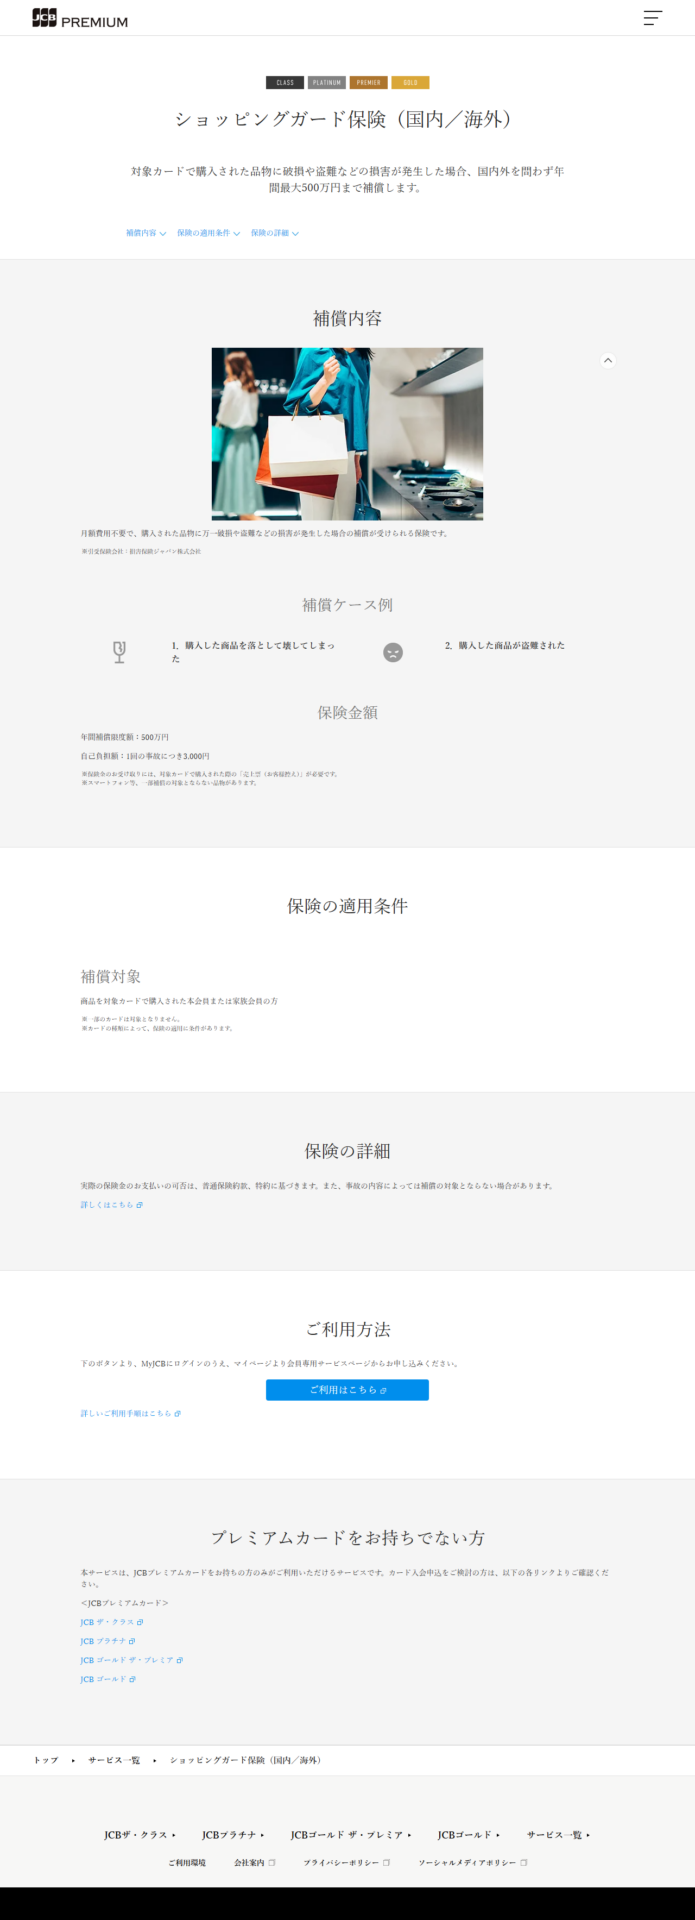
- JCBのプレミアムカードのショッピングガード保険は、年間補償限度額500万円、自己負担額は1回の事故につき3,000円です。
- JCBは「売上票(お客様控え)」が必要と明記しています。スマートフォン等、一部補償の対象とならない品物があるとも書かれています。
- 補償対象はその対象カードで購入した本会員または家族会員。一部のカードは対象外で、カードの種類によって適用に条件があるとされています。
効くかどうかは、まず期間で決まる
ショッピング保険は、買ってから一定の期間内に起きた損害だけを補償します。この期間を過ぎると、限度額がいくら大きくても使えません。
| カード会社 | 保険の名称 | 補償対象期間 |
|---|---|---|
| 三井住友カード | お買物安心保険(動産総合保険) | 購入日および購入日の翌日から200日間 |
| JCB(プレミアムカード) | ショッピングガード保険(国内/海外) | 今回参照したページには期間の記載を確認できなかった |
200日はおよそ6か月半です。買ってすぐの破損だけでなく、しばらく使ってから壊した場合も期間内に入ります。一方で、1年前に買ったものは対象外です。
三井住友カードは対象期間の区切りも公表しています。「毎年6月1日から1年間で、当該カード会員である期間に購入された商品が補償の対象となります」。年間補償限度額は暦年ではなく、6月1日を起点とした1年で数える形です。
限度額はカードの種類で変わる
年間補償限度額は、同じ会社でもカードによって違います。三井住友カードの公式ページには、カード種別ごとの金額が示されています。
| カード種別 | 年間補償限度額 |
|---|---|
| プラチナ関連 | 500万円 |
| ゴールド等 | 300万円 |
| ヤングゴールド | 200万円 |
| エグゼクティブ、一般カード等 | 100万円 |
一般カードとプラチナで5倍の開きがあります。ただし、高額な買い物を1回するときに効くのはこの限度額で、日常の買い物では次に見る自己負担額のほうが結果を左右します。
自己負担額3,000円が意味すること
JCBのプレミアムサイトには、保険金額として2つの数字が並んでいます。
| 損害額 | 自己負担額3,000円を引いた額 | 実際に補償される割合 |
|---|---|---|
| 3,000円 | 0円 | 0% |
| 5,000円 | 2,000円 | 40% |
| 10,000円 | 7,000円 | 70% |
| 30,000円 | 27,000円 | 90% |
| 100,000円 | 97,000円 | 97% |
割合は公表されている自己負担額から当サイトが計算したものです。損害額が小さいほど、自己負担の比率が大きくなります。数千円の品物が壊れた場面では、手続きの手間に対して戻る金額が小さくなります。
ショッピング保険が向くのは、金額の大きい買い物です。数万円以上の家電や時計のように、壊れたときの損害が自己負担額を大きく上回るものが対象として実用的です。日用品のためにこの保険を当てにする設計にはなっていません。
対象外の品物がある
JCBは保険金額の注記で「スマートフォン等、一部補償の対象とならない品物があります」と書いています。JCBオリジナルシリーズの解説ページにも「食料品やチケットなど、補償の対象外となる物品もあるので、事前に補償の対象となっているものを確認しておくことが大切です」という記載があります。
| 出典 | 記載 |
|---|---|
| JCBプレミアムサイト | スマートフォン等、一部補償の対象とならない品物があります |
| JCBオリジナルシリーズの解説ページ | 食料品やチケットなど、補償の対象外となる物品もある |
スマートフォンについては、JCBオリジナルシリーズに別途「JCBスマートフォン保険」があり、ディスプレイが破損した際の修理費用を補償すると説明されています。ショッピング保険の対象外でも、別の保険でカバーされる場合があるということです。
請求するときに必要なもの
図1 請求までの流れ(公式ページの記載から)
対象カードで購入したことを確かめる
JCBは補償対象を「商品を対象カードで購入された本会員または家族会員の方」としています。一部のカードは対象外です。
売上票を探す
JCBは「保険金のお受け取りには、対象カードで購入された際の『売上票(お客様控え)』が必要です」と明記しています。
カード会社の窓口へ申し出る
JCBは会員専用のマイページから申し込む案内を出しています。
約款にもとづいて判断される
「実際の保険金のお支払いの可否は、普通保険約款、特約に基づきます。また、事故の内容によっては補償の対象とならない場合があります」と記載されています。
売上票が必要という条件は、実務で引っかかりやすい点です。電子明細だけを見ていて紙の控えを捨てている場合、高額な買い物については控えを保管しておく習慣が要ります。
使う前に確かめる5点
- 自分のカードが対象か。JCBは「一部のカードは対象となりません」と注記しています。
- 買った日から何日たったか。三井住友カードは購入日および購入日の翌日から200日間です。
- 損害額が自己負担額を十分に上回るか。1事故につき3,000円が引かれます。
- その品物が対象外でないか。スマートフォン、食料品、チケットなどが例として挙げられています。
- 売上票が残っているか。JCBは保険金の受け取りに必要としています。
カードの保険全般の考え方はクレジットカードの基本をまとめた記事、不正利用された場合の補償は紛失・盗難の補償は60日という記事で扱っています。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| JCBの補償対象期間 | 今回参照したプレミアムサイトのページには記載を確認できなかった |
| 対象外の品物の完全な一覧 | 「スマートフォン等」「食料品やチケットなど」という例示のみ |
| 三井住友カードの支払い方法の条件 | 今回参照したページでは確認できなかった |
| 海外と国内で条件が異なるかどうか | JCBは「国内外を問わず」としているが、詳細は約款による |
| 他社(アメリカン・エキスプレス、ダイナースクラブなど)の条件 | 今回は2社のみを参照した |
まとめ
ショッピング保険を使えるかどうかは、限度額より先に期間と自己負担額で決まります。三井住友カードのお買物安心保険は購入日および購入日の翌日から200日間、年間補償限度額はカード種別により100万円から500万円、自己負担額は1事故につき3,000円です。
JCBのプレミアムカードのショッピングガード保険は、年間補償限度額500万円、自己負担額は1回の事故につき3,000円。保険金の受け取りには売上票(お客様控え)が必要で、スマートフォン等は対象とならない品物があると明記されています。
条件はカードごとに違い、改定されることもあります。実際に請求する場面では、手元のカードの約款と各社の最新の案内をご確認ください。この記事は公表された案内を整理したもので、保険金の支払いを保証するものではありません。
この記事で参照した情報
- JCBプレミアムサイト「ショッピングガード保険(国内/海外)」https://www.jcb.co.jp/premium/service/detail/shopping-insurance.html(年間補償限度額500万円、自己負担額が1回の事故につき3,000円、売上票が必要であること、スマートフォン等が対象外となる場合があること、補償対象が本会員または家族会員であること、引受保険会社、保険金支払いの可否が約款に基づくこと)
- 三井住友カード「お買物安心保険(動産総合保険)」https://www.smbc-card.com/mem/service/li/hoken_okaimono.jsp(補償対象期間が購入日および購入日の翌日から200日間であること、カード種別ごとの年間補償限度額、自己負担額が1事故につき3,000円であること、毎年6月1日から1年間という区切り)
- JCB「JCBオリジナルシリーズ 付帯保険の補償内容とカード別の保険内容」https://www.jcb.co.jp/ordercard/special/os/hoken.html(ショッピングガード保険の説明、食料品やチケットなどが対象外となる物品の例、JCBスマートフォン保険の内容)
2026年9月26日に各社の公式ページで確認しました。補償される割合の計算は公表されている自己負担額から算出した当サイトの計算で、各社が示した数値ではありません。補償内容・限度額・条件はカードの種類によって異なり、改定されることがあります。保険金の支払い可否は普通保険約款および特約に基づきます。

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。