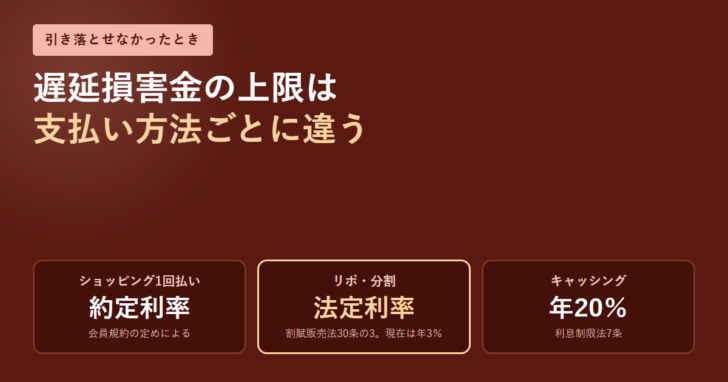
引き落とし日に口座の残高が足りなかった。よくある事故ですが、そのあとに何が起きるかは、支払い方法によって違います。遅れた分に上乗せされる金額の上限が、法律で別々に決まっているからです。まず上限を押さえ、次に信用情報がどう扱われるかを見ます。どちらも公表された条文と機関の説明で確かめられます。
先に要点
- リボ・分割などの包括信用購入あっせんでは、割賦販売法30条の3が請求できる額に上限を置いています。上乗せできるのは法定利率による遅延損害金までです。
- 民法404条2項は法定利率を年3パーセントと定め、3年を一期として変動するとしています。
- キャッシングは金銭の貸付けなので別の法律です。営業的金銭消費貸借の遅延損害金は年20%が上限(利息制限法7条)。
- 信用情報は遅滞なく登録・更新されます。貸金業法に基づく登録情報は日次、その他は月次とCICが説明しています。
まず起きること
引き落としができないと、口座からの引き落としは「不能」として処理されます。そのあとの流れはカード会社によって細部が違いますが、おおむね次の順に進みます。
引き落とし不能
口座残高が請求額に足りないと、その月の請求は未払いのまま残ります。一部だけ引き落とすという処理は通常行われません。
カード会社からの連絡
ハガキ、メール、電話、会員サイトの通知など、会社によって手段は異なります。
カードの利用停止
多くの会員規約は、支払いが遅れている間はカードの利用を止められる旨を定めています。家族カードも同時に止まることがあります。
遅延損害金の上乗せ
遅れた日数に応じて計算されます。率の上限は支払い方法によって根拠法が変わります。
引き落としができなかったことに気づいたら、まず会員サイトかコールセンターで支払い方法を確認するのが早道です。振込先を案内される場合と、翌月に再度引き落とされる場合があります。
リボ・分割の上限は「法定利率」
クレジットカードのショッピングのうち、2か月を超える支払いに係るもの、つまりリボ払いや分割払いは、割賦販売法の「包括信用購入あっせん」にあたります。この場合に請求できる額の上限を定めているのが30条の3です。
割賦販売法第30条の3第2項(契約の解除等に伴う損害賠償等の額の制限)
包括信用購入あつせん業者は、前項の契約について第三十条の二の三第一項第二号の支払分の支払の義務が履行されない場合(契約が解除された場合を除く。)には、損害賠償額の予定又は違約金の定めがあるときにおいても、当該契約に係る支払総額に相当する額から既に支払われた同号の支払分の額を控除した額にこれに対する法定利率による遅延損害金の額を加算した金額を超える額の金銭の支払を購入者又は役務の提供を受ける者に対して請求することができない。
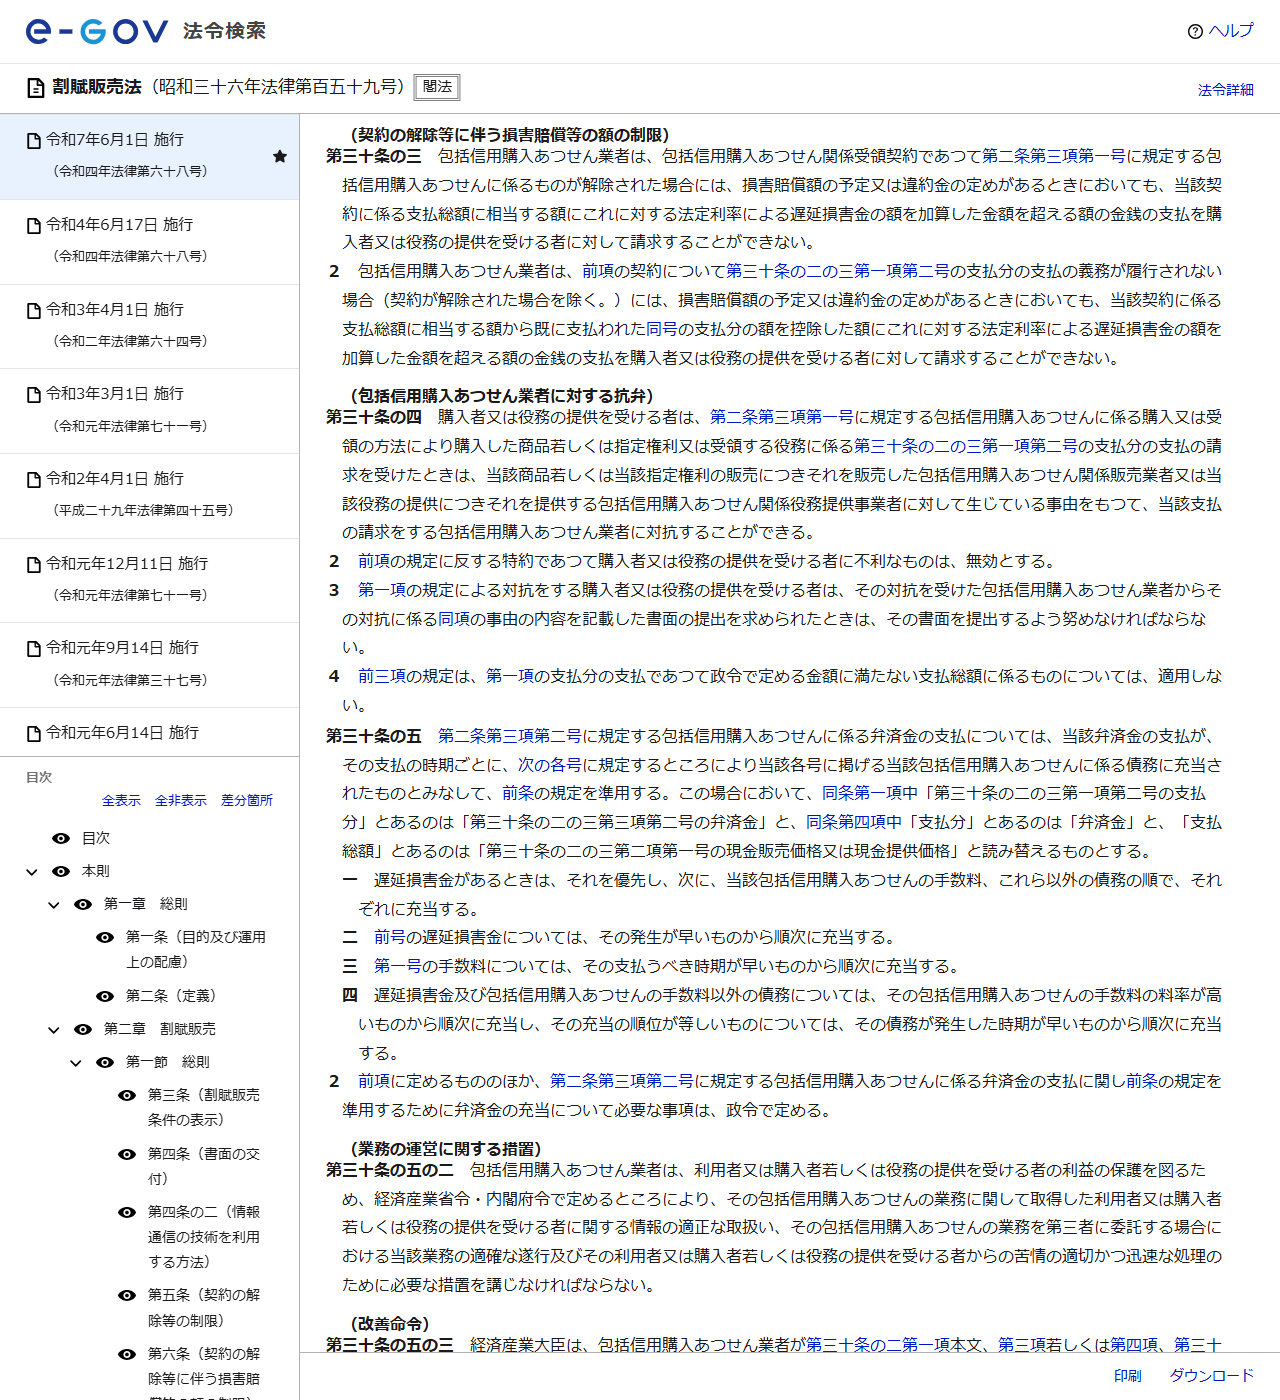
条文にある「法定利率」は民法が決めています。民法404条2項は「法定利率は、年三パーセントとする」と定め、3項でこれを3年を一期として変動させるとしています。変動する仕組みである以上、「いま何%か」は期ごとに確かめる必要があります。
いまの法定利率は年3%。次の見直しは令和11年4月
各期の法定利率は法務省が公表しています。令和7年3月31日付の「令和8年4月1日以降の法定利率について」は、第3期(令和8年4月1日から令和11年3月31日まで)における基準割合が年0.4%と告示されたことを示し、第1期の基準割合0.7%からの変動が1%未満であるため、第3期においても法定利率は3%のまま変動しないとしています。
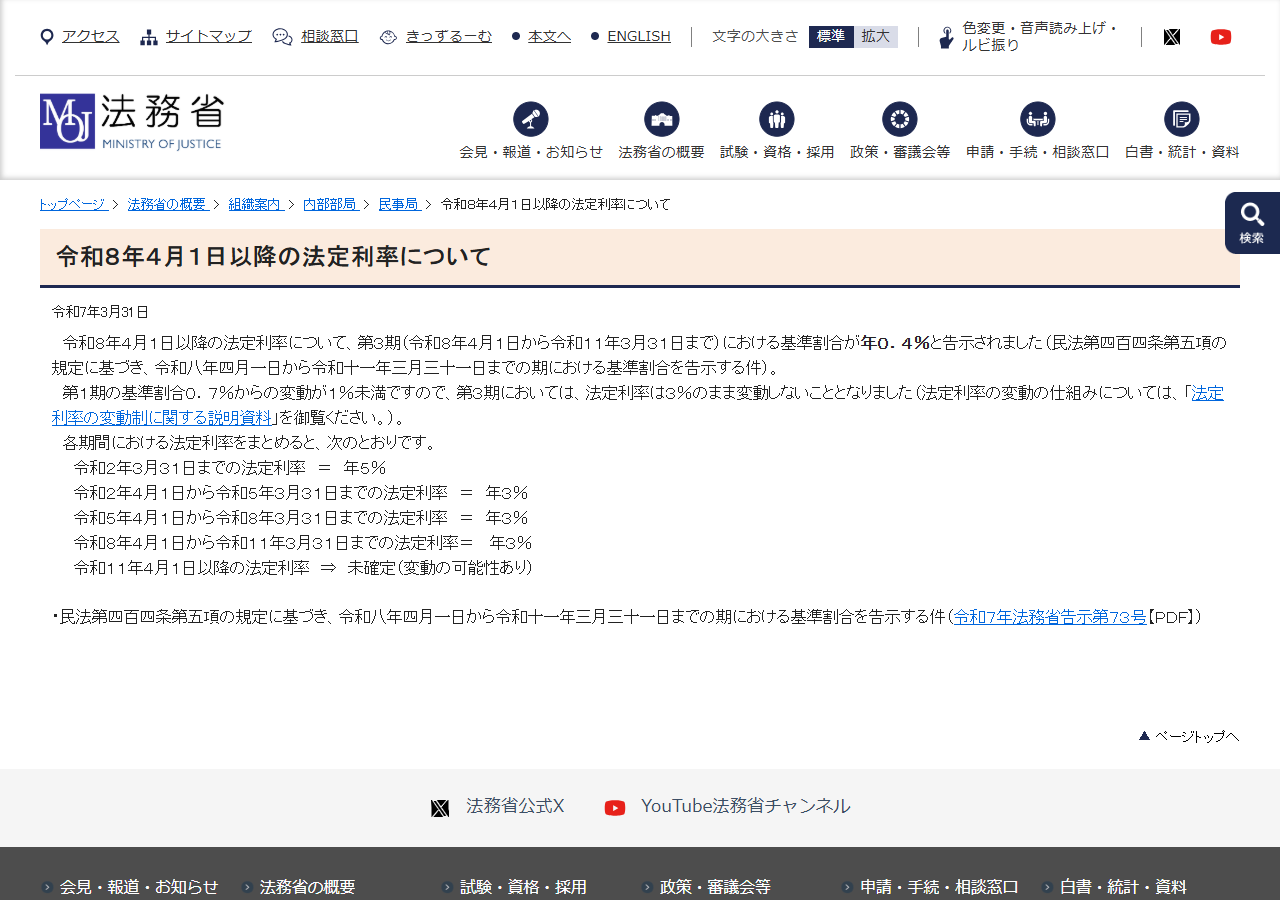
同じページに各期間の一覧が載っています。
| 期間 | 法定利率 |
|---|---|
| 令和2年3月31日まで | 年5% |
| 令和2年4月1日〜令和5年3月31日 | 年3% |
| 令和5年4月1日〜令和8年3月31日 | 年3% |
| 令和8年4月1日〜令和11年3月31日 | 年3% |
| 令和11年4月1日以降 | 未確定(変動の可能性あり) |
読み取れることは2つあります。ひとつは、いまリボや分割の遅延損害金として請求できる上限は年3%の水準にとどまるということ。もうひとつは、令和11年4月1日以降は未確定であり、法務省自身が変動の可能性があると書いていることです。過去に読んだ「年3%」が将来も同じとは限りません。
「損害賠償額の予定又は違約金の定めがあるときにおいても」という文言が効いています。会員規約に高い率が書かれていても、条文が上限を超える請求を禁じています。請求された金額が条文の枠に収まっているかは、支払総額と既払額から計算して確かめられます。
キャッシングは別の法律で年20%
キャッシングは商品の購入ではなく金銭の貸付けです。したがって割賦販売法ではなく、利息制限法が効きます。同法7条は、営業的金銭消費貸借上の債務の不履行による賠償額の予定について、その割合が年二割を超えるときは超過部分を無効とすると定めています。
| 支払い方法 | 根拠となる法律 | 上限 | 確かめ方 |
|---|---|---|---|
| ショッピング1回払い | 民法419条(約定利率が法定利率を超えるときは約定利率) | 会員規約の定めによる | 規約の「遅延損害金」の条項を読む |
| リボ払い・分割払い | 割賦販売法30条の3 | 法定利率(民法404条2項により年3%) | 支払総額から既払額を引いた額を基礎に計算 |
| キャッシング | 利息制限法7条 | 年20% | 借入残高を基礎に計算 |
1回払いの遅延損害金について、割賦販売法30条の3は適用されません。2か月を超えない支払いは包括信用購入あっせんの定義から外れるためです。この場合は民法419条が働き、約定利率が法定利率を超えるときは約定利率によるとされています。規約に書かれた率がそのまま効くということです。
信用情報にはいつ載るのか
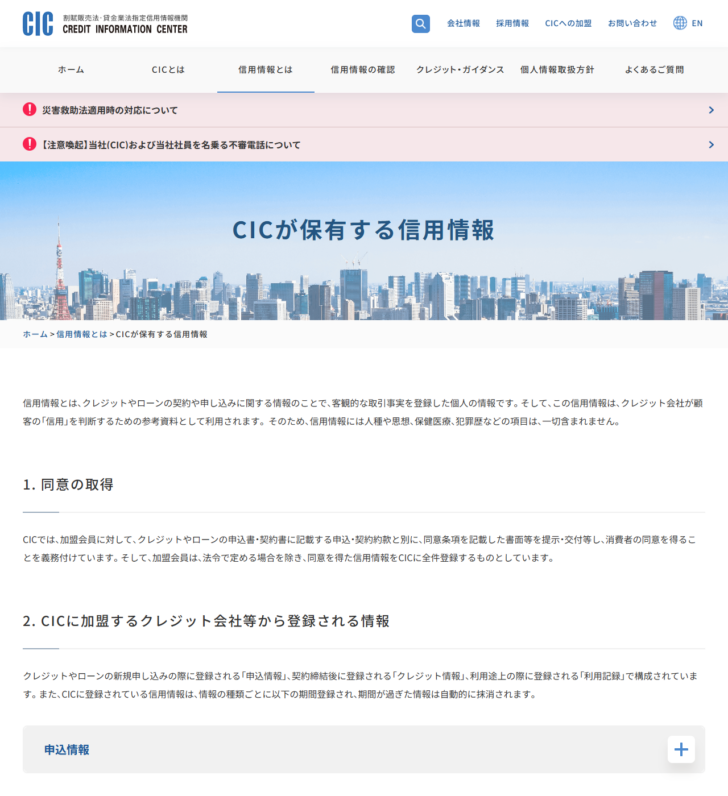
遅れが信用情報にどう反映されるかは、機関の説明で確かめられます。CICは、加盟会員が信用情報の正確性・最新性を確保するため、新規登録および既登録情報の更新を遅滞なく行うことになっていると説明しています。
登録される3種類
新規申し込みの際の「申込情報」、契約締結後の「クレジット情報」、利用途上の「利用記録」で構成されると説明されています。
更新のサイクル
貸金業法に基づく登録情報は日次、その他は月次で登録・更新されるとされています。
含まれないもの
人種や思想、保健医療、犯罪歴などの項目は一切含まれないと明記されています。
月次で更新されるということは、支払いの状況は毎月の単位で記録されていくということです。CICは、登録されている信用情報は情報の種類ごとに一定の期間登録され、期間が過ぎた情報は自動的に抹消されると説明しています。具体的な保有期間は同じページの各項目に掲載されているので、自分の状況に当てはまるものを確認してください。
自分の記録は開示請求で確認できます。CICはインターネットと郵送の開示手続きを案内しています。カードの審査で個人の信用情報がどう見られるかは支払いに困ったときの相談窓口の記事でも触れています。
払えないと分かったときにやること
カード会社に自分から知らせる
入金予定を伝えることで、案内される支払い方法が変わる場合があります。放置して連絡が付かない状態が続くのが最も条件を悪くします。
元の請求額と遅延損害金を分けて出してもらう
上限の判定は支払い方法ごとに違います。内訳が分からないと、条文の枠に収まっているかを確かめられません。
公的な窓口を使う
返済の見込みが立たない場合は、金融庁が案内する窓口や消費生活センターなど、公的な相談先があります。
支払いを止めたい理由が「商品が届かない」「解約したのに請求が続く」といった販売店とのトラブルである場合は、別の制度が使えることがあります。割賦販売法30条の4は、販売業者に対して生じている事由をもって、支払いの請求をする包括信用購入あっせん業者に対抗できると定めています。詳しくは支払停止の抗弁の条件と手順を参照してください。
この記事で確認できなかったこと
- 各カード会社の会員規約に定められた遅延損害金の率。会社ごとに異なるため、規約を確認してください。
- CICの情報の種類ごとの保有期間。公式ページの折りたたみ項目に記載されており、この記事の調査では本文として取得できませんでした。
- 利用停止や強制解約に至るまでの日数。会社ごとの運用であり、公表されていません。
- 割賦販売法30条の3第4項の「政令で定める金額」。政令の条文までは確認していません。
よくある質問
1日遅れただけでも遅延損害金はかかりますか
遅れた日数に応じて計算されるのが一般的です。率と計算方法は、支払い方法と会員規約によります。
リボ払いの遅延損害金はいくらまでですか
割賦販売法30条の3は、支払総額から既払額を控除した額に「法定利率による遅延損害金の額を加算した金額」を超える請求を禁じています。法定利率は民法404条2項により年3パーセントです。
キャッシングの遅延損害金の上限は同じですか
違います。キャッシングは金銭の貸付けなので、利息制限法7条により営業的金銭消費貸借の賠償額の予定は年二割が上限です。
1回遅れると信用情報に傷が付きますか
CICは、加盟会員が遅滞なく登録・更新を行うとし、貸金業法に基づく登録情報は日次、その他は月次で更新されると説明しています。何回でどう記録されるかは登録の内容によるため、自分の記録は開示請求で確認するのが確実です。
規約に年14.6%と書いてあります。これは違法ですか
支払い方法によります。1回払いについては民法419条が約定利率を認めています。リボ・分割については割賦販売法30条の3が請求できる額に上限を置いています。請求内容の内訳をカード会社に確認してください。
参照した一次情報
- e-Gov法令検索「割賦販売法」第30条の3・第30条の4https://laws.e-gov.go.jp/law/336AC0000000159
- e-Gov法令検索「民法」第404条・第419条https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「利息制限法」第7条https://laws.e-gov.go.jp/law/329AC0000000100
- CIC「CICが保有する信用情報」https://www.cic.co.jp/confidence/posession.html
条文と説明は2026年9月17日に表示を確認したものです。法定利率は3年ごとに変動します。実際の請求額については、カード会社の会員規約と請求内訳で確かめてください。

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。