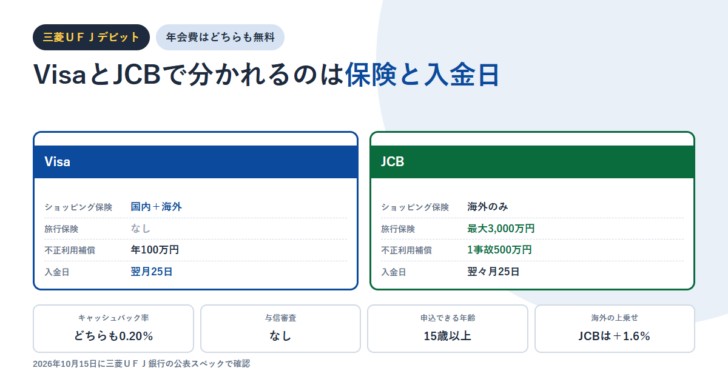
三菱UFJデビットは、申し込むときに「Visa」と「JCB」のどちらかを選びます。どちらも年会費は無料で、キャッシュバック率も同じ0.20%です。同じカードの色違いのように見えますが、三菱UFJ銀行が公表しているスペックを並べると、保険の中身も、キャッシュバックが口座に入る日も違います。
公表スペックで分かれている点
- ショッピング保険はVisaのほうが広い。Visaは国内と海外の両方が対象で自己負担額5,000円。JCBは海外のみで自己負担額10,000円、国内の取り扱いはない。
- 不正利用補償はJCBのほうが大きい。Visaは最大100万円(年間)、JCBは最大500万円(1事故あたり)。
- 旅行保険が付くのはJCBだけ。海外・国内それぞれ最大年間3,000万円(死亡後遺障害)。Visaは「−」。
- キャッシュバックの入金はJCBのほうが1か月以上遅い。Visaは当月1日〜末日の利用が翌月25日。JCBは当月16日〜翌月15日の利用が翌々月25日。
- 海外で使うときの上乗せはJCBのほうが大きい。Visaは海外事務手数料3.05%(税込)。JCBはJCBが指定した料率1.6%に同じ3.05%が重なる。
先に、どちらを選んでも同じところ
違いを見る前に、共通部分を確かめておきます。三菱UFJ銀行の「三菱UFJデビットの特長」は、クレジットカードとの対比という形でこの部分をまとめています。
| 項目 | 三菱UFJデビット | クレジットカード(公式の対比) |
|---|---|---|
| 年会費 | 無料 | カードによる |
| 与信審査 | なし | あり |
| 支払方法 | 即時払い | 後払い |
| 支払回数 | 1回払い | 1回払い、分割払い、リボ払い、ボーナス払い |
| 利用限度額 | 口座残高かつデビットご利用限度額の範囲内 | 発行会社が設定する利用限度額 |
| 申込条件 | 普通預金口座を保有する15歳以上(中学生を除く) | 18歳以上 |
| キャッシュバック率 | 0.20%(端数切り捨て)。自動キャッシュバックで交換手続きは不要 | ポイント還元など |
申し込めるのは、普通預金口座を持つ個人・個人事業主で、日本国内に居住している15歳以上(中学生を除く)の人です。屋号つき口座では申し込めない、と公式に記載されています。
保険と補償は、守る対象がずれている
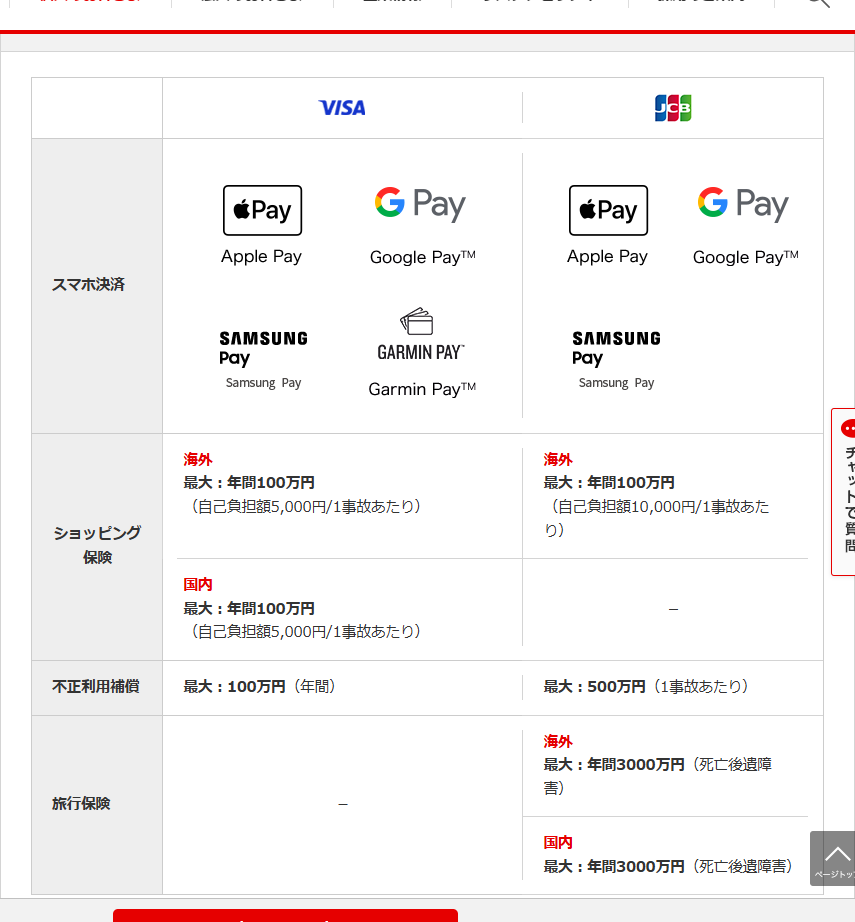
三菱UFJ銀行は、自社サイトに「三菱UFJ-VISAデビットと三菱UFJ-JCBデビットの比較」という表を置いています。4項目しかない短い表ですが、選ぶときにいちばん効くのはここです。
| 項目 | 三菱UFJ-VISAデビット | 三菱UFJ-JCBデビット |
|---|---|---|
| スマホ決済 | Apple Pay/Google Pay/Samsung Pay/Garmin Pay | Apple Pay/Google Pay/Samsung Pay |
| ショッピング保険(海外) | 最大 年間100万円(自己負担額5,000円/1事故あたり) | 最大 年間100万円(自己負担額10,000円/1事故あたり) |
| ショッピング保険(国内) | 最大 年間100万円(自己負担額5,000円/1事故あたり) | − |
| 不正利用補償 | 最大 100万円(年間) | 最大 500万円(1事故あたり) |
| 旅行保険 | − | 海外 最大 年間3,000万円/国内 最大 年間3,000万円(いずれも死亡後遺障害) |
読み方を整理します。買った物が壊れたり盗まれたりしたときに効くのがショッピング保険で、これはVisaのほうが広いです。国内で買った物も対象になり、自己負担額も半分です。JCBのページには「国内ショッピング保険のお取り扱いはありません」と明記されています。
いっぽう、カードを不正に使われたときに効くのが不正利用補償で、こちらはJCBが上です。金額の単位も違っていて、Visaは「年間100万円」、JCBは「1事故あたり500万円」です。1年に複数回の被害があった場合、年間で区切られるVisaのほうが先に上限に当たります。
補償の遡り方は両方とも同じで、「偽造・盗難カード等が第三者によって不正利用された場合、当行が連絡を受けた日から60日前まで遡り、その日以降に発生した損害について補償します」と書かれています。顧客の故意または重大な過失による場合などは補償されません。気づくのが遅れると、60日より前の被害は対象外になります。
キャッシュバックは率ではなく、入る日が違う
率はどちらも0.20%(端数切り捨て)です。差が出るのは締め日と入金日で、ここは公式の商品概要に具体的に書かれています。
キャッシュバックの締めと入金(公式の基本情報より)
- 対象期間毎月1日〜末日の利用
- 入金日翌月25日(銀行休業日は翌営業日)
- 照会できる範囲直近6ヵ月分
- 対象期間当月16日〜翌月15日の利用
- 入金日翌々月25日(銀行休業日は翌営業日)
- 照会できる範囲直近15ヵ月分
JCBのページは例まで添えています。「6月16日〜7月15日ご利用分 → 8月25日(銀行休業日は翌営業日)にキャッシュバック」。6月16日に使った分が口座に戻るのは8月25日で、2か月以上あとです。Visaなら6月中の利用は7月25日に戻ります。
金額が合わないと感じたときに確かめられる範囲も違います。Visaの会員用Webで見られるのは直近6ヵ月分、JCBのMyJCBでは直近15ヵ月分です。入金が遅いぶん、JCBのほうが照会できる期間を長く取っている形です。
2020年9月1日以前に三菱UFJ-JCBデビットに入会した人は、キャッシュバックではなくJ-POINT特典です。JCBの基本情報に注記として書かれています。
長く持っている人ほど、いま公式ページに載っている「0.20%を自動キャッシュバック」という説明が自分に当てはまらない可能性があります。入会時期を確かめてください。
海外で使うときの上乗せはJCBのほうが大きい
円に換算するときのレートの作り方が、2つのカードで違います。公式の基本情報に次のように書かれています。
| 項目 | 三菱UFJ-VISAデビット | 三菱UFJ-JCBデビット |
|---|---|---|
| 円貨換算の方法 | Visaが定める基準レートに、当行所定の海外事務手数料(消費税込3.05%)を上乗せ | JCBが定める基準レートに、JCBが指定した料率(1.6%)と当行所定の海外事務手数料(消費税込3.05%)を上乗せ |
| 海外ATMで引き出せるマーク | Visa または Plus | JCB |
| 海外ATM利用手数料 | 110円(消費税込)/1回 | 110円(消費税込)/1回 |
ATM設置機関の所定の自動機手数料が別途必要になる場合がある、と両方のページに注記されています。海外で使ったときに口座の残高がどう動くか、引き落としが2回に分かれる仕組みについては三菱UFJデビットを海外で使うとどうなるかでまとめています。
利用限度額は初期設定が決まっている
「口座残高まで使える」と説明されがちですが、正確には口座残高と、自分で設定した利用限度額の、低いほうまでです。そして初期設定の額は公表されています。Visa・JCBとも同じ数字です。
| 取引 | 1回あたり | 1日あたり | 1ヵ月あたり |
|---|---|---|---|
| 国内ショッピング | 0〜200万円(50万円) | 0〜200万円(50万円) | 0〜1,000万円(1,000万円) |
| 海外ショッピング | 0〜200万円(50万円) | 0〜200万円(50万円) | 0〜1,000万円(1,000万円) |
| 海外ATM現地通貨引出 | 0〜10万円(10万円) | 0〜10万円(10万円) | 0〜300万円(300万円) |
初期設定のままだと、1回あたり50万円を超える支払いは通りません。家電や旅行代金をまとめて払うときに引っかかります。変更はVisaなら「VISAデビット会員用Web」、JCBなら「MyJCB」から行います。なお公式には「一部のお客さまは、ご利用限度額の初期設定が下記と異なる場合がございます」という注記も付いています。
Pontaポイントは、カードを使っているだけでは付かない
キャッシュバックとは別に、Pontaポイントの案内があります。条件は「スーパー普通預金(メインバンク プラス)」を持っていて、月内に一度でも三菱UFJデビット等、当行が定める口座振替の引き落としがある場合に10Pontaポイントです。
ただし受け取るには手続きが要ります。公式ページには、「三菱UFJダイレクト」の利用(ログインパスワード・Eメールアドレス登録)とメインバンク プラス ポイントサービスの申し込みが必要と書かれています。カードを使っているだけでは付きません。当行が定める口座振替の範囲は「メインバンク プラス ポイントサービス」で確認するよう案内されています。
どちらを選ぶかの目安
公表スペックから言えること
- 海外旅行や出張が多いなら、旅行保険が付くのはJCBだけ(海外・国内とも最大年間3,000万円)
- ただし海外の決済レートはJCBのほうが1.6%分高くなる。使う金額が大きいほど効いてくる
- 国内で買った高額な物を保険でカバーしたいならVisa。JCBは国内ショッピング保険の取り扱いがない
- 不正利用の金額規模を重く見るならJCB(1事故あたり500万円)
- キャッシュバックを早く受け取りたいならVisa(翌月25日)
- Garmin Payを使いたいならVisaのみ
- 2020年9月1日以前にJCBデビットに入会している場合は、いまもJ-POINT特典のまま
どちらも年会費は無料なので、口座を持っていれば金銭的な持ち損はありません。ほかの銀行のデビットカードと比べたい場合はキャッシュバックが受けられるデビットカード、JCBブランドのデビットを銀行ごとに比べたい場合はJCBデビットは銀行ごとに何が変わるかを見てください。
申し込みと、届くまで
口座を持っている人は、スマートフォンアプリ「三菱UFJ銀行」にログインし、【サービス】→【デビットカード】から申し込めます。公式には「お申込完了後、すぐカード番号が確認できるので、カードがお手元に届く前から使えます(実際のカードのお届けには1週間〜10日程度かかります)」と書かれています。口座を持っていない人は「スマート口座開設」で口座開設と同時に申し込む流れです。
使えない加盟店もあります。公式は「三菱UFJ-VISAデビットがご利用いただけない加盟店一覧」「三菱UFJ-JCBデビットがご利用いただけない加盟店一覧」をそれぞれPDFで公開しており、中身はブランドごとに別の一覧です。高速道路のETCのように、デビットカードでは契約できない支払いもあります。
これで解決しないこと
この記事は、三菱UFJ銀行が公表しているスペックを並べたものです。保険金が実際に支払われるかどうかは約款の条件によります。ショッピング保険・旅行保険の対象になる事故の範囲、免責事項、請求の手続きは、カードごとの保険の案内で確かめる必要があります。
また、ここで扱ったのは個人向けの三菱UFJデビットです。屋号つき口座では申し込めないと公式に書かれており、法人の決済手段としては別の商品を見ることになります。キャンペーンによる上乗せのキャッシュバック率は時期で変わるため、この記事では扱っていません。
三菱UFJデビットについてよくある質問
年会費はかかりますか
かかりません。三菱UFJ-VISAデビット、三菱UFJ-JCBデビットとも、公式の基本情報に年会費「無料」と記載されています。
VisaとJCBを両方持てますか
公式ページでは「カードは『Visa』と『JCB』の2種類からお選びいただけます」と案内されています。両方を同時に持てるかどうかは公開ページからは読み取れませんでした。必要な場合は銀行に直接確かめてください。
キャッシュバックはいつ口座に入りますか
Visaは毎月1日〜末日の利用分が翌月25日、JCBは当月16日〜翌月15日の利用分が翌々月25日です(いずれも銀行休業日は翌営業日)。
審査はありますか
与信審査はありません。公式の対比表で「与信審査 なし」と記載されています。ただし「お客さまのご契約状況によってはお申し込みいただけない場合がございます」という注記が付いています。
中学生でも作れますか
作れません。申込条件は「普通預金口座を保有する15歳以上(中学生は除きます)」で、日本国内に居住していることも条件です。
1回の支払いで50万円を超える買い物はできますか
初期設定のままではできません。変更可能な範囲は1回あたり0〜200万円で、初期設定が50万円です。Visaは「VISAデビット会員用Web」、JCBは「MyJCB」から変更します。
不正利用されたら、いつまで遡って補償されますか
当行が連絡を受けた日から60日前までです。その日以降に発生した損害が補償の対象になります。顧客の故意または重大な過失によって生じた場合などは補償されません。


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。