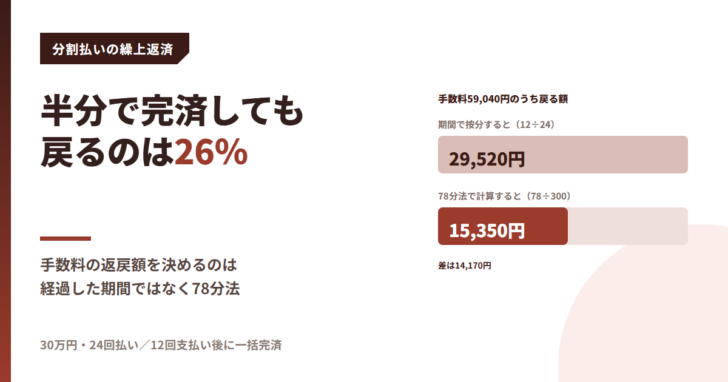
分割払いにした買い物を、途中でまとめて払ってしまえば手数料は浮く。そう思って繰上返済を考える人は多いのですが、戻ってくる手数料は「残りの期間ぶん」ではありません。カード会社の会員規約は、返戻額を78分法という計算で決めると書いています。
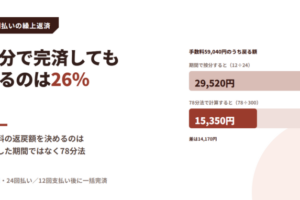
30万円を24回払いにして、12回払い終えた時点で残りを一括で払った場合、期間で考えれば手数料の半分が戻りそうですが、78分法で計算すると戻るのは26%ぶんだけです。楽天カードはそこからさらに早期完済手数料を引きます。2026年11月18日に三井住友カードの会員規約(PDF)と楽天カードのカード会員規約を読んで、実際の数字で確かめました。
規約には「日割りで返す」とは書いていない
繰上返済について、カード会社の会員規約は支払方法ごとに別の書き方をしています。リボ払いやキャッシングは日割計算ですが、分割払いだけが違います。
三井住友カードの会員規約第33条第5項は、分割払いを約定支払期間の途中で一括して返済した場合について、「78分法またはそれに準ずる当社所定の計算方法により算出された期限未到来の分割払い手数料のうち当社所定の割合による金額の払戻しを当社に請求できます」と書いています。同じ規約の繰上返済の注記(※1)では、リボ払い・キャッシングリボ・海外キャッシュサービスについては「日割計算にて返済日までの手数料または利息を併せて支払う」としたうえで、分割払いだけを切り分けて78分法の扱いに置いています。
楽天カードのカード会員規約第33条(早期完済の場合の特約)も同じ考え方です。早期完済したときの支払金額を「未払分割支払金合計 − 期限未到来の分割払手数料 + 早期完済手数料」という式で示し、「期限未到来の分割払手数料は、78分法又はそれに準ずる当社所定の計算方法により算出された金額とします」と定めています。
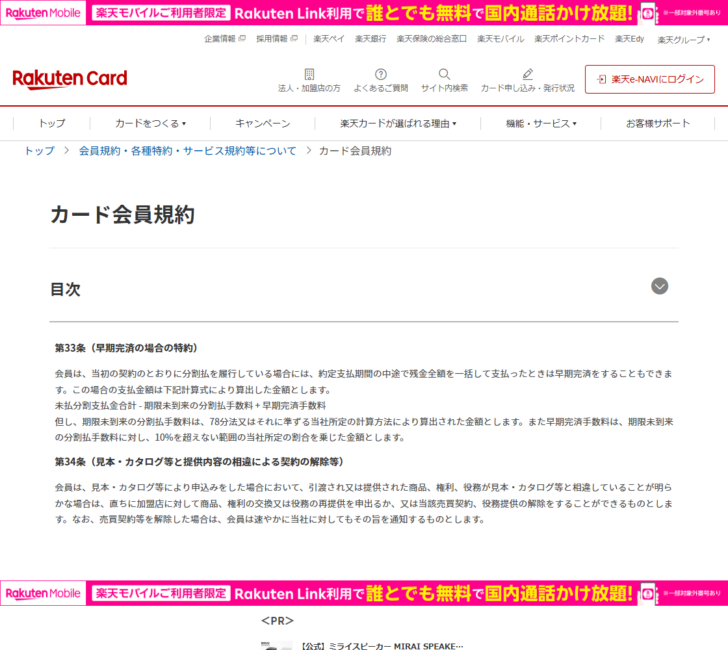
どちらの規約にも、「経過した期間に応じて日割りで精算する」とは書かれていません。分割払いの手数料は、回数を決めた時点で総額が確定する前払い型の費用として設計されていて、途中でやめたときの戻し方だけが別に定められている、という構造です。
| 項目 | 三井住友カード | 楽天カード |
|---|---|---|
| 根拠になる条文 | 会員規約 第33条第5項 | カード会員規約 第33条 |
| 戻る手数料の計算 | 78分法またはそれに準ずる当社所定の計算方法 | 78分法又はそれに準ずる当社所定の計算方法 |
| 戻る割合 | 算出額のうち「当社所定の割合による金額」。割合は規約に書かれていない | 算出額の全額を差し引いたうえで、別に早期完済手数料を加算する |
| 追加で取られる費用 | 規約に記載なし | 早期完済手数料(期限未到来の分割払手数料の10%を超えない範囲の当社所定の割合) |
| 繰上返済できる範囲 | 残金の一括返済のみ | 残金全額を一括して支払った場合 |
| リボ払いの場合 | 日割計算で返済日までの手数料を支払う(※1) | 分割払の特約とは別扱い |
78分法は、残りの回数の「三角数」で決まる
78分法という名前は、12回払いの重みの合計から来ています。1回目から12回目までに1、2、3……12という重みを順につけて足すと、1+2+…+12=78になります。この78を分母にして手数料を各回へ割り振るので、78分法と呼ばれます。
割り振り方には理由があります。分割払いの手数料は、本来なら残っている元本に対してかかるものです。元本は毎月減っていくので、初回に対応する手数料がいちばん大きく、最終回に対応する手数料がいちばん小さい。この減り方を、回数を逆順に並べた等差数列で近似したのが78分法です。
したがって、戻ってくるのは「残り回数ぶんの重みの合計 ÷ 全回数ぶんの重みの合計」になります。24回払いなら、全体の重みは1+2+…+24=300です。12回払い終えて残りが12回なら、残っている重みは1+2+…+12=78なので、戻る割合は78÷300=26.0%になります。期間でいえばちょうど半分まで来ているのに、戻る手数料は4分の1強しかありません。
図1:24回払いの手数料に付く重みと、12回時点で残っている部分
各回に1〜24の重みを逆順に割り当てたときの形。棒の高さがその回に対応する手数料の大きさを表す。
1回目12回目24回目
支払い済みの12回ぶん(重みの合計222/全体の74.0%)期限未到来の12回ぶん(重みの合計78/全体の26.0%)
30万円を24回払いにして12回で完済したら、戻るのは15,350円
実際の料率で計算します。三井住友カードが公表している分割払い手数料の表では、24回払いの手数料は利用金額100円あたり19.68円です(2025年4月1日以降の利用分に適用される改定後の料率)。
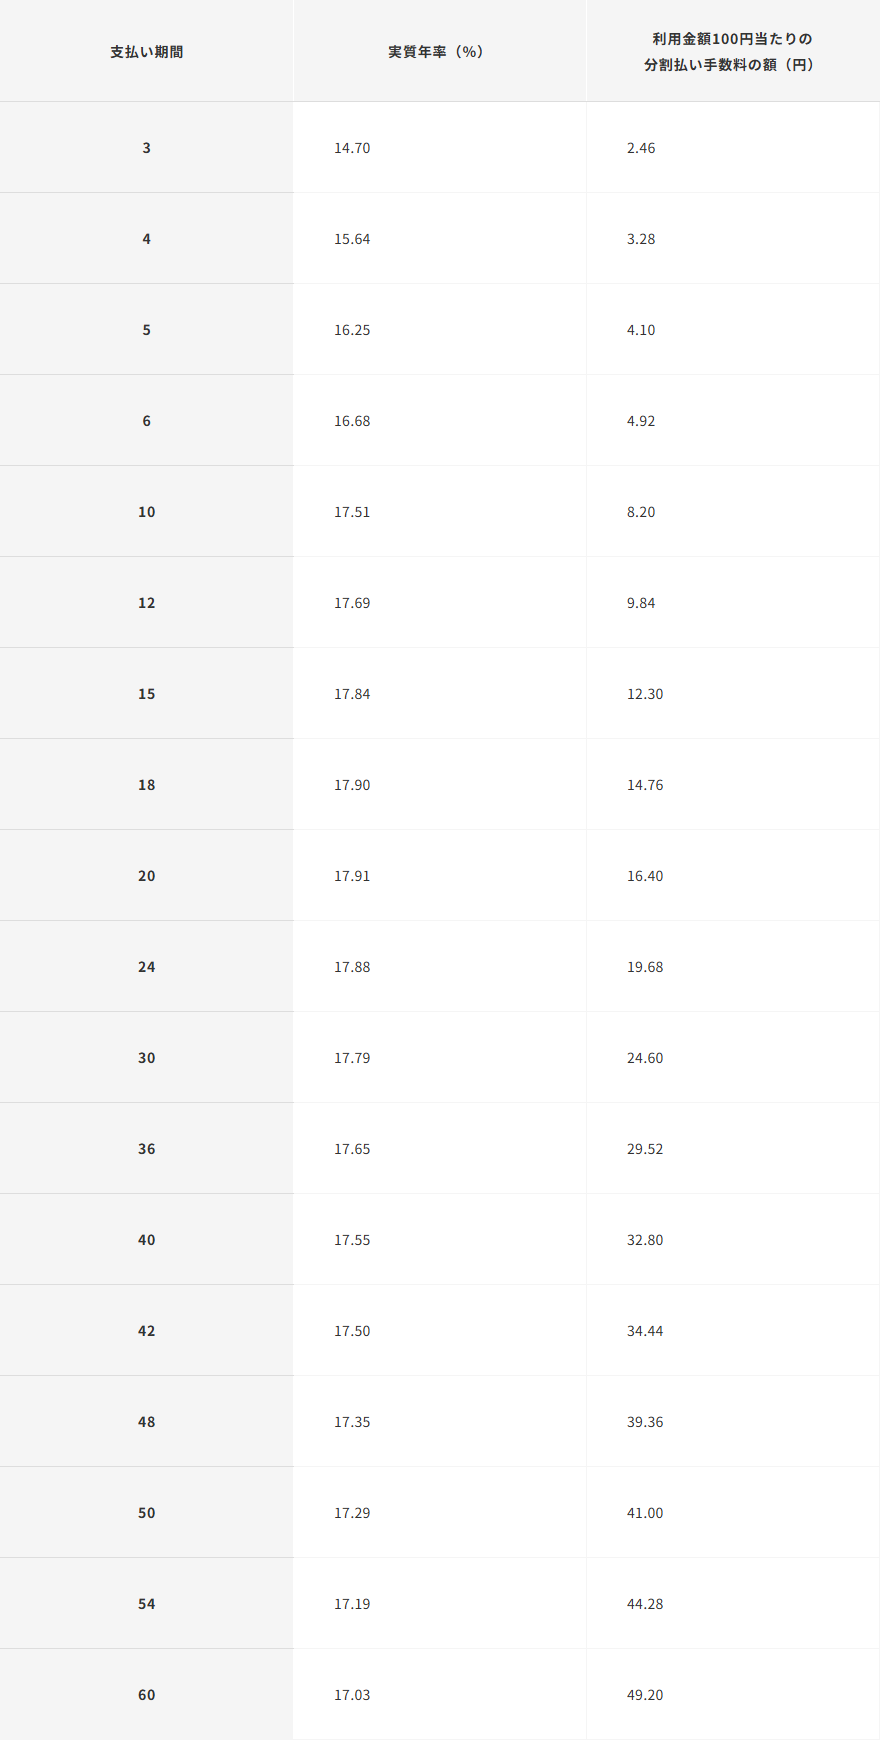
30万円の買い物を24回払いにすると、手数料は300,000円×(19.68円÷100円)=59,040円です。支払総額は359,040円、毎月の分割支払額は359,040円÷24回=14,960円になります。
12回払い終えた時点で残りを一括で払うと、78分法で算出される期限未到来の手数料は59,040円×78÷300=15,350円です。期間で按分すれば59,040円×12÷24=29,520円が戻りそうに見えますが、差は14,170円あります。
完済する時期が遅いほど、戻る割合は急に小さくなる
78分法の効き方は一定ではありません。前半で完済すればそれなりに戻りますが、後半に入ると戻る額は急速に小さくなります。24回払いの例で、完済する時期を変えて並べます。
| 完済する時点 | 残りの回数 | 残りの重み | 78分法の返戻率 | 戻る手数料 | 期間で按分した場合 |
|---|---|---|---|---|---|
| 6回支払い後 | 18回 | 171 | 57.0% | 33,652円 | 44,280円(75.0%) |
| 12回支払い後 | 12回 | 78 | 26.0% | 15,350円 | 29,520円(50.0%) |
| 18回支払い後 | 6回 | 21 | 7.0% | 4,132円 | 14,760円(25.0%) |
| 21回支払い後 | 3回 | 6 | 2.0% | 1,180円 | 7,380円(12.5%) |
18回支払った時点、つまり期間でいえば4分の3が過ぎたところで残りを払っても、戻るのは4,132円です。期間で按分した14,760円とは1万円以上の開きがあります。繰上返済で手数料を節約したいなら、効くのは支払いが始まってすぐの時期だけだということです。
よくある誤解は、繰上返済を「借入れの早期返済」と同じだと考えてしまうことです。カードローンやキャッシングは残高に日割りで利息がつくので、1日早く返せばその1日ぶんの利息が消えます。分割払いの手数料はそもそも残高に対する日割りではなく、回数を指定した時点で総額が決まる前払い型の費用です。
手数料の決まり方の違いは、リボ払いと分割払いの比較でも同じところに表れます。くわしくはリボ払いと分割払いの違いは手数料の決め方にあるで、両者の公表料率を並べて確かめています。
楽天カードは返戻額からさらに早期完済手数料を引く
楽天カードの規約は、78分法で出した期限未到来の分割払手数料をいったん差し引いたうえで、「早期完済手数料」を足し戻す形になっています。早期完済手数料は「期限未到来の分割払手数料に対し、10%を超えない範囲の当社所定の割合を乗じた金額」です。実際に何%を使うかは規約に書かれていないため、ここでは上限の10%で試算します。
楽天カードがカード利用の際に分割払いを指定した場合の24回払いの手数料は、利用金額100円あたり16.32円です。30万円なら手数料は48,960円、支払総額は348,960円、毎月の分割支払額は14,540円になります。12回払い終えた時点で完済すると、次のようになります。
図2:楽天カードで30万円・24回払いを12回目の後に完済したときの支払額(早期完済手数料を上限10%で試算)
未払分割支払金合計(14,540円×12回)
174,480円
期限未到来の分割払手数料(48,960円×78÷300)
12,729円
早期完済手数料(12,729円×10%)
1,272円
一括で払う金額
163,023円
早期完済手数料そのものは1,272円と小さく見えますが、これは78分法で圧縮されたあとの金額に対してかかるためです。繰上返済で浮く金額が小さいほど、そこからさらに引かれる手数料の存在感は相対的に大きくなります。
三井住友カードは「当社所定の割合」としか書いていない
三井住友カードの規約には早期完済手数料という項目はありません。そのかわり、78分法で算出した期限未到来の手数料の「うち当社所定の割合による金額」を払い戻す、という書き方をしています。つまり、78分法で出た15,350円がそのまま全額戻るとは規約上は読めません。
この割合がいくつなのかは、会員規約にも公表されている分割払いの案内ページにも書かれていません。確実にいえるのは、戻る金額は78分法で算出した額を上回らないということだけです。実際にいくら戻るかを知りたい場合は、繰上返済を申し出る前に発行会社へ確認するしかありません。
なお、規約には手数料率そのものを変更できる条項(三井住友カード第21条、楽天カード第15条)も置かれています。分割払いについては「変更後の利用分から」適用されると定められているので、すでに組んだ分割の手数料が途中で上がることはありません。この点はリボ払いと扱いが違います。
分割払いの繰上返済は、ATMもコンビニも使えない
手続きの窓口も支払方法ごとに違います。三井住友カードの会員規約に載っている「繰上返済の可否および方法」の表から、分割払いとリボ払いの列を抜き出します。
| 方法 | 分割払い | リボ払い |
|---|---|---|
| 提携金融機関の国内ATM等から入金 | × | ○ |
| 事前に申し出て支払期日に口座振替 | ○(全額返済のみ可) | ○ |
| 事前に申し出て指定口座へ振込 | ○(全額返済のみ可) | ○ |
| 提携コンビニエンスストアで返済 | × | ○ |
| 一部だけの繰上返済 | ×(残金の一括のみ) | ○ |
分割払いで使えるのは口座振替か振込の2つだけで、どちらも事前の申し出が必要です。振込手数料は自己負担と明記されています。思い立った日にATMやコンビニで入れて終わり、という流れにはなりません。また、受付は「当社が別途定める期間」に限られるとされているので、締切の前に問い合わせておく必要があります。
リボ払いなら一部だけの繰上返済ができて、しかも日割計算で手数料が止まります。残高を減らすことがそのまま手数料の節約になるので、分割払いとは判断の基準が変わります。リボ払い側の手順はリボ払いを一括返済する方法にまとめています。
よくある質問
Q. 繰上返済をすると、支払った手数料は戻ってきますか。
A. すでに支払期日が来た回の手数料は戻りません。戻る可能性があるのは「期限未到来の分割払手数料」、つまりまだ支払期日が来ていない回に割り振られた手数料だけです。その金額の計算に78分法が使われます。
Q. 残りの期間の半分で完済したのに、なぜ半分戻らないのですか。
A. 78分法が、手数料を期間ではなく「残っている元本の大きさ」に合わせて割り振るからです。元本は毎月減っていくので、初回に近い回ほど大きな手数料が割り当てられています。期間の後半に残っている手数料は、もともと小さい部分の集まりです。
Q. 2回払いやボーナス一括払いでも同じですか。
A. 三井住友カードの場合、2回払いとボーナス一括払いはそもそも手数料がかかりません(会員規約の「2回払い、ボーナス一括払いの支払回数・支払期間・手数料」の表に「不要」と記載)。したがって繰上返済で戻る手数料という問題は起きません。
Q. 支払いが遅れた場合の遅延損害金も分割払いだと違いますか。
A. 違います。三井住友カードの会員規約第34条は、カードショッピングの遅延損害金を年14.6%としたうえで、分割払い・2回払い・ボーナス一括払いについては民法の定める法定利率を上限としています。法定利率は令和8年4月1日からの期についても年3%に据え置かれました(法務省の告示)。くわしくはクレジットカードの引き落としができなかったら?を参照してください。
Q. 繰上返済をすると信用情報に記録されますか。
A. 契約どおりに完済した扱いになるので、延滞の記録にはなりません。規約も「当初の契約のとおりに分割支払額の支払いを履行し」ていることを早期完済の条件にしています。すでに遅れがある状態からの一括返済は、この特約の対象外です。
参照した公式情報
- 三井住友カード「会員規約(個人会員用)」第33条第5項・第34条・繰上返済の可否および方法(2026年11月18日に規約一覧ページからPDFを取得して確認)
- 三井住友カード「分割払い手数料率改定のご案内」改定後の料率表(2026年11月18日に表示を確認)
- 楽天カード「カード会員規約」第15条・第32条・第33条(2026年11月18日に表示を確認)
- 楽天カード「ショッピングサービス(リボ払い/分割払い/ボーナス払い)のお取扱内容について」分割払い手数料率(2026年11月18日に表示を確認)
- 法務省「令和8年4月1日以降の法定利率について」(2026年11月18日に表示を確認)

 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。