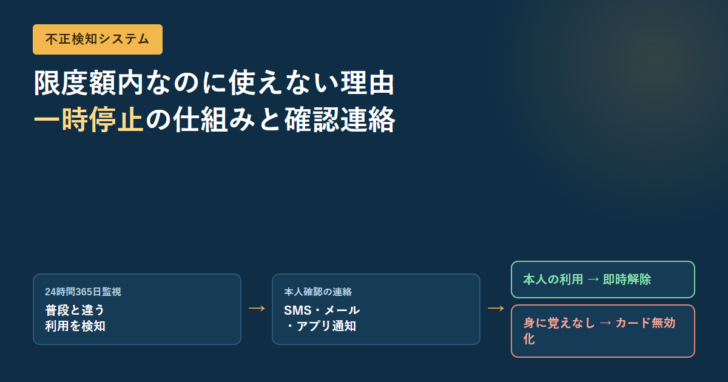
「カードは限度額の範囲内で使ったはずなのに、お店で急に通らなかった」「ネットで決済しようとしたら、理由も分からずエラーになった」――こうした経験の多くは、カード会社の不正利用対策が働いた結果です。カード会社は24時間365日、利用状況を自動で監視しており、普段と違う使い方を検知すると、利用者本人の意思確認が取れるまで一時的に利用を止める仕組みを持っています。JCB・楽天カード・三井住友カードの公式説明と、クレジットカード・セキュリティ対策の公的ガイドラインをもとに、何が起きているのか、止まったときにどう対応すればよいのかを整理します。
先に結論
- 限度額内なのにカードが使えない原因の一つは、カード会社の不正検知システムによる一時停止です。JCB・楽天カード・三井住友カードはいずれも24時間365日の監視体制を公式に説明しています。
- 一時停止された場合、SMS・メール・アプリ通知などで本人確認の連絡が来ます。「はい(自分の利用)」と回答すれば、多くの場合は即時で利用制限が解除されます。
- 限度額内でも使えないもう一つの理由として、支払可能見込額の見直しによる利用可能枠の減額があります(割賦販売法にもとづく仕組み)。
- 本人確認を装ったフィッシングメール・SMSも横行しています。2026年11月17日からは官民15組織共同の「フィッシング啓発強化キャンペーン」が実施されています。
- 2026年第2四半期(4〜6月)のクレジットカード不正利用被害額は107.7億円、不正利用発生率は0.029%と、日本クレジット協会が公表しています。
不正検知システムとは何か|3社の公式説明を比べる
「不正検知システム」という名称や説明の仕方はカード会社ごとに異なりますが、仕組みの骨格は共通しています。主要3社の公式サイトの説明を並べると、次のとおりです。
| カード会社 | 監視体制 | 一時停止の説明 | 本人確認の方法 |
|---|---|---|---|
| JCB | 「24時間365日体制で不正検知」。第三者による不審な利用がないかを監視 | 不審な利用を検知した場合、カード利用が一時停止 | 電話・メール・SMS・アプリ通知・書面等。本人の利用と確認できれば一時停止を解除 |
| 楽天カード | 「24時間365日の監視体制でモニタリング」を実施 | 不正使用の疑いを検知した場合、カードの利用を一時的に停止 | SMS・メール・アプリ・楽天e-NAVIで通知し、楽天e-NAVI上で身に覚えの有無を回答 |
| 三井住友カード | 「24時間365日お客さまのカード利用のモニタリング」を実施 | 取引を停止し、ご本人によるカード利用かの確認を依頼 | SMS・メール・アプリのプッシュ通知・LINE。通知記載のURLから回答すると即時で解除 |
3社に共通しているのは、「止める」こと自体が目的ではなく、本人の意思を確認できるまでの一時的な措置だという位置づけです。限度額や支払いの滞納がなくても、利用パターンが普段と異なると判断されれば、このシステムが先に働くことがあります。
どんな利用が止められやすいか
判定の詳しい基準は公開されていませんが、JCBの公式ページは、一時停止につながりやすい利用の傾向として次の3点を挙げています。
| 傾向 | 具体例 |
|---|---|
| 過去の不正利用パターンとの類似 | 過去に確認された不正利用と同じ、または似た使われ方をした場合 |
| 高額決済の連続 | 短期間に高額な利用が連続した場合 |
| 同一店舗での連続利用 | 同じ店で何度も連続して利用された場合 |
海外旅行先での急な高額利用や、普段使わない通販サイトでのまとめ買いなどは、この傾向に当てはまりやすくなります。心当たりのある利用であっても、システムには「いつもと違う」利用として映ることがあります。
止まったあと、何が起きるか
三井住友カードの公式ページが説明する手続きの流れを、本サイトで図にすると次のようになります。JCBも公式ページで同様の3段階の流れを図解しています。
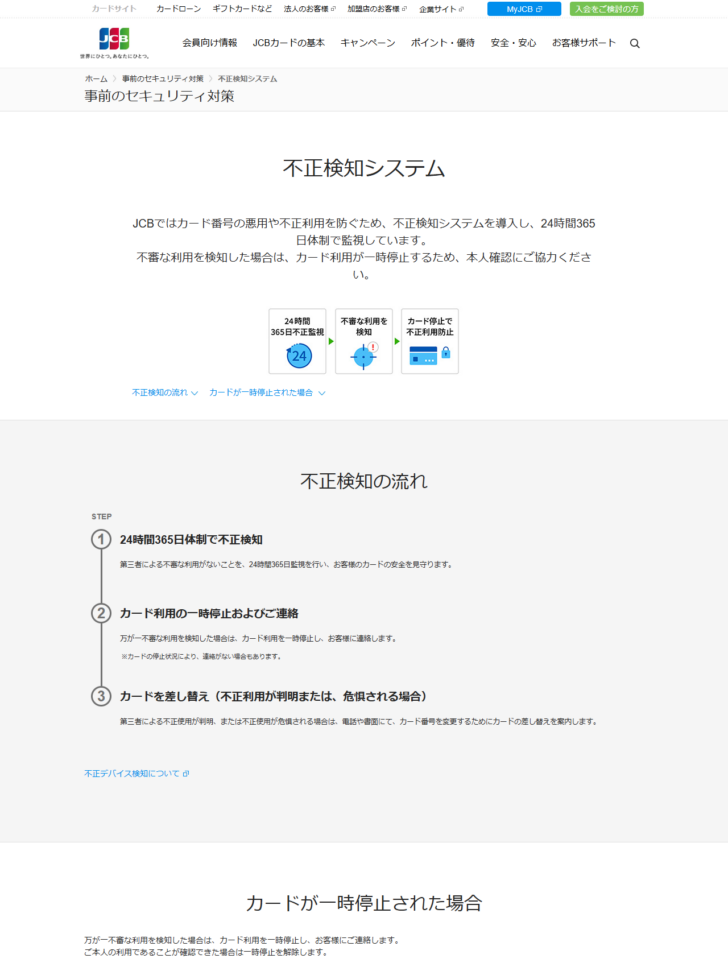
カード利用が一時停止されたときの流れ(公式説明にもとづく整理)
システムが不審な利用を検知すると、取引を一時停止し、SMS・メール・アプリ通知・LINE等で本人へ連絡します。
通知に記載されたURLから専用ページへアクセスし、「自分(または家族)の利用である」か「身に覚えがない」かを回答します。
手続き後、即時で利用制限が解除されます。解除された旨がメール等で通知されます。
カードが無効化され、カード番号を変更した新しいカードが発行されます。
通知が来ているのに気づかず放置すると、本人確認が完了しないまま利用停止の状態が続きます。カードが突然使えなくなったときは、まずSMS・メール・カード会社のアプリに確認依頼が届いていないかを確認するのが最初の一手です。
限度額内でも使えない、もう一つの理由
不正検知システム以外に、利用可能枠そのものが見直されて小さくなっているというケースもあります。これは割賦販売法にもとづく「支払可能見込額」という考え方が関係しています。JCBの公式ページは、その算定の考え方を次のように説明しています。
| 用語 | 内容 |
|---|---|
| 支払可能見込額 | 年収から生活を維持するために必要な支出や債務などを除き、無理なく1年間に支払うことができると想定される金額 |
| 算定式 | 支払可能見込額=年収-年間請求予定額-法律で定められた生活維持費 |
| 利用可能枠の上限 | 支払可能見込額に経済産業大臣が定める割合(90%)を乗じた金額の範囲内で設定 |
年収の変化や他社での新たな借入れなどがあると、この支払可能見込額自体が変わり、結果としてカード会社が利用可能枠を見直すことがあります。案内されていた限度額の表示が変わっていないように見えても、実際に使える金額(利用可能額)は別途照会しないと分からない場合があるため、急に使えなくなったときは、会員サイトやアプリで利用可能額を確認するのも有効です。支払可能見込額の算定項目や生活維持費の詳しい金額については、当サイトのクレジットカード限度額の仕組みで割賦販売法の条文にもとづき整理しています。
カード会社側に求められている義務|セキュリティガイドライン6.1版
こうした監視や確認は、カード会社が任意に強化しているだけではありません。クレジット取引セキュリティ対策協議会(事務局:一般社団法人日本クレジット協会)が策定し、経済産業省が公表する「クレジットカード・セキュリティガイドライン」(2026年3月、6.1版)には、カード会社(イシュアー)が講じるべき対策として次の項目が明記されています。
| 対策項目 | ガイドラインの記載内容(要旨) |
|---|---|
| オーソリモニタリングの精度向上 | 過去の取引履歴等の様々な情報から、不正取引か否かを判断する検知精度の向上・強化を図る |
| 不正に入手した番号の有効性確認対策 | フィッシング等で窃取した番号を使い、実際に利用できるか確認する手口を早期に検知し、取引を停止させる |
| カード会員への利用通知の推進 | カードを利用した際にメールやアプリ等で利用内容を通知する体制の実施と、通知のための連絡先登録の推進 |
| 非対面取引加盟店からの真正利用照会対応 | 加盟店からの真正利用照会に応じるため、情報連携の強化に取り組む |
ガイドラインはさらに、カード会社(アクワイアラー)が把握する不正利用金額が「3ヵ月連続で50万円超」に該当する加盟店を「不正顕在化加盟店」と位置づけ、対策の追加導入や強化を求めると定めています。利用者側から見れば、普段使っている通販サイトであっても、サイト側の状況次第で確認を求められる頻度が変わりうるということです。なお、本記事は非対面取引でのEC加盟店による本人認証(EMV 3-Dセキュア)そのものの仕組みは扱っていません。決済画面でのワンタイムパスワード入力が通らない場合の手順は、別記事のEMV 3-Dセキュアとはで整理しています。
「本人確認」を装うフィッシングに注意
不正検知システムからの本物の確認連絡と、なりすましのフィッシングメール・SMSは、見た目が似ていることがあります。日本クレジットカード協会(JCCA)は、消費者庁・総務省・経済産業省・国民生活センター・日本クレジット協会など官民15組織共同で、2026年11月17日から12月16日まで「フィッシング啓発強化キャンペーン」を実施しています。
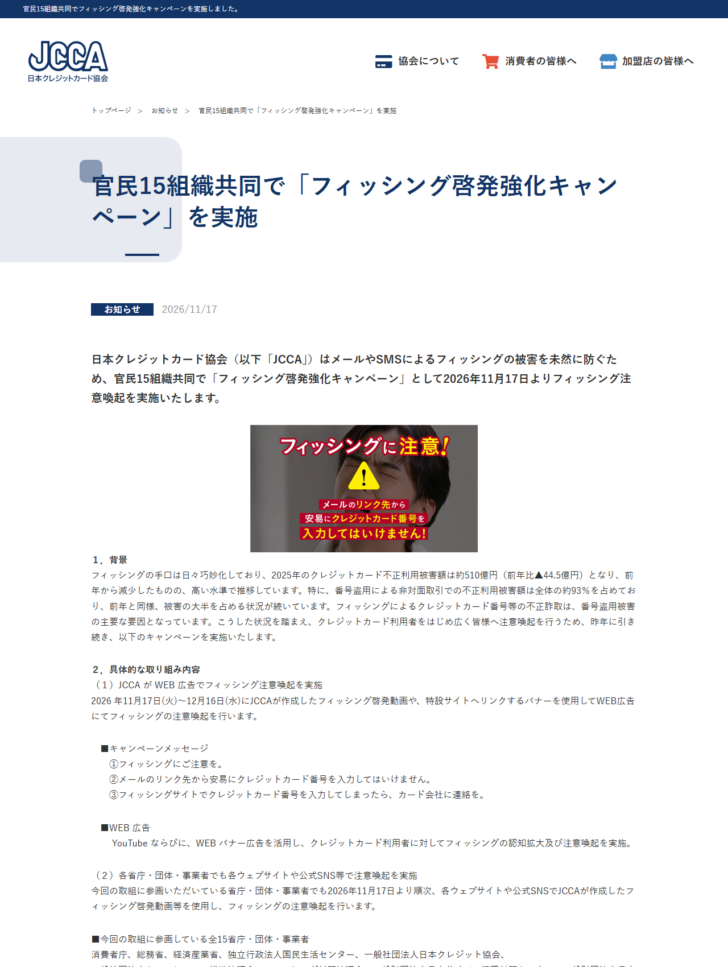
このキャンペーンのメッセージは3つです。「フィッシングにご注意を。」「メールのリンク先から安易にクレジットカード番号を入力してはいけません。」「フィッシングサイトでクレジットカード番号を入力してしまったら、カード会社に連絡を。」というものです。不正検知システムからの通知自体もメールやSMSで届くため、紛らわしく感じる人がいるのは無理もありません。三井住友カードは、本物のメールを見分ける方法として、次のように案内しています。
三井住友カードからの「請求額確定通知メール」や「カードレター」などのメールには、お客さまが登録したハンドルネームが表示されるという説明があります。SMSの場合は配信元番号を確認する方法が案内されています。送信元や本文に不審な点がある場合はリンクをクリックせず、迷ったときは必ずカード会社の公式窓口(カード裏面の電話番号や公式アプリ)に確認するよう呼びかけています。
メールやSMSに書かれたリンクを直接開くのではなく、カード会社の公式アプリやブックマークしておいた会員サイトから自分でログインして確認するのが、フィッシングを避ける基本です。これは不正検知の通知を確認するときも、カードの利用明細を確認するときも同じです。
実際の被害水準|2026年の公表データ
こうした対策がなぜここまで重層的なのか、被害の規模を一般社団法人日本クレジット協会の公表資料で確認します。
| 期間 | 被害額 | 前期比 | 不正利用発生率 |
|---|---|---|---|
| 2026年第1四半期(1〜3月) | 113.6億円 | - | - |
| 2026年第2四半期(4〜6月) | 107.7億円 | ▲5.2% | 0.029%(前期比▲0.004pt) |
| 2026年上半期(1〜6月)合計 | 221.3億円 | (内訳:偽造カード2.9億円、番号盗用206.1億円、その他12.3億円) | - |
2026年第2四半期の被害内訳は、偽造カード被害額が1.4億円(前期比▲6.7%)、番号盗用被害額が100.1億円(同▲5.6%)、その他不正利用被害額が6.2億円(同+1.6%)です。日本クレジット協会は、2026年調査分から調査方法を変更している点に注意するよう付記しています。被害の9割以上が、カードを盗まれたわけではない「番号盗用」で占められている状況は変わっていません。番号だけが盗まれても、不正検知システムや本人認証サービスが途中で止める構造になっているからこそ、利用者側には「普段と違う使い方をすると止められることがある」という形で跳ね返ってきます。
確認の連絡が来たとき/来ないのに急に使えないとき
| 状況 | まず確認すること |
|---|---|
| SMS・メール・アプリ通知が届いている | 公式アプリや、カード会社の公式サイトをブックマークから開き、記載のハンドルネームや配信元番号を確認したうえで、身に覚えの有無を回答する |
| 通知には気づかないが、お店やネットで急に使えない | カード会社の会員サイト・アプリにログインし、利用制限の通知や利用可能額を確認する |
| 限度額はまだ残っているはずなのに通らない | 利用可能額照会で現在の利用可能額を確認する。表示されている限度額と、実際に使える利用可能額は別の場合がある |
| リンク先の画面でカード番号の再入力を求められた | その場では入力せず、カード裏面に記載の電話番号など公式の窓口に確認する |
どの状況でも共通するのは、メールやSMSのリンクをその場で信用して進めるのではなく、自分が知っている正規の経路(公式アプリ・ブックマーク・カード裏面の電話番号)から確認し直すという手順です。急いでいるときほど、届いたリンクをそのまま開いてしまいがちですが、それこそがフィッシングの狙いどころでもあります。
よくある質問
- 限度額を超えていないのに、クレジットカードが使えないのはなぜですか。
- 主な理由は2つあります。1つはカード会社の不正検知システムが、普段と異なる利用パターンを検知して一時的に取引を止めている場合。もう1つは、支払可能見込額の見直しにより、表示されている限度額とは別に、実際に使える利用可能額が小さくなっている場合です。
- 不正検知システムからの確認連絡に気づかなかった場合はどうなりますか。
- 本人確認が完了するまで、利用の一時停止状態が続きます。カードが突然使えなくなったときは、SMS・メール・カード会社のアプリに確認依頼が届いていないかをまず確認してください。
- 「本人の利用ではない」と回答すると、どうなりますか。
- 三井住友カードの例では、カードが無効化され、カード番号を変更した新しいカードが発行される案内になっています。手続きの詳細はカード会社ごとに確認してください。
- 確認を求めるメールが、本物かフィッシングか見分けがつきません。
- 三井住友カードの場合、本物のメールには登録したハンドルネームが表示されると案内されています。SMSは配信元番号を確認する方法があります。迷ったときはリンクを開かず、カード裏面の電話番号など公式の窓口に確認してください。
- 限度額と利用可能額は同じものですか。
- 必ずしも同じではありません。案内されている限度額の枠内でも、支払可能見込額の見直しなどにより、実際にいま使える金額(利用可能額)は変動することがあります。気になる場合は会員サイトやアプリの利用可能額照会で確認できます。
- 海外旅行中にカードが急に使えなくなるのはなぜですか。
- JCBの公式説明では、高額決済の連続や、過去の不正利用パターンと似た使われ方をした場合に一時停止につながりやすいとされています。普段と異なる地域・金額での利用は、この傾向に当てはまりやすいため、事前にカード会社へ渡航予定を伝えておく方法を用意している会社もあります。詳しくは利用するカード会社に確認してください。
この記事の調査方法
不正検知システムの仕組みは、JCB・楽天カード・三井住友カードの公式サイトを2026年11月20日に表示して確認しました。クレジットカード・セキュリティガイドラインの記載内容は、クレジット取引セキュリティ対策協議会が公表する6.1版のPDF(2026年3月付)本文から該当箇所を確認しました。不正利用被害額の統計は、一般社団法人日本クレジット協会が2026年9月7日に公表した集計結果を参照しました。フィッシング啓発強化キャンペーンの情報は、日本クレジットカード協会の公式お知らせページを確認しました。個々のカード会社における一時停止の具体的な判定基準や、確認が取れなかった場合の猶予期間など、公式ページの範囲では確認できなかった項目は本文に明記していません。
この記事が参照した一次情報
- JCB「不正検知システム」(2026年11月20日確認)
- 楽天カード「不正検知システム(カードご利用確認)」(2026年11月20日確認)
- 三井住友カード「カード不正利用に対する取組みについて」(2026年11月20日確認)
- 三井住友カード「カードが利用できない原因と解決方法」(2026年11月20日確認)
- 三井住友カード「三井住友カードの不正利用対策とは?よくある手口や偽メールの見分け方」(2026年11月20日確認)
- JCB「割賦販売法施行に伴うご利用可能枠の設定ルールについて」(2026年11月20日確認)
- クレジット取引セキュリティ対策協議会(事務局:一般社団法人日本クレジット協会)「クレジットカード・セキュリティガイドライン【6.1版】」(2026年3月、2026年11月20日確認)
- 一般社団法人日本クレジット協会「クレジットカード不正利用被害の集計結果について」(2026年9月7日公表、2026年11月20日確認)
- 日本クレジットカード協会「官民15組織共同で「フィッシング啓発強化キャンペーン」を実施」(2026年11月20日確認)
不正検知の具体的な判定基準や、一時停止の猶予期間はカード会社ごとに異なり、変更されることもあります。実際にカードが使えない状況になった場合は、本記事の内容にかかわらず、カード裏面に記載の連絡先など公式の窓口に直接確認してください。この記事は特定のカードへの入会を勧めるものではありません。


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。