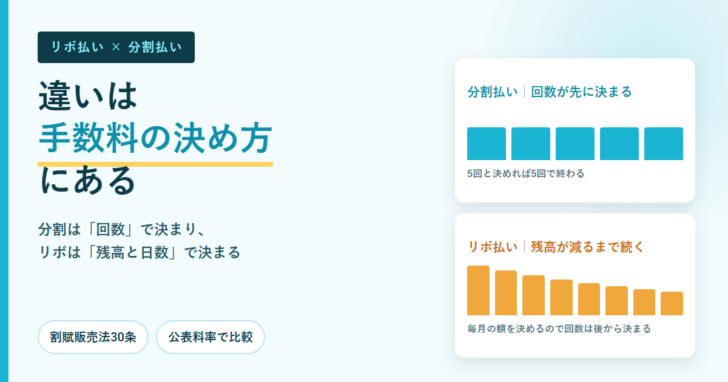
どちらも支払いを後ろへずらす方法なのに、手数料の出方はまったく違います。分割払いは回数を決めた瞬間に手数料の総額が確定し、リボ払いは残高が残っているあいだ日数に応じて増え続けます。この違いは各社の宣伝文句ではなく、割賦販売法の条文とカード会社が公表している料率表から確かめられます。実際の数字で並べます。
先に結論
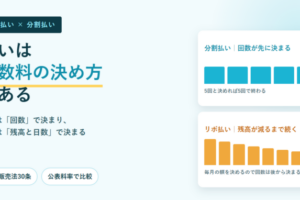
- 分割払いは回数を先に決める方式です。回数が決まれば手数料も支払い終わりも決まります。
- リボ払いは毎月払う額を先に決める方式です。回数は残高しだいで後から決まります。
- 分割払いの手数料は、各社が公表する「利用金額100円あたり何円」という表で計算できます。
- 同じ10万円を10回に分けても、会社と申し込み方によって手数料は6,800円から8,430円まで開きます。
- JCBは2026年10月1日の利用分から実質年率18.00%へ改定すると公表しています。
先に決めるものが「回数」か「毎月の額」か
三井住友カードは自社の説明ページで、分割払いを「ご指定の回数で分割した金額を毎月お支払い」、リボ払いを「リボ払いに変更された残高から毎月ご指定の金額をお支払い」と書き分けています。文章にすると似て見えますが、利用者が入力する値が違います。分割払いで入力するのは回数、リボ払いで入力するのは金額です。
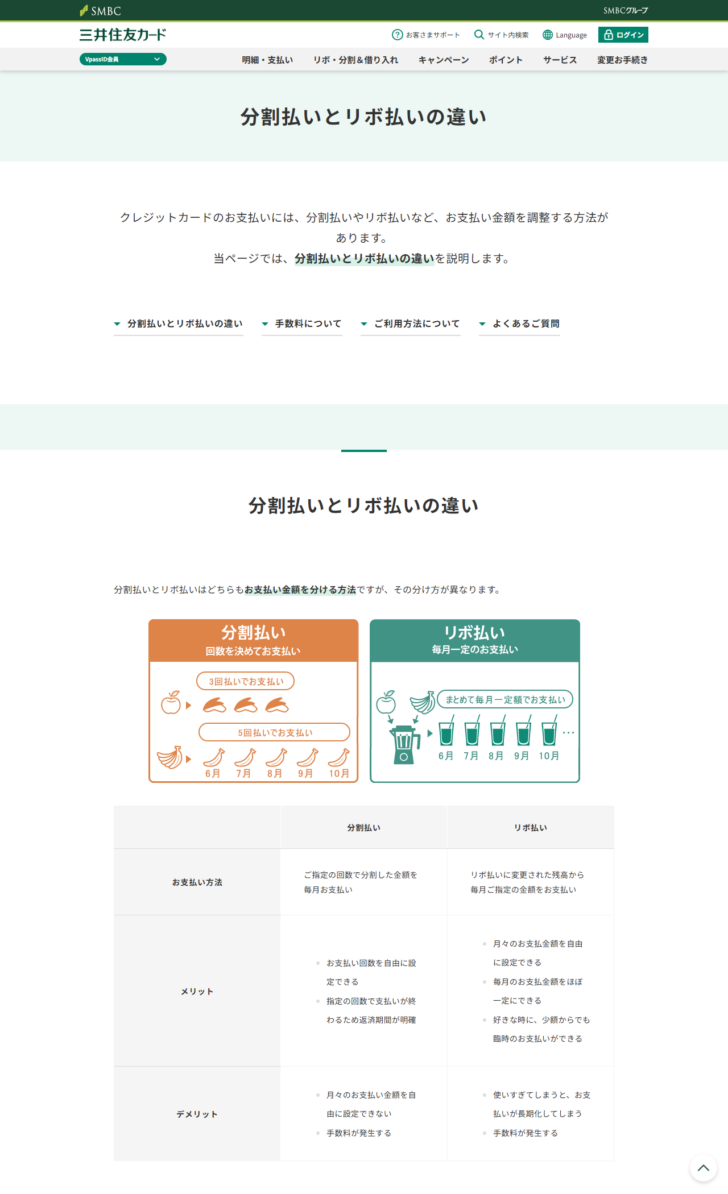
入力する値が違うと、決まる順番が逆になります。分割払いは回数を入れた時点で総額と毎月の額が同時に確定します。リボ払いは毎月の額を入れた時点で総額も回数も未確定のままで、残高が消えるまで払い続けることになります。
図:先に決める値が違うと、決まる順番が逆になる
分割払い
入力するのは支払回数。3回・10回・24回といった選択肢から選びます。
回数が決まると、公表されている料率表から手数料の総額が決まります。
毎月の額は「代金+手数料÷回数」で自動的に決まります。
リボ払い
入力するのは毎月の支払元金。コースとして5,000円・10,000円などを選びます。
元金が決まっても、残高がいつ消えるかは以後の買い物しだいです。
手数料は毎月の残高と日数から計算されるので、総額は後になるまで分かりません。
割賦販売法は2つを別の型として書き分けている
この違いは法律の条文にそのまま現れています。割賦販売法第2条第3項は、カード会社が行う立替払い(包括信用購入あつせん)を2つの号に分けています。第1号は代金相当額を「あらかじめ定められた時期までに」受領するもの、第2号は「あらかじめ定められた時期ごとに」利用代金の合計額を基礎として「あらかじめ定められた方法により算定して得た金額」を受領するものです。前者が一括払いや分割払い、後者がリボ払いにあたります。
続く第30条は、カードを渡すときに利用者へ提供しなければならない情報を、この2つの型で別々に定めています。求められる項目そのものが違います。
| 条文 | 対象 | 提供しなければならない情報 |
|---|---|---|
| 第30条第1項 | 第2条第3項第1号の型(分割払いなど) | 代金または対価(手数料を含む)の支払の期間及び回数/手数料の料率/省令で定める事項 |
| 第30条第2項 | 第2条第3項第2号の型(リボ払い) | 利用者が弁済をすべき時期及び当該時期ごとの弁済金の額の算定方法/手数料の料率/省令で定める事項 |
分割払いには「期間と回数」を示せと書かれているのに対し、リボ払いには回数の記載がありません。代わりに「弁済金の額の算定方法」を示せとなっています。回数を示せないから算定方法を示す、という構造です。リボ払いに終わりが書けないのは各社の不親切ではなく、制度としてそういう型だということです。
どちらの型でも、第30条は「手数料の料率」の提供を求めています。だからリボ払いでも年率は必ず公表されています。公表されていないのは総額と回数のほうです。
分割払いの手数料は「回数ごとの係数」で決まる
分割払いの料率表は、年率だけでなく「利用金額100円あたり何円」という形でも公表されています。この数字さえ分かれば、手数料は掛け算ひとつで出ます。三井住友カードと楽天カードの公表値を並べます。
| 支払回数 | 三井住友カード 100円あたり |
三井住友カード 実質年率 |
楽天カード(利用時に指定) 100円あたり |
楽天カード(あとから変更) 100円あたり |
|---|---|---|---|---|
| 3回 | 2.46円 | 14.70% | 2.04円 | 2.95円 |
| 6回 | 4.92円 | 16.68% | 4.08円 | 5.20円 |
| 10回 | 8.20円 | 17.51% | 6.80円 | 8.26円 |
| 12回 | 9.84円 | 17.69% | 8.16円 | 9.81円 |
| 20回 | 16.40円 | 17.91% | 13.60円 | 16.14円 |
| 24回 | 19.68円 | 17.88% | 16.32円 | 19.40円 |
| 36回 | 29.52円 | 17.65% | 24.48円 | 29.49円 |
| 60回 | 49.20円 | 17.03% | 取扱いなし | 取扱いなし |
三井住友カードの実質年率の列に注目してください。3回は14.70%、20回は17.91%、60回は17.03%と、回数によって上下しています。100円あたりの額のほうは1回につき0.82円ずつ素直に増えており、率ではなく額が先に決まる作りになっているためです。日本クレジット協会も、クレジットの手数料は実質年率で表示することになっていて「単純に元金と手数料の割合(アドオン利率)を単純に計算するものではない」と説明しています。回数と率の関係がまっすぐでないのは、この計算方法の違いから来ます。
楽天カードでもう一つ効いてくるのが、申し込むタイミングです。買い物のときに回数を指定すると実質年率12.25%から15.00%、買ったあとで分割に変更すると一律17.64%と公表されています。10回なら100円あたり6.80円と8.26円で、率にして1.2倍以上の差です。カードの手数料の種類を押さえたうえで、レジやカート画面で回数を選べるなら、その場で選んだほうが安くなります。
同じ10万円・10回でも手数料は1,630円ちがう
公表されている係数で、同じ買い物を同じ回数に分けたときの手数料を計算します。10万円の買い物を10回に分けた場合です。JCBの数字は2026年10月1日以降の利用分に適用される実質年率18.00%の割賦係数で、JCB自身が同じ条件の計算例を載せています。
| 会社・申し込み方 | 係数 | 手数料 | 支払総額 | 毎月の目安 |
|---|---|---|---|---|
| 楽天カード(利用時に10回を指定) | 6.80円/100円 | 6,800円 | 106,800円 | 10,680円 |
| 三井住友カード | 8.20円/100円 | 8,200円 | 108,200円 | 10,820円 |
| 楽天カード(あとから分割に変更) | 8.26円/100円 | 8,260円 | 108,260円 | 10,826円 |
| JCB(2026年10月1日以降の利用分) | 8.43% | 8,430円 | 108,430円 | 10,843円 |
差は最大で1,630円です。3万円を3回に分けた場合でも、楽天カードの利用時指定が612円、三井住友カードが738円、楽天カードのあとから変更が885円、JCBが903円と、300円ほどの幅が出ます。分割払いは回数だけでなく、どの会社のカードでどう申し込むかでも金額が動きます。
JCBは、割賦係数から求めた手数料について「初回の日割計算と最終回の端数調整により、実際にお支払いになる手数料総額とは若干異なります」と注記しています。実際の計算例では10万円・10回の支払総額を108,211円としており、係数から出した108,430円より219円少なくなっています。表の数字は上限と考えるのが正確です。
リボ払いの手数料は「残高×日数」で決まる
リボ払いには回数ごとの係数がありません。代わりに、そのときの残高に年率を掛け、日数で割るという形で毎月計算されます。三井住友カードは計算式そのものを公開しています。9月20日に3万円を買い、元金定額1万円コースを選んだ場合の10月分は「30,000円×18.0%×26日÷365日+20,000円×18.0%×5日÷365日」です。途中で元金1万円が減った日を境に、掛ける残高が変わっています。
JCBも同じ考え方で、締切日である毎月15日時点の利用残高に手数料率を掛けて算出し、初回は締切日の翌日から支払日までの日割、2回目以降は前回支払日の翌日から今回支払日までの日割としています。つまり、買った日と支払日の間隔が長いほど手数料は増えます。
各社が公表しているリボ払いの年率は次のとおりです。
| 会社 | 実質年率 | 公表されている条件 |
|---|---|---|
| 三井住友カード | 入会時18.0% | 2026年3月30日以前に新規入会しリボ払い利用枠を設定したカードは15.0%。所定の条件を満たすと9.8%まで優遇される場合がある |
| JCB(ショッピングリボ払い) | 2026年10月1日利用分から18.00% | 2026年9月30日利用分までは8.04〜18.00%。カードの種類で異なる |
| JCB(スマリボ) | 同上(改定後18.00%) | 2026年9月30日利用分までは15.00%。ただしYahoo! JAPAN JCBカードは18.00% |
| 楽天カード | 15.00%〜17.64% | 楽天ブラックカード・楽天プレミアムカードは15.00%、楽天カードと楽天PINKカードを含むその他は17.64% |
分割払いの実質年率が10回でおおむね14〜18%だったことと並べると、率そのものは同じ水準です。分けているのは率ではなく、掛ける対象が「最初の利用金額」か「そのときの残高」かという点です。
毎月いくら払うかは「コース」で決まる
リボ払いで先に決めるのは毎月の額ですが、自由に決められる幅はコースによって縛られています。JCBと楽天カードが公表している最低額を並べます。
| 会社・コース | 毎月の支払元金 |
|---|---|
| JCB 定額コース | 残高にかかわらず一定。5,000円以上1,000円単位(2026年4月3日から1,000円以上1,000円単位に変更) |
| JCB 残高スライド ゆとりコース | 残高10万円以下は5,000円、10万円超50万円以下は10,000円、50万円超100万円以下は15,000円、100万円超は20,000円 |
| JCB 残高スライド 標準コース | 残高10万円以下は10,000円、10万円を超えると10万円ごとに10,000円を加算 |
| JCB 残高スライド 短期コース | 標準コースの2倍 |
| 楽天カード 残高スライド定額With・Out方式 | 残高20万円以下は3,000円、20万円超は4,000円から(20万1円から5万円増すごとに1,000円加算) |
「残高スライド」という名前のとおり、残高の区分をまたいで下がると毎月の元金も下がります。元金が下がれば残高の減り方も遅くなり、手数料のかかる期間が延びます。ゆとりコースや最低額に近い設定は、毎月の負担は軽くなる代わりに終わりが遠ざかる設計だということです。
楽天カードの算定例で見る、弁済金の中身
抽象的な話になりがちなので、楽天カードが取引条件のページに載せている具体的な算定例をそのままたどります。1月1日に205,000円の商品を購入し、締切日は末日、支払日は翌月27日、実質年率18.00%、支払元金は残高20万円超で4,000円、20万円以下で3,000円という設定です。
図:毎月7,075円を払っても、残高は4,000円しか減らない
2月
3月
4月
2月の弁済金7,075円のうち、実際に借りた分の返済にあたるのは4,000円です。残りの3,075円は手数料で、割合にすると約43%になります。4月は残高が20万円を下回るため元金が3,000円へ下がり、弁済金5,955円のうち手数料が2,955円、割合は約50%になります。払う額が減ったのに、手数料の占める割合はむしろ増えています。
この例は楽天カードが自社の商品を説明するために出しているものです。誇張ではなく、公表された算定方法どおりに計算するとこうなるということです。リボ払いを一括返済する手順を早めに調べておく意味は、この内訳を見ると分かります。
2026年10月1日から料率が上がる
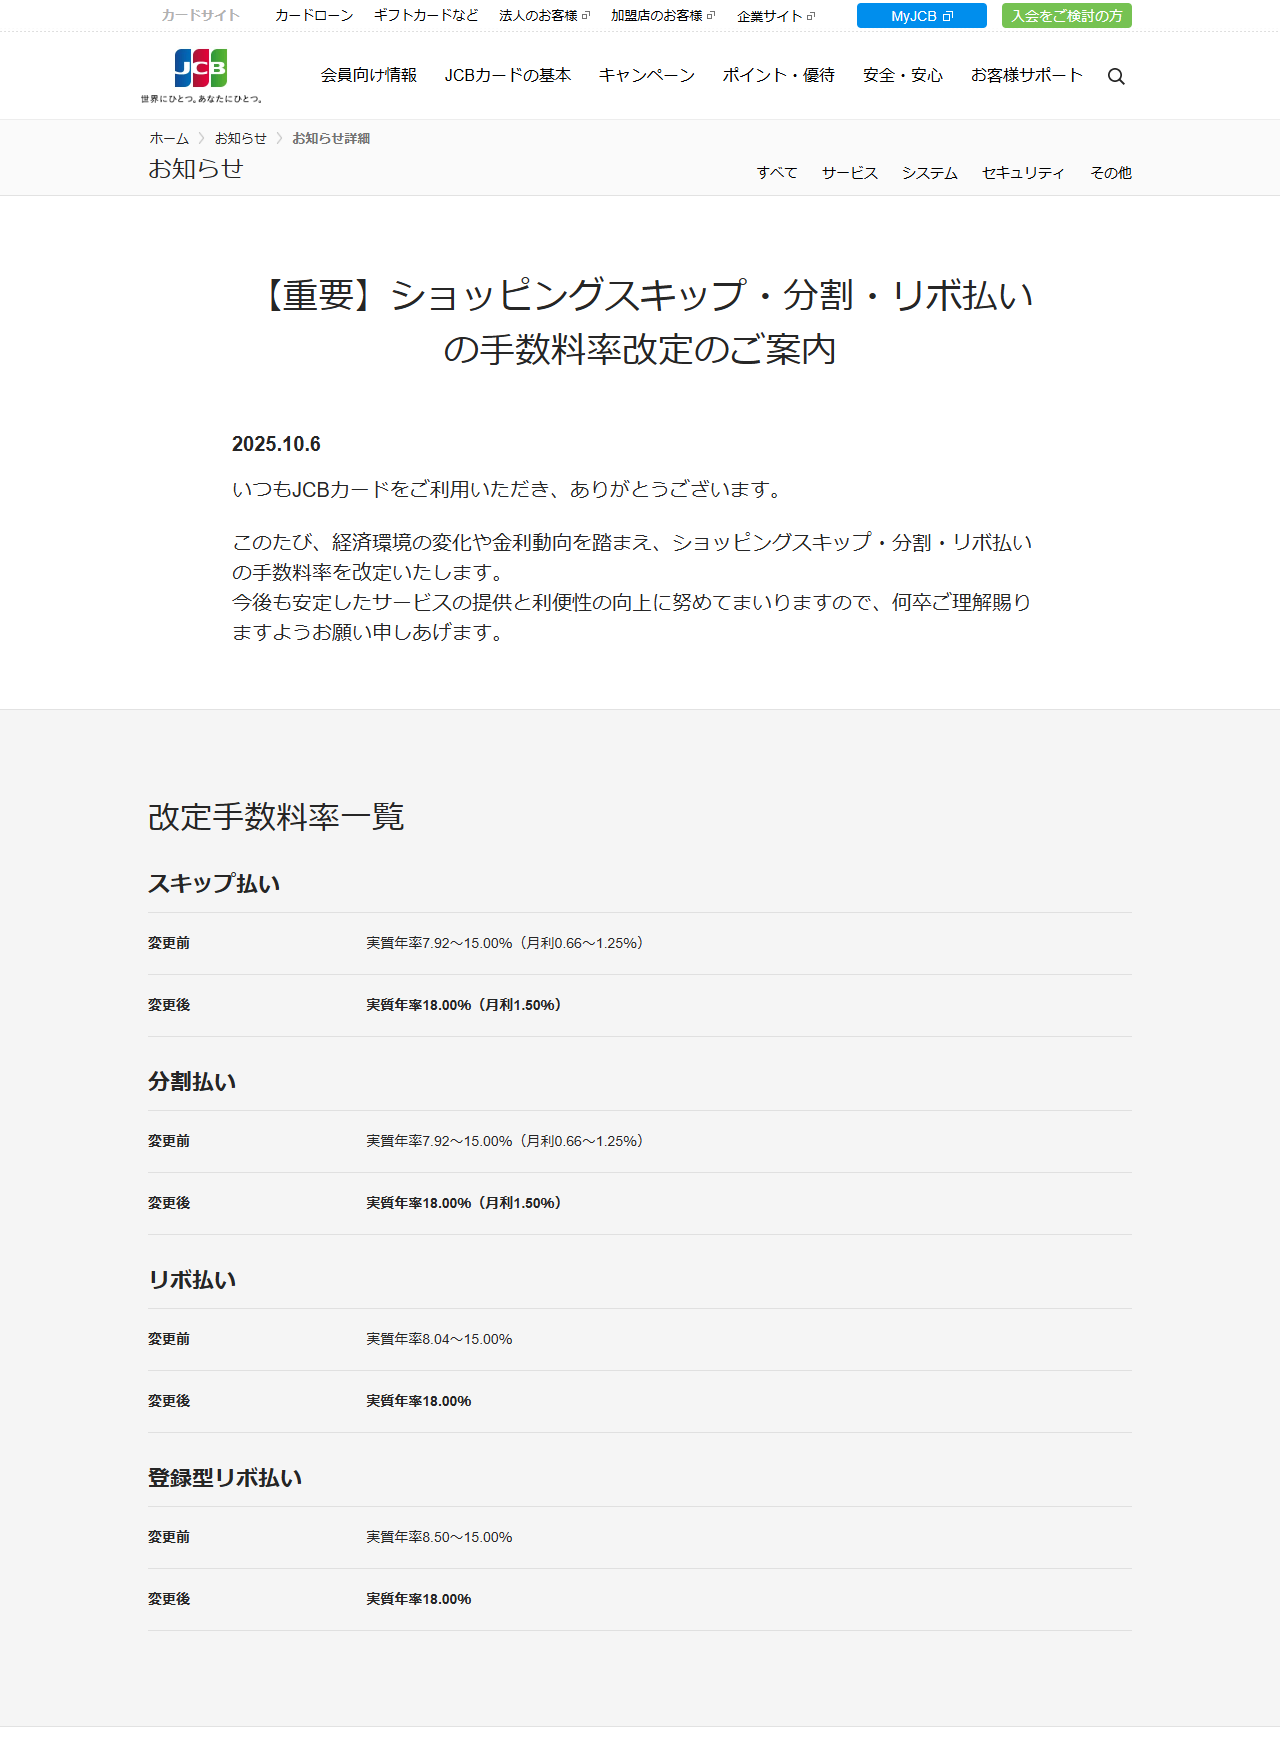
いま比較した数字には期限があります。JCBは2025年10月6日付のお知らせで、ショッピングスキップ・分割・リボ払いの手数料率を改定すると公表しました。改定日は2026年10月1日(木)で、改定日以降の新規利用分から順次適用されます。
| 支払方法 | 変更前 | 変更後 |
|---|---|---|
| スキップ払い | 実質年率7.92〜15.00%(月利0.66〜1.25%) | 実質年率18.00%(月利1.50%) |
| 分割払い | 実質年率7.92〜15.00%(月利0.66〜1.25%) | 実質年率18.00%(月利1.50%) |
| リボ払い | 実質年率8.04〜15.00% | 実質年率18.00% |
| 登録型リボ払い | 実質年率8.50〜15.00% | 実質年率18.00% |
2026年9月30日までの利用分は改定前の料率が適用されると明記されています。カードの種類によって適用される日付が異なるとも書かれているため、10月をまたぐ時期は自分の明細で確認するほかありません。
三井住友カードのリボ払いにも似た線引きがあります。2026年3月30日(月)以前に新規入会してリボ払い利用枠を設定したカードは実質年率15.0%、それ以降は18.0%です。同じ会社の同じサービスでも、いつ契約したかで3.0ポイント違います。手持ちのカードがどちらなのかは、入会時期で決まります。
手数料をかけずに支払いを分ける方法もある
分割払いのすべてに手数料がかかるわけではありません。回数の少ない区分には無料のものがあります。
| 支払方法 | 手数料 | 公表されている条件 |
|---|---|---|
| JCBショッピング2回払い | 不要 | 締切日の翌月10日と翌々月10日の2回。海外では利用できない |
| JCBボーナス1回払い | 不要 | 夏は12月16日〜6月15日の利用で8月10日払い、冬は7月16日〜11月15日の利用で1月10日払い |
| 楽天カード 分割2回払い | 不要(実質年率0.0%) | 締切日の翌月27日と翌々月27日。買い物のときに指定する必要があり、あとから変更はできない |
| 楽天カード ボーナス1回払い | 実質年率0.00% | 夏季は2月1日〜6月末の利用、冬季は8月1日〜11月末の利用 |
| 楽天カード Apple製品の分割払い | 0円 | Apple Storeオンラインまたは対象のApple Storeでの購入。3回〜24回が対象。利用日が2026年8月3日以降の分。あとから分割は対象外 |
2回で足りるなら、手数料をまったく払わずに支払いを翌々月まで延ばせます。ただし2回払いはどちらの会社も「買い物のときに指定する」方式で、後から変更できません。楽天市場や楽天トラベルでは2回払いを扱っていないとも書かれています。使える場面は限られますが、知っていれば選べる選択肢です。
なお、楽天カードのボーナス2回払いは実質年率4.42%〜14.00%で、利用月と支払月の組み合わせごとに率が公表されています。1回払いは0.00%なので、ボーナス払いも「1回」と「2回」で扱いが別です。
どちらを選ぶかの決め方
ここまでの数字を、選ぶときの順番に並べ直します。
2回払いやボーナス1回払いで足りないか確かめる
手数料がかからない区分です。買い物のときに指定する必要があるので、レジやカート画面で判断します。
足りないなら、その場で回数を指定する
楽天カードは利用時の指定が実質年率12.25〜15.00%、あとからの変更が17.64%です。同じ回数でも申し込む順番で額が変わります。
回数は、公表されている100円あたりの額で先に計算する
10回なら三井住友カードは8.20円、楽天カードの利用時指定は6.80円です。総額を出してから回数を決めます。
リボ払いを選ぶなら、毎月の元金を高めに設定する
最低額に近い設定は、残高の減りが遅くなり手数料のかかる期間が延びます。コースの一覧を見て決めます。
残高が積み上がったら、率ではなく元金の減り方を見る
楽天カードの算定例では、弁済金7,075円のうち元金は4,000円でした。毎月の額ではなく残高の推移で判断します。
支払いそのものが難しくなってきた場合は、料率の比較より先に相談先を探すほうが早いことがあります。金融庁が案内する公的窓口にまとめています。買った商品が届かないなどの理由で支払いを止めたい場合は、支払停止の抗弁という別の制度が使えることがあります。利用枠そのものの仕組みは限度額と割賦販売法の解説で扱っています。
遅れたときの扱いも別に決まっている
支払いが遅れた場合の利率は、手数料率とは別に定められています。JCBは分割支払金の支払いを遅延した場合、支払元金に対して約定支払日の翌日から完済まで年14.60%を乗じた金額としています。ただし、その遅延損害金はショッピング分割払い残元金に法定利率を乗じた額を超えない金額にとどめるとも書かれています。スキップ払いや2回払い、ボーナス1回払いの遅延損害金は法定利率です。
利用できる枠にも上限があります。JCBは分割払いとスキップ払いを0〜200万円、2回払いとボーナス1回払いを0〜300万円、三井住友カードは分割払い・リボ払いとも0〜200万円(カード種類によって上限が異なる)、楽天カードは1万円〜300万円と公表しています。三井住友カードには「分割払いのご利用明細数が400件を超えると分割払いのご利用を一時的に制限させていただく場合がございます」という注記もあります。
この記事で確認できなかったこと
- 三井住友カードの分割払いにおける「100円あたりの額」の算出根拠。公表されているのは率と額の対応表だけで、計算式は示されていません。
- 楽天カードが分割払いの方式として挙げている「78分法」の具体的な配分。方式の名称は公表されていますが、回ごとの手数料の内訳は見つけられませんでした。
- 繰上返済や一括返済をしたときに、すでに計算された分割払い手数料がどこまで戻るか。各社の会員規約にあたる必要があります。
- 三井住友カードの2回払いに手数料がかかるかどうか。参照したページには、2回払いの利用分を分割払いへ変更できるという記載はありますが、2回払い自体の手数料の記載はありません。
- JCBの改定日が実際に2026年10月1日になるかどうか。「利率改定は2026年10月1日を目途としておりますが、その日よりも後の日となる可能性があります」と注記されています。
確認した一次情報
- e-Gov法令検索「割賦販売法(昭和三十六年法律第百五十九号)」第2条第3項、第30条第1項・第2項
- JCB「ご利用にあたって」(リボ払いのコース、分割払いの割賦係数、2回払い・ボーナス1回払い、遅延損害金、利用可能枠)
- JCB「【重要】ショッピングスキップ・分割・リボ払いの手数料率改定のご案内」(2025年10月6日付、改定日2026年10月1日)
- 三井住友カード「分割払いとリボ払いの違い」(100円あたりの分割払い手数料、リボ払いの手数料率と計算式)
- 楽天カード「ショッピングサービスのお取扱内容について」(分割払い手数料率表、リボ払いの支払元金と算定例、ボーナス払い)
- 楽天カード「分割払い」(2回払い、Apple製品の分割払い手数料無料)
- 一般社団法人日本クレジット協会「手数料の知識」(実質年率とアドオン利率の違い)


 楽天カード
 三井住友カード
 Orico Card THE POINT
コメントを残す
コメントを投稿するにはログインしてください。